Respuesta rápida
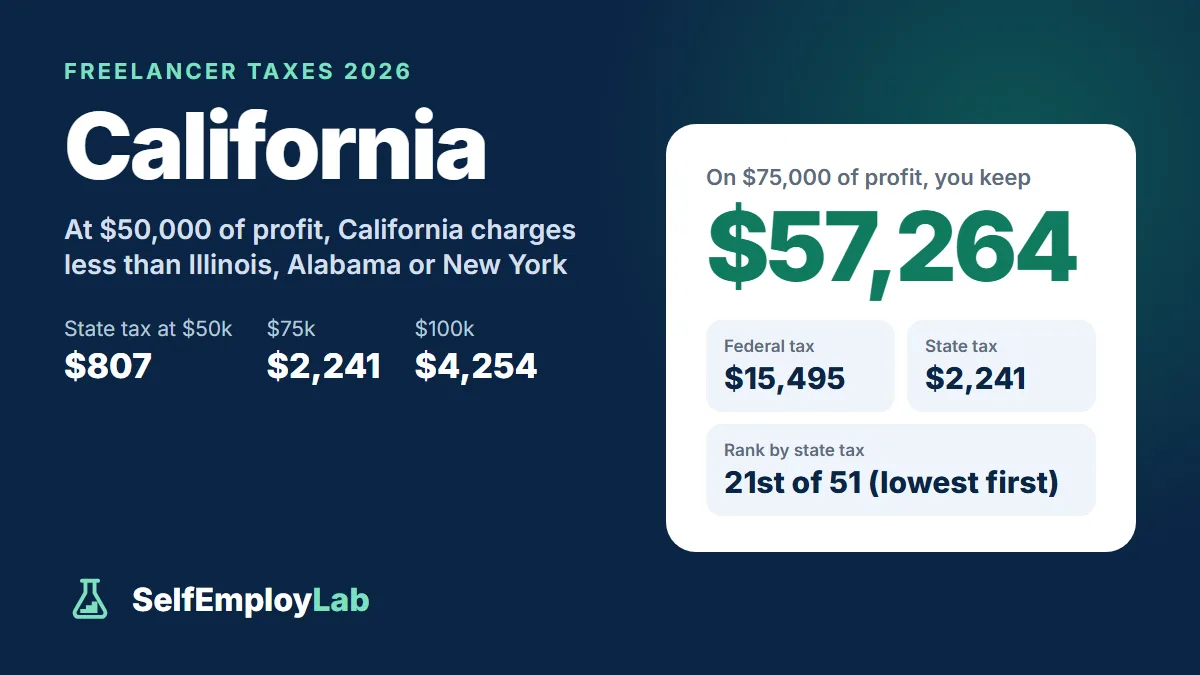
Un freelancer soltero en California con $75,000 de ganancia neta paga aproximadamente $2,241 de impuesto sobre la renta de California en 2026, además de aproximadamente $15,495 de impuestos federales (impuesto de autoempleo del 15.3% sobre el 92.35% de la ganancia neta más el impuesto sobre la renta), por lo que le quedan aproximadamente $57,264. Con $50,000, el impuesto estatal es de aproximadamente $807; con $100,000, de aproximadamente $4,254.
Trabajar por cuenta propia en California significa pagar tres impuestos sobre la misma ganancia neta (profit): el impuesto federal de autoempleo, el impuesto federal sobre la renta y uno de los impuestos estatales sobre la renta más altos del país. La buena noticia es que el impuesto estatal funciona de manera distinta al federal en algunos aspectos importantes para tu planificación.
Cómo se compara California: en nuestra clasificación de los 50 estados por ingreso neto (lo que te queda; take-home pay), un trabajador independiente soltero (single) con $75,000 de ganancia neta conserva $57,264 en California después del impuesto federal y estatal sobre la renta, lo que sitúa al estado en el puesto 21 de 51 (impuesto estatal sobre la renta: $2,241).
Reserva de cada pago
—
Eso equivale a $0 de cada $1,000 que recibes
- Parte para el impuesto federal sobre la renta
- —
- Parte para el impuesto de autoempleo
- —
- Parte para el impuesto estatal
- —
- Total a reservar este año
- —
Estimación solo con fines informativos; no constituye asesoría fiscal, legal ni financiera. Cifras federales para el año fiscal 2026; los impuestos estatales y locales no se incluyen a menos que los ingreses. Consulta tu situación con un contador público certificado (CPA) o un agente inscrito ante el IRS.
Qué pagas sobre tus ganancias netas como trabajador independiente
| Impuesto | Quién lo recauda | Tasa de 2026 |
|---|---|---|
| Impuesto de autoempleo | IRS | 15.3% sobre el 92.35% de la ganancia neta (la parte del 12.4% se aplica hasta un límite de $184,500) |
| Impuesto federal sobre la renta | IRS | 10%–37% |
| Impuesto sobre la renta de California | Franchise Tax Board (FTB) | 1%–12.3%, más un 1% sobre los ingresos sujetos a impuestos (taxable income) que superen $1 millón |
Empieza por la parte federal con la calculadora del impuesto de autoempleo y la calculadora del impuesto estimado trimestral; después suma lo que corresponde a California.
Impuesto sobre la renta de California sobre las ganancias netas del trabajo independiente
California grava la ganancia neta de tu negocio como ingresos ordinarios (ordinary income), con tasas progresivas del 1% al 12.3%. Para 2026, la tasa del 12.3% se aplica a los ingresos sujetos a impuestos que superen $768,213 para quienes declaran como solteros. Además, el Behavioral Health Services Tax del 1% (antes llamado Mental Health Services Tax) se aplica a los ingresos sujetos a impuestos que superen $1 millón. La FTB ajusta sus tramos impositivos (tax brackets) por inflación cada año y publica las tablas completas de 2026 a finales de diciembre.
Tres diferencias con las reglas federales suelen tomar por sorpresa a los trabajadores independientes:
- No hay deducción QBI. California no aplica la deducción federal del 20% por ingresos calificados del negocio (qualified business income), por lo que tus ingresos sujetos a impuestos estatales suelen ser considerablemente mayores que tus ingresos sujetos a impuestos federales.
- No hay deducción por el impuesto estatal pagado. No puedes deducir el impuesto sobre la renta de California en tu declaración de California.
- No hay un impuesto estatal de autoempleo aparte. California no tiene un equivalente del impuesto federal de autoempleo, y los trabajadores por cuenta propia no están cubiertos automáticamente por State Disability Insurance (SDI). Si quieres esa cobertura, puedes contratarla a través del programa estatal Elective Coverage.
Impuesto estimado de California: no son cuatro pagos iguales
El calendario de pagos de impuesto estimado de California concentra los pagos al inicio del año, a diferencia de los pagos trimestrales iguales del IRS:
| Pago | Porcentaje del impuesto estimado anual | Fecha límite |
|---|---|---|
| 1 | 30% | 15 de abril de 2026 |
| 2 | 40% | 15 de junio de 2026 |
| 3 | 0% — sin pago | 15 de septiembre de 2026 |
| 4 | 30% | 15 de enero de 2027 |
Así que, para mediados de junio, se espera que hayas pagado el 70% de tu impuesto estimado de California. Paga el impuesto estimado federal según el calendario del IRS y el de California según este calendario: son pagos separados a agencias distintas (los pagos de California se hacen a través de la FTB con el Form 540-ES o Web Pay). En cuanto un solo pago de impuesto estimado o de prórroga (extension payment) supere $20,000, o tu obligación tributaria total (total tax liability) supere $80,000, la FTB te exige pagar electrónicamente.
Si constituyes una LLC
Una LLC de un solo miembro (single-member LLC) no se considera una entidad separada para el impuesto federal sobre la renta, pero California sí la reconoce. Toda LLC que opere en California debe pagar:
- Un impuesto anual de $800 para las LLC, incluso en un año sin ganancias netas.
- Una cuota adicional para las LLC cuando los ingresos brutos totales (gross receipts) de California alcancen $250,000, que aumenta a medida que crecen los ingresos.
Un negocio de propietario único (sole proprietorship) no paga ninguno de los dos. Esos $800 son una de las razones por las que muchos trabajadores independientes de California siguen como propietarios únicos hasta que la protección frente a la responsabilidad legal justifica el costo, y uno de los costos que debes evaluar si estás considerando una S corp. Consulta S corp frente a LLC.
Cuánto apartar en California
Como la tasa estatal sube rápidamente y no hay deducción QBI, los trabajadores independientes de California normalmente necesitan apartar más que la cantidad correspondiente solo a los impuestos federales. En la calculadora de cuánto apartar para impuestos, ingresa tu tasa prevista de California en el campo estatal —para muchos trabajadores independientes con ganancias netas moderadas, está en el rango del 6%–9.3%— y la calculadora la sumará al porcentaje federal.
Otros aspectos de California que debes conocer
- Impuestos municipales a los negocios. Ciudades como Los Ángeles y San Francisco tienen su propio registro tributario para negocios y, por encima de ciertos límites, impuestos a los negocios. Consulta los requisitos de tu ciudad.
- Permiso de vendedor (seller’s permit). Si vendes bienes físicos sujetos a impuestos, necesitas un permiso de vendedor del California Department of Tax and Fee Administration. La mayoría de los servicios no están sujetos al impuesto sobre las ventas (sales tax).
- Deducciones por jubilación y salud, como las de una SEP-IRA o un Solo 401(k) y la deducción del seguro médico para trabajadores por cuenta propia (self-employed health insurance deduction), generalmente también reducen tus ingresos sujetos a impuestos de California.
Preguntas frecuentes
¿Cuándo vencen los pagos de impuesto estimado de California?
El calendario de California concentra los pagos al principio: 30% a más tardar el 15 de abril de 2026, 40% a más tardar el 15 de junio de 2026, nada el 15 de septiembre y 30% a más tardar el 15 de enero de 2027. Estos pagos se envían al Franchise Tax Board mediante Form 540-ES o Web Pay, por separado de tus pagos al IRS.
¿Las LLC de California tienen que pagar un impuesto mínimo?
Sí. Todas las LLC que operan en California deben pagar un impuesto anual para LLC de $800, incluso en un año sin ganancias netas, más una cuota adicional cuando sus ingresos brutos totales (gross receipts) de California llegan a $250,000. Un negocio de propietario único no paga ninguno de los dos.
¿California permite la deducción por ingresos calificados del negocio (qualified business income, QBI) para trabajadores independientes?
No. California no aplica la deducción federal del 20% por ingresos calificados del negocio, así que tus ingresos sujetos a impuestos estatales suelen ser considerablemente mayores que tus ingresos sujetos a impuestos federales. Tampoco puedes deducir el impuesto sobre la renta de California en tu declaración de California.
¿California tiene un impuesto estatal de autoempleo?
No. California no tiene un equivalente al impuesto federal de autoempleo. Los trabajadores por cuenta propia tampoco tienen cobertura automática de State Disability Insurance (SDI), aunque puedes comprar cobertura mediante el programa estatal Elective Coverage.