Respuesta rápida
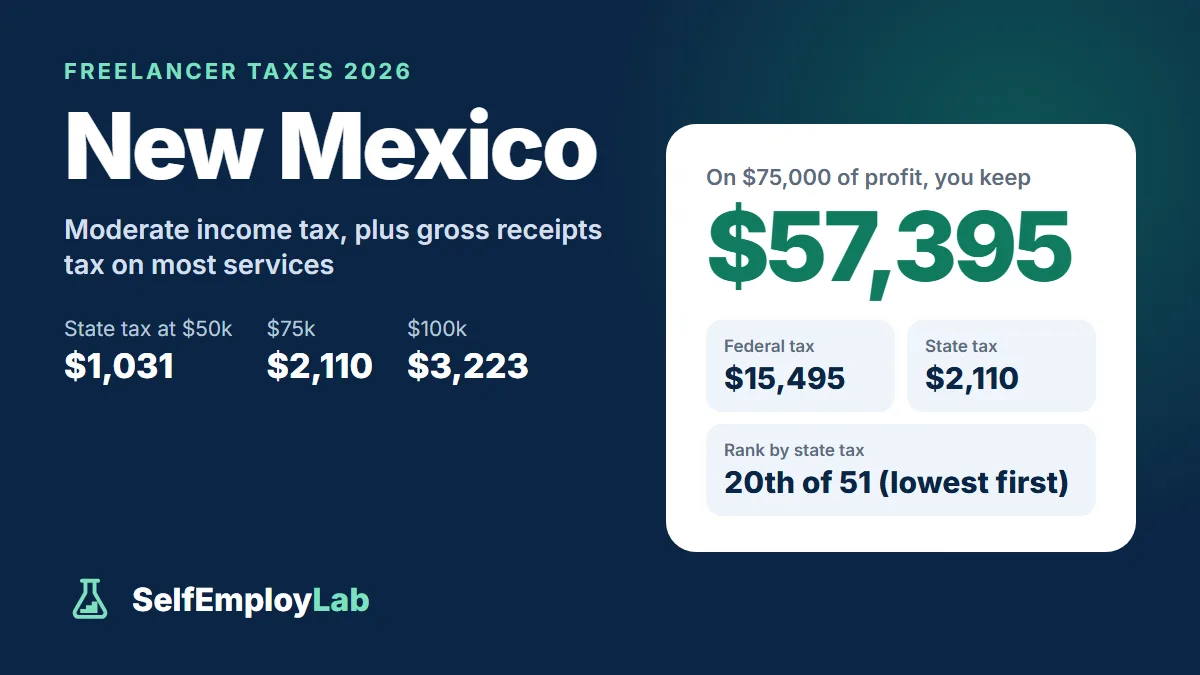
Un freelancer soltero en Nuevo México con $75,000 de ganancia neta paga aproximadamente $2,110 de impuesto sobre la renta de Nuevo México en 2026, además de aproximadamente $15,495 de impuestos federales (impuesto de autoempleo del 15.3% sobre el 92.35% de la ganancia neta más el impuesto sobre la renta), por lo que le quedan aproximadamente $57,395. Con $50,000, el impuesto estatal es de aproximadamente $1,031; con $100,000, de aproximadamente $3,223. La mayoría de los servicios también están sujetos al impuesto sobre los ingresos brutos de Nuevo México.
El impuesto sobre la renta (income tax) de Nuevo México para trabajadores independientes es moderado, pero el estado tiene un impuesto que la mayoría de los demás estados no tienen: un impuesto sobre los ingresos brutos que se aplica a la mayoría de los servicios, además de los bienes. Si trabajas por tu cuenta desde Nuevo México, ese impuesto puede costarte más que el impuesto sobre la renta. Esto es lo que debes pagar en 2026.
Cómo se compara Nuevo México: en nuestra clasificación de los 50 estados por ingreso neto (lo que te queda) (take-home pay), a un trabajador independiente soltero (single) con $75,000 de ganancia neta le quedan $57,395 en Nuevo México después del impuesto sobre la renta federal y estatal, lo que coloca al estado en el puesto 20 de 51 (impuesto estatal sobre la renta: $2,110).
Reserva de cada pago
—
Eso equivale a $0 de cada $1,000 que recibes
- Parte para el impuesto federal sobre la renta
- —
- Parte para el impuesto de autoempleo
- —
- Parte para el impuesto estatal
- —
- Total a reservar este año
- —
Estimación solo con fines informativos; no constituye asesoría fiscal, legal ni financiera. Cifras federales para el año fiscal 2026; los impuestos estatales y locales no se incluyen a menos que los ingreses. Consulta tu situación con un contador público certificado (CPA) o un agente inscrito ante el IRS.
Lo que pagas sobre la ganancia neta de tu trabajo independiente
| Impuesto | Tasa |
|---|---|
| Impuesto federal de autoempleo | 15.3% sobre el 92.35% de la ganancia neta (la parte del 12.4% se aplica hasta un límite de $184,500 para 2026) |
| Impuesto federal sobre la renta | 10%–37% |
| Impuesto sobre la renta de Nuevo México | Del 1.5% al 5.9% del ingreso tributable (taxable income) |
| Impuesto sobre los ingresos brutos | Tasa estatal del 4.875% más las tasas del condado y la ciudad, sobre tus ingresos brutos (no sobre tu ganancia neta) |
Tramos del impuesto sobre la renta de Nuevo México
Para una persona que declara como soltero, Nuevo México grava el ingreso tributable al 1.5% hasta $5,500, al 3.2% hasta $16,500, al 4.3% hasta $33,500, al 4.7% hasta $66,500, al 4.9% hasta $210,000 y al 5.9% por encima de esa cantidad. Nuevo México parte de tu ingreso bruto ajustado federal (adjusted gross income, AGI) y usa la misma deducción estándar de $16,100 que la declaración federal. Los gastos del Schedule C y la deducción (deduction) de la mitad de tu impuesto de autoempleo reducen tu ingreso sujeto a impuestos en Nuevo México; la deducción federal QBI no lo reduce.
Impuesto sobre los ingresos brutos por tus servicios
- Te corresponde pagarlo a ti, no a tu cliente. El impuesto sobre los ingresos brutos se impone al negocio. Puedes trasladarlo a tus clientes, pero, si lo haces, debe aparecer por separado en la factura.
- Se aplica a los servicios realizados en Nuevo México y a los servicios realizados en otros lugares cuando el producto del servicio se usa por primera vez en Nuevo México.
- Tu tasa depende de la ubicación. La tasa estatal es del 4.875%, y los condados y las ciudades añaden sus propias tasas adicionales. Si tu servicio requiere una licencia estatal o un título de maestría, usas la tasa del lugar donde realizas el trabajo. Para la mayoría de los demás servicios, usas la tasa del lugar donde el cliente recibe el trabajo. Consulta las tasas en el mapa de tasas del Taxation and Revenue Department; por lo general, solo cambian el 1 de julio.
- Clientes fuera del estado: los ingresos de un servicio vendido a un comprador de otro estado pueden deducirse si el comprador recibe y usa por primera vez el producto del servicio fuera de Nuevo México. Necesitas un certificado de transacción no gravable (nontaxable transaction certificate) u otra documentación aceptable.
- Presentación de declaraciones: regístrate para obtener un New Mexico Business Tax ID y presenta el Form TRD-41413 de forma mensual, trimestral o semestral, según lo que te asigne el departamento. Las declaraciones vencen el día 25 del mes siguiente a cada período.
Pagos de impuesto estimado sobre la renta
Nuevo México exige pagos de impuesto estimado sobre la renta mediante el cupón PIT-ES o a través de Taxpayer Access Point (TAP). El pago anual requerido es la cantidad menor entre el 90% del impuesto de este año y el 100% del impuesto del año pasado. El departamento verifica si corresponde una multa por pago insuficiente (underpayment penalty) cuando el impuesto que aún debes en tu declaración supera los $1,000. Las fechas de vencimiento coinciden con las del IRS: 15 de abril, 15 de junio y 15 de septiembre de 2026, y 15 de enero de 2027. Calcula la parte federal con la calculadora de pagos trimestrales de impuesto estimado.
Cuánto apartar
Para el impuesto sobre la renta, ingresa 4.7 en el campo estatal de la calculadora de cuánto apartar para impuestos, o 4.9 si tu ingreso tributable superará los $66,500. Aparta el impuesto sobre los ingresos brutos por separado, como un porcentaje de lo que facturas. Si lo agregas a las facturas, no sale de tu bolsillo. Si no lo haces, reduce tu ganancia neta.
Preguntas frecuentes
¿Nuevo México cobra impuestos por los servicios de trabajadores independientes?
Sí. El impuesto sobre los ingresos brutos (gross receipts tax) de Nuevo México se aplica a la mayoría de los servicios y se cobra sobre tus ingresos brutos, en lugar de tu ganancia neta. La tasa estatal es del 4.875%, y los condados y las ciudades agregan sus propias tasas. Puedes trasladar el impuesto a tus clientes, pero debe aparecer por separado en la factura.
¿Cuál es la tasa del impuesto sobre la renta de Nuevo México para trabajadores independientes?
Del 1.5% al 5.9%. Para quienes declaran como solteros, se aplica el 4.7% hasta $66,500 de ingresos sujetos a impuestos y el 4.9% hasta $210,000. Nuevo México usa la misma deducción estándar de $16,100 que la declaración federal, pero no la deducción por QBI.
¿Los clientes de otros estados deben pagar el impuesto sobre los ingresos brutos de Nuevo México?
No siempre. Los ingresos por un servicio vendido a un comprador de otro estado se pueden deducir si el comprador recibe y usa por primera vez el resultado del servicio fuera de Nuevo México. Necesitas un certificado de transacción no gravable (nontaxable transaction certificate) u otra evidencia aceptable.
¿Cuándo vencen los pagos de impuesto estimado de Nuevo México?
El 15 de abril, el 15 de junio y el 15 de septiembre de 2026, y el 15 de enero de 2027, usando el cupón PIT-ES o Taxpayer Access Point. El pago anual requerido es el menor entre el 90% del impuesto de este año y el 100% del impuesto del año pasado.