Respuesta rápida
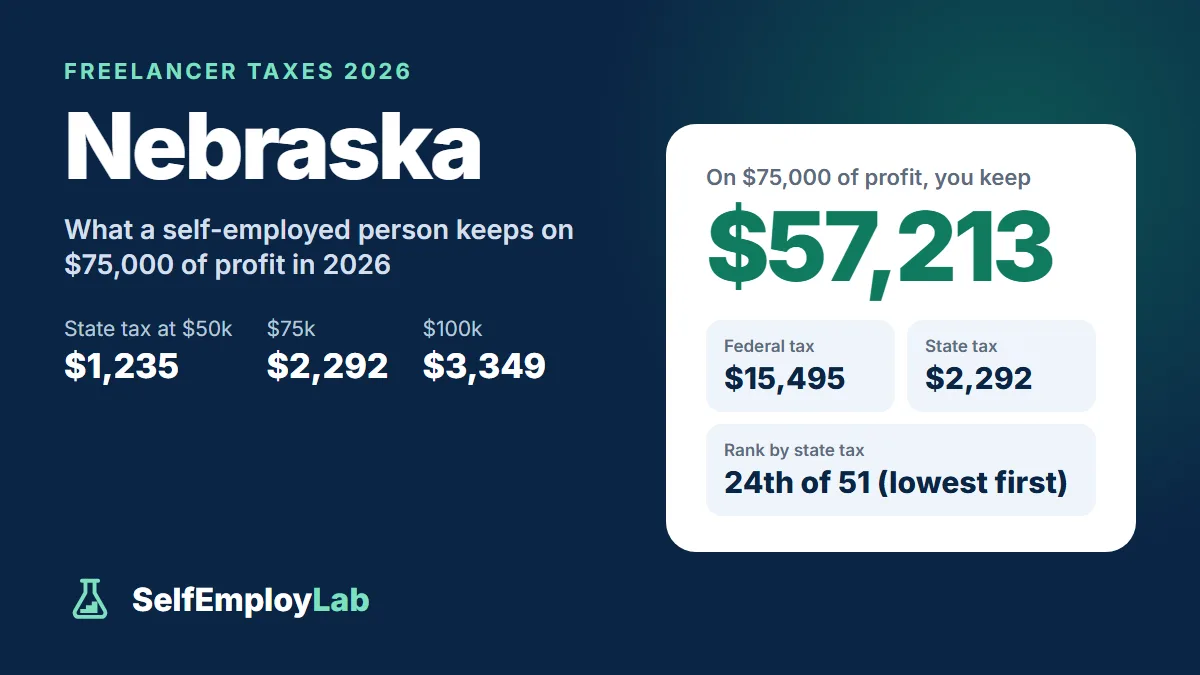
Un freelancer soltero en Nebraska con $75,000 de ganancia neta paga aproximadamente $2,292 de impuesto sobre la renta de Nebraska en 2026, además de aproximadamente $15,495 de impuestos federales (impuesto de autoempleo del 15.3% sobre el 92.35% de la ganancia neta más el impuesto sobre la renta), por lo que le quedan aproximadamente $57,213. Con $50,000, el impuesto estatal es de aproximadamente $1,235; con $100,000, de aproximadamente $3,349.
Nebraska está reduciendo gradualmente el impuesto sobre la renta (income tax). Para 2026, la tasa máxima es del 4.55% y, según la ley vigente, baja al 3.99% en 2027. Aquí te explicamos cuánto debe pagar un trabajador independiente de Nebraska en 2026 y cómo hacerlo.
Cómo se compara Nebraska: en nuestra clasificación de ingreso neto (lo que te queda) en los 50 estados, a un trabajador independiente soltero (single) con $75,000 de ganancia neta (profit) le quedan $57,213 en Nebraska después del impuesto federal y estatal sobre la renta. Nebraska ocupa el puesto 24 de 51 (impuesto estatal sobre la renta: $2,292).
Reserva de cada pago
—
Eso equivale a $0 de cada $1,000 que recibes
- Parte para el impuesto federal sobre la renta
- —
- Parte para el impuesto de autoempleo
- —
- Parte para el impuesto estatal
- —
- Total a reservar este año
- —
Estimación solo con fines informativos; no constituye asesoría fiscal, legal ni financiera. Cifras federales para el año fiscal 2026; los impuestos estatales y locales no se incluyen a menos que los ingreses. Consulta tu situación con un contador público certificado (CPA) o un agente inscrito ante el IRS.
Qué pagas sobre tus ganancias netas como trabajador independiente
| Impuesto | Tasa |
|---|---|
| Impuesto federal de autoempleo | 15.3% sobre el 92.35% de la ganancia neta (la parte del 12.4% se aplica hasta un límite de $184,500 para 2026) |
| Impuesto federal sobre la renta | 10%–37% |
| Impuesto sobre la renta de Nebraska | 2.46%, 3.51% sobre lo que exceda de $4,130 y 4.55% sobre lo que exceda de $24,760 de ingresos sujetos a impuestos (taxable income) (soltero, 2026) |
Tramos impositivos (tax brackets) de Nebraska para 2026
Para una persona que presenta su declaración como soltera, Nebraska grava los primeros $4,130 de ingresos sujetos a impuestos al 2.46%, la siguiente porción hasta $24,760 al 3.51% y todo lo que supere esa cantidad al 4.55%. Una ley de 2023, LB 754, introdujo estas reducciones gradualmente, y está previsto que la tasa máxima baje al 3.99% para 2027.
Nebraska parte de tu ingreso bruto ajustado federal (adjusted gross income, AGI), por lo que los gastos del negocio (business expenses) del Schedule C y la deducción (deduction) de la mitad de tu impuesto de autoempleo también reducen tus ingresos para efectos de los impuestos de Nebraska. La deducción federal QBI no se aplica al cálculo estatal. Una persona que declara como soltera resta la deducción estándar (standard deduction) de Nebraska de $8,850 y luego resta del impuesto un crédito por exención personal (personal exemption credit) de $176.
Pagos de impuesto estimado (estimated payments)
- Debes hacer pagos de impuesto estimado con el Form 1040N-ES si prevés que tu impuesto de Nebraska, después del crédito por exención personal, superará tus retenciones (withholding) y otros créditos por $500 o más.
- Las fechas límite coinciden con las del IRS: 15 de abril, 15 de junio y 15 de septiembre de 2026, y 15 de enero de 2027.
- Para evitar una multa por pago insuficiente (underpayment penalty), paga al menos el 90% del impuesto de este año o el 100% del impuesto del año pasado. Si tu AGI federal de 2025 superó los $150,000, el porcentaje del impuesto del año anterior es del 110%.
- No tienes que pagar una multa si tu impuesto de 2026 menos las retenciones es inferior a $500, si no tuviste obligación de pagar impuestos a Nebraska en 2025 o si presentas una declaración en Nebraska por primera vez.
- Nebraska e-pay te permite programar pagos con hasta un año de anticipación, sin necesidad de un comprobante de pago.
Calcula el monto de tus pagos federales con la calculadora de impuesto estimado trimestral y luego añade una cuarta parte de tu impuesto previsto de Nebraska al pago de cada fecha.
Si tienes una LLC
- Una LLC de un solo miembro que tributa como negocio de propietario único (sole proprietor) declara su ganancia neta en tu declaración personal de Nebraska.
- Las LLC de Nebraska presentan un informe bienal ante el Secretary of State entre el 1 de enero y el 1 de abril de cada año impar. El primero debe presentarse en el año impar posterior a la formación de la LLC.
- ¿Estás considerando elegir la tributación como S corp? El ahorro en impuestos sobre la nómina (payroll taxes) es federal, y Nebraska sigue gravando la ganancia neta que se te atribuye.
Cuánto apartar
Ingresa 4.55 en el campo estatal de la calculadora de cuánto apartar para impuestos. La deducción estándar, los tramos impositivos más bajos y el crédito de $176 hacen que lo que realmente pagas a Nebraska sea inferior al 4.55% de tu ganancia neta, así que esto te deja un margen.
Impuesto sobre las ventas (sales tax)
El impuesto estatal sobre las ventas de Nebraska es del 5.5%, y las ciudades y los condados pueden añadir hasta un 2%. Nebraska grava los bienes y un conjunto específico de servicios, como la limpieza y el mantenimiento de edificios, el control de plagas, los servicios de seguridad y de detectives, y la instalación o reparación de bienes tangibles. Muchos servicios de trabajadores independientes quedan fuera de esas categorías; por ejemplo, la consultoría que solo ofrece asesoría general no está gravada. Si vendes productos o alguno de los servicios gravados, regístrate en el Nebraska Department of Revenue.
Preguntas frecuentes
¿Cuál es la tasa del impuesto sobre la renta de Nebraska para 2026?
Para quienes declaran como solteros, 2.46% sobre los primeros $4,130 de ingresos sujetos a impuestos, 3.51% hasta $24,760 y 4.55% sobre el excedente. Según LB 754, está previsto que la tasa máxima baje a 3.99% para 2027.
¿Cuándo vencen los pagos de impuesto estimado de Nebraska?
El 15 de abril, el 15 de junio y el 15 de septiembre de 2026, y el 15 de enero de 2027, usando Form 1040N-ES si se prevé que tu impuesto supere tus retenciones y créditos fiscales por $500 o más. Nebraska e-pay te permite programar pagos con hasta un año de anticipación.
¿Cuándo presenta su informe una sociedad de responsabilidad limitada (limited liability company, LLC) de Nebraska?
Cada dos años. Las LLC de Nebraska presentan un informe bienal ante la Secretaría de Estado entre el 1 de enero y el 1 de abril de cada año impar, y el primero vence en el año impar posterior a su constitución.
¿Tengo que cobrar impuesto sobre las ventas por servicios en Nebraska?
Solo por los servicios incluidos en la lista de servicios gravados. El impuesto estatal sobre las ventas de Nebraska del 5.5%, más hasta un 2% local, se aplica a bienes y servicios como limpieza de edificios, control de plagas, seguridad y reparación de bienes tangibles. La consultoría que solo ofrece asesoría general no está sujeta a este impuesto.