Respuesta rápida
Una LLC por sí sola no cambia tus impuestos: de forma predeterminada, una LLC con un solo propietario tributa como un propietario único. Elegir el tratamiento fiscal de corporación S (S corp) puede reducir el impuesto de autoempleo porque la ganancia neta que supera un salario razonable no está sujeta a impuestos sobre la nómina (payroll taxes). Muchos asesores empiezan a plantear esta opción cuando la ganancia neta supera de forma constante aproximadamente $60,000–$80,000 al año.
“¿Me conviene pasar a ser una S corp?” es la pregunta más común entre los trabajadores independientes cuando empiezan a ganar bien. La respuesta depende de un factor —el impuesto de autoempleo— y de si el ahorro supera los costos adicionales.
Una LLC y una S corp son cosas distintas
Una LLC es una estructura legal creada conforme a las leyes estatales. Separa tu negocio de ti como persona para efectos de responsabilidad legal. Para efectos de los impuestos federales, una LLC con un solo dueño no se considera una entidad separada de forma predeterminada y tributa exactamente igual que un propietario único (sole proprietor): la ganancia neta se declara en el Schedule C y toda ella está sujeta al impuesto de autoempleo.
Una S corporation es una elección de tratamiento fiscal. Una LLC (o una corporación) puede elegir el tratamiento fiscal de S corp al presentar el Form 2553. Puedes tener una LLC que tribute como S corp.
De dónde viene el ahorro
Como dueño de una S corp que trabaja en el negocio, debes pagarte un salario razonable (reasonable salary) mediante la nómina. Ese salario está sujeto a los impuestos de Social Security y Medicare, igual que el de un empleado. La ganancia neta que exceda el salario puede retirarse como distribuciones (distributions), que no están sujetas a esos impuestos sobre la nómina (payroll taxes).
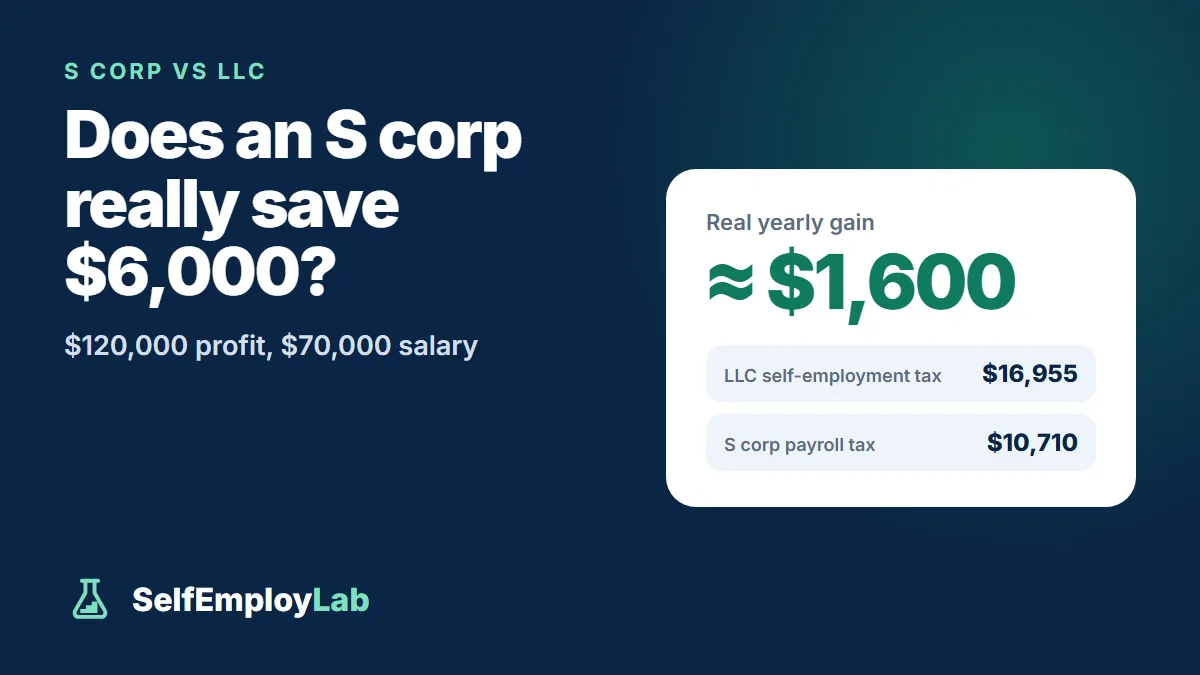
Como propietario único o LLC con el tratamiento fiscal predeterminado: impuesto de autoempleo ≈ $16,955.
Como S corp que paga un salario de $70,000: impuestos sobre la nómina correspondientes al salario (las partes del empleador y del empleado) ≈ $10,710; los otros $50,000 son una distribución.
Diferencia ≈ $6,245 al año — antes de los costos adicionales que se indican a continuación y otros efectos fiscales.
Una vez que se toman en cuenta la menor deducción (deduction) por QBI y los costos de operación, el beneficio real en este ejemplo se acerca más a $1,600 al año. Haz tus propios cálculos con la calculadora de ahorro de impuestos con una S corp, o calcula cuánto pagarías como propietario único con la calculadora del impuesto de autoempleo.
Cuánto cuesta
- Nómina. Debes gestionar tu propia nómina, con retenciones (withholding) y declaraciones trimestrales de impuestos sobre la nómina, por lo general mediante un servicio de nómina.
- Una declaración de impuestos por separado. La S corp presenta el Form 1120-S y te emite un Schedule K-1, lo que normalmente implica honorarios contables más altos.
- Costos estatales. Algunos estados cobran impuestos de franquicia (franchise taxes) o cuotas anuales, o no reconocen plenamente el tratamiento fiscal de S corp.
- Una base menor para las aportaciones para el retiro. Las aportaciones para el retiro se basan en tu salario, no en la ganancia neta total.
- Posibles efectos en otras deducciones, como la deducción por ingresos calificados del negocio (qualified business income deduction).
El “salario razonable” no es opcional
El IRS espera que los dueños que también son empleados se paguen lo que le pagarían a otra persona por hacer el mismo trabajo. Pagar un salario simbólico para evitar los impuestos sobre la nómina es un problema frecuente en las auditorías. El ahorro proviene únicamente de la ganancia neta que realmente excede un salario justo.
¿Cuándo conviene?
No hay una cifra única a partir de la cual el ahorro compense los costos, porque los costos y los salarios justos varían. Muchos asesores empiezan a plantear esta opción cuando la ganancia neta supera de forma constante aproximadamente $60,000–$80,000 al año y se espera que se mantenga en ese nivel. Por debajo de ese monto, los costos de nómina y contabilidad suelen consumir el ahorro. Haz tus propios cálculos —o, mejor aún, pídele a un contador que los haga— antes de presentar el Form 2553.
En resumen
- Constituye una LLC para separar legalmente tu negocio de ti; por sí sola, no cambia tus impuestos.
- Considera elegir el tratamiento fiscal de S corp cuando tu ganancia neta sea alta y estable.
- Busca asesoría profesional antes de cambiar: el cambio modifica la forma en que presentas tus declaraciones en todos los años posteriores.
Preguntas frecuentes
¿Cuánto puede ahorrar una S corp con $120,000 de ganancia neta?
En un ejemplo, el impuesto de autoempleo como propietario único es de unos $16,955, frente a unos $10,710 de impuestos sobre la nómina correspondientes a un salario de $70,000 en una S corp, una diferencia de unos $6,245. Al tener en cuenta la menor deducción QBI y los costos de operación, el ahorro real se acerca más a $1,600 al año.
¿Puedo pagarme un salario bajo de mi S corp para ahorrar impuestos?
No. El IRS espera que los propietarios que también son empleados se paguen lo que le pagarían a otra persona por hacer el mismo trabajo. Pagarse un salario simbólico para evitar el impuesto sobre la nómina es un problema frecuente en las auditorías, y el ahorro solo proviene de la ganancia neta que realmente supera un salario justo.
¿Qué costos adicionales tiene una S corp?
Debes procesar tu propia nómina con retenciones y declaraciones trimestrales, y la S corp presenta su propio Form 1120-S y te emite un Schedule K-1, lo que suele implicar honorarios contables más altos. Algunos estados cobran impuestos de franquicia (franchise taxes) o cuotas, y las aportaciones para la jubilación se basan en tu salario, no en la ganancia neta total.
¿Cómo elijo el tratamiento fiscal de S corp para mi LLC?
Una LLC o una corporación elige el tratamiento fiscal de S corp al presentar Form 2553, por lo que puedes tener una LLC que tribute como S corp. Primero haz los cálculos, idealmente con un contador, porque el cambio modifica la forma en que presentas tus declaraciones en todos los años posteriores.