Respuesta rápida
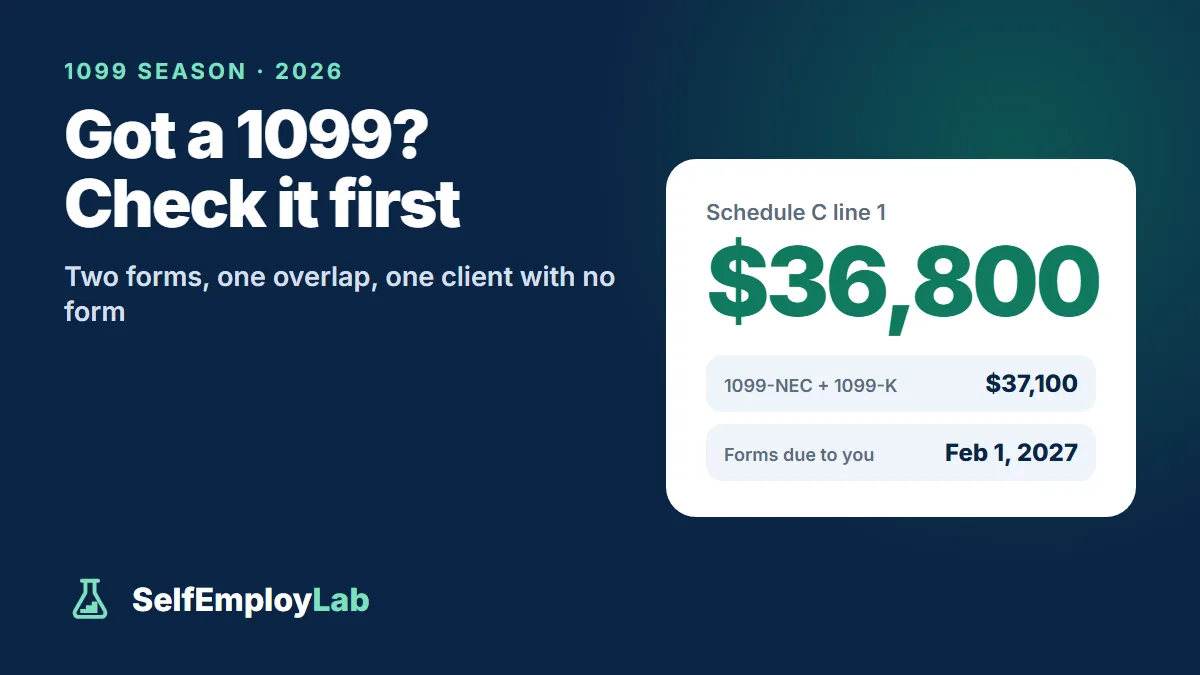
Compara cada 1099-NEC y 1099-K con tus propios registros, pídele al pagador un formulario corregido si hay algún error y declara tus ingresos brutos (gross receipts) reales una sola vez en la línea 1 del Schedule C. Los ingresos están sujetos a impuestos aunque no recibas ningún formulario. Para 2026, deben entregarte los formularios a más tardar el 1 de febrero de 2027, porque el 31 de enero cae en domingo.
Cuando recibas un 1099-NEC o 1099-K, compáralo con tus propios registros de ingresos, pide al pagador que corrija cualquier error y declara los ingresos reales de tu negocio una sola vez en la línea 1 del Schedule C, aunque no todos los pagadores te hayan enviado un formulario. El 1099 es el informe que el pagador envía al IRS, no una factura de impuestos; por eso, tus registros determinan cuánto debes y los formularios sirven para comprobar que las cifras coincidan.
Cuándo deben llegar los formularios
Para ambos formularios, la fecha límite para entregarte tu copia es el 31 de enero. Como el 31 de enero de 2027 cae en domingo y las reglas del IRS trasladan cualquier fecha de presentación o entrega que caiga en fin de semana o día feriado legal al siguiente día hábil, la fecha límite efectiva para los formularios de 2026 es el lunes 1 de febrero de 2027.
| Formulario | Fecha límite para entregártelo | Fecha límite para presentarlo al IRS |
|---|---|---|
| 1099-NEC | 1 de febrero de 2027 | 1 de febrero de 2027 (en papel o por vía electrónica) |
| 1099-K | 1 de febrero de 2027 | 1 de marzo de 2027 en papel (el 28 de febrero cae en domingo), o 31 de marzo de 2027 si se presenta por vía electrónica |
Muchas plataformas publican el 1099-K en tu cuenta en lugar de enviarlo por correo. Si un formulario no ha llegado para mediados de febrero, comunícate con el pagador. Puedes presentar tu declaración usando tus propios registros aunque no lo tengas.
Compara cada formulario con tus registros
Antes de ingresar cualquier dato, compara cada formulario con tus facturas, informes de las plataformas y estados de cuenta bancarios. En cada uno, confirma:
- Tu nombre y número de identificación del contribuyente (taxpayer ID). Los últimos cuatro dígitos deben coincidir con el SSN o EIN de tu Form W-9.
- El monto. En un 1099-NEC, la remuneración a personas que no son empleados (nonemployee compensation) aparece en la casilla 1a de la revisión de diciembre de 2026 (casilla 1 en versiones anteriores). En un 1099-K, el monto bruto aparece en la casilla 1a.
- Qué incluye. Un 1099-K muestra los pagos brutos antes de comisiones, reembolsos y gastos de envío, por lo que normalmente el monto será mayor que lo que llegó a tu cuenta bancaria. Esa diferencia por sí sola no es un error.
- Casilla 4. Si aparece un monto, se retuvieron impuestos de tus pagos. Más adelante explicamos esto.
Si no sabes por qué recibiste un formulario y no el otro, la explicación de las diferencias entre el 1099-NEC y el 1099-K detalla quién envía cada uno y cuándo.
Si un 1099 tiene errores
Empieza por el pagador, no por el IRS. El IRS no puede corregir la declaración informativa (information return) de otra persona. El pagador la corrige emitiendo un nuevo formulario con la casilla “CORRECTED” (corregido) marcada y enviándolo tanto a ti como al IRS. Haz la solicitud por escrito, adjunta tus registros y conserva una copia.
No retrases tu declaración esperando la corrección. Si el pagador no quiere corregir el formulario o no lo hará a tiempo:
- El monto del 1099-NEC es demasiado alto. Declara los ingresos brutos (gross receipts) correctos en la línea 1 del Schedule C. Las instrucciones del Schedule C indican que, si el total de la casilla 1 de tus Forms 1099-NEC supera lo que declaras en la línea 1, debes adjuntar una explicación por escrito de la diferencia. Conserva los registros de pagos y tu correspondencia con el pagador.
- El 1099-K incluye dinero que no es un ingreso. Supongamos que el dinero que te devolvió un amigo por unos boletos se clasificó como un pago por bienes y servicios. En el Form 1040 de 2025, los montos reportados por error se anotaban en el espacio de la parte superior del Schedule 1, y el resto del 1099-K se declaraba donde correspondiera, por ejemplo, en el Schedule C. Las preguntas frecuentes del IRS sobre el 1099-K también describen dos anotaciones en las líneas 8z y 24z del Schedule 1 que se compensan entre sí y dan un resultado neto de cero. Consulta las instrucciones de 2026 cuando se publiquen para saber el lugar exacto.
- Crees que en realidad eras empleado. Las instrucciones del 1099-NEC indican que debes declarar ese monto como salarios y presentar el Form 8919.
Si recibes un formulario corregido después de presentar tu declaración y usaste una cifra diferente, presenta el Form 1040-X si es necesario.
Si nunca recibiste un 1099
Los ingresos siguen sujetos a impuestos. Los umbrales de reporte solo determinan si el pagador tiene que enviar un formulario. Para los pagos realizados en 2026, un cliente generalmente presenta un 1099-NEC cuando te paga $2,000 o más, y una aplicación de pagos o plataforma de compraventa presenta un 1099-K cuando tus pagos brutos superan los $20,000 y tienes más de 200 transacciones. Los procesadores de tarjetas reportan los pagos con tarjeta sin un mínimo, y algunos estados establecen umbrales más bajos para el 1099-K.
Un cliente que te pagó $1,500, algunos trabajos pagados en efectivo o ventas por una aplicación por debajo del umbral podrían no generar ningún formulario. Aun así, todo se incluye en la línea 1 del Schedule C. Para una explicación más amplia sobre cómo declarar pequeñas cantidades de ingresos adicionales, consulta la guía de impuestos sobre trabajos extra.
Los mismos ingresos en un 1099-NEC y un 1099-K
Cuando un cliente te paga con tarjeta de crédito o mediante una aplicación de pagos, el IRS indica que ese pago debe aparecer únicamente en el 1099-K. El cliente debe excluirlo del 1099-NEC. Los clientes no siempre lo saben.
Decláralo una sola vez. Pídele al cliente un 1099-NEC corregido que excluya los pagos por aplicación o tarjeta. Si no quiere emitirlo, declara tus ingresos brutos reales y guarda juntos la factura, el registro de la aplicación y el 1099-NEC del cliente, para que puedas demostrar la duplicación si el IRS te pregunta. Si el monto inflado del 1099-NEC hace que el total de la casilla 1 supere el monto de la línea 1 de tu Schedule C, adjunta la explicación por escrito que se describe arriba.
Un 1099-K por artículos personales vendidos con pérdida
Si vendiste tus propias cosas usadas por menos de lo que pagaste, no hay ganancia ni impuesto, y la pérdida no es deducible. El 1099-K de todos modos reporta la venta, así que debes mostrar por qué no es un ingreso. En la declaración de 2025, ese monto se anotaba en el mismo espacio de la parte superior del Schedule 1. En el ejemplo del IRS, alguien que compró un sofá por $1,000 y lo vendió por $700 anota $700. Un artículo personal vendido con ganancia es diferente: la ganancia está sujeta a impuestos y se declara en el Form 8949 y el Schedule D. Si también vendes artículos para obtener ganancias, esas ventas corresponden al Schedule C. La guía de impuestos para vendedores de Etsy y eBay explica dónde está esa diferencia.
Casilla 4: retención adicional de impuestos (backup withholding)
La mayoría de los trabajadores independientes ven $0 en la casilla 4. Si hay un monto, el pagador retuvo impuesto federal sobre la renta (income tax) de tus pagos a la tasa de retención adicional del 24%, generalmente porque no tenía un número de identificación del contribuyente válido para ti. Lo declaras como impuesto federal retenido en tu Form 1040, en la línea de retenciones de Forms 1099 (línea 25b del formulario de 2025), y reduce tu saldo a pagar o aumenta tu reembolso. Para detener esa retención en adelante, entrega al pagador un Form W-9 correcto y firmado.
Ejemplo resuelto: dos formularios 1099 y uno que falta
Jordan trabaja como diseñador independiente. Esto es lo que muestran sus propios registros de 2026:
- El cliente A pagó $14,000: $12,800 por transferencia bancaria y $1,200 mediante una aplicación de pagos.
- Los clientes pequeños pagaron $21,000 mediante la misma aplicación. La aplicación cobró un 3% en comisiones sobre los $22,200 en pagos del negocio de Jordan, es decir, $666.
- El cliente B pagó $1,800 por transferencia bancaria.
- Un amigo le devolvió $900 por boletos para un concierto mediante la aplicación, y el pago se clasificó como un pago por bienes y servicios.
A principios de 2027, llegan dos formularios. El 1099-NEC del cliente A muestra $14,000, que incluye por error los $1,200 pagados mediante la aplicación. El 1099-K de la aplicación muestra $23,100 ($21,000 + $1,200 + $900). El cliente B no envía nada, ya que $1,800 está por debajo del umbral de $2,000.
| Paso | Cálculo | Resultado |
|---|---|---|
| Total de ambos formularios | $14,000 + $23,100 | $37,100 |
| Restar el monto duplicado | − $1,200 (en ambos formularios) | $35,900 |
| Restar el pago que no es un ingreso | − $900 (devolución del dinero de los boletos) | $35,000 |
| Sumar los ingresos sin formulario | + $1,800 (cliente B) | $36,800 |
| Ingresos brutos, línea 1 del Schedule C | $36,800 |
Ahora compara esa cifra con los registros del banco. Los depósitos fueron $12,800 del cliente A, $22,434 en transferencias de la aplicación ($23,100 − $666 en comisiones) y $1,800 del cliente B, para un total de $37,034. Vuelve a sumar los $666 en comisiones y resta los $900 de la devolución del dinero de los boletos: $37,034 + $666 − $900 = $36,800. Los registros del banco y los formularios coinciden.
Dónde va cada cifra
- Línea 1 del Schedule C: los ingresos brutos según tus registros, que incluyen los formularios 1099 de tu negocio más los ingresos sin formulario. La guía del Schedule C explica paso a paso el resto del formulario.
- Gastos del Schedule C: las comisiones de las plataformas y otros gastos del negocio (business expenses), que se deducen por separado en lugar de restarse del monto de la línea 1.
- Schedule SE: el impuesto sobre el trabajo por cuenta propia (self-employment tax) sobre tu ganancia neta (net profit).
- Form 1040: cualquier retención de la casilla 4, que se cuenta como impuesto ya pagado.
Una vez que sepas cuál es tu ganancia neta real, la calculadora de cuánto apartar para impuestos te muestra cuánto separar de cada pago para que no te falte dinero cuando toque pagar los impuestos de este año.
Preguntas frecuentes
¿Qué pasa si mi cliente no quiere corregir un 1099-NEC incorrecto?
Presenta tu declaración de todos modos usando el monto correcto de tus registros en la línea 1 del Schedule C. Si los totales de la casilla 1 de tus 1099-NEC superan el monto de la línea 1, las instrucciones del Schedule C indican que debes adjuntar una explicación escrita de la diferencia. Guarda las facturas y tu solicitud de corrección.
El mismo pago aparece en mi 1099-NEC y en mi 1099-K. ¿Pago impuestos dos veces?
No. Decláralo una sola vez. El IRS indica que los pagos con tarjeta y mediante aplicaciones de pago deben aparecer únicamente en el 1099-K, así que pídele al cliente un 1099-NEC corregido y guarda la factura y el registro de la aplicación que demuestren la duplicación por si el IRS te pregunta.
¿Qué significa la casilla 4 de un 1099?
La casilla 4 muestra la retención adicional (backup withholding), el impuesto federal sobre la renta que el pagador retuvo al 24%, generalmente porque no tenía un número de identificación fiscal válido tuyo. Inclúyelo en el Form 1040 como impuesto retenido y entrégale al pagador un Form W-9 correcto para detener esa retención.
¿Debo pagar impuestos por un 1099-K por vender mis muebles usados?
No si los vendiste por menos de lo que pagaste. No hay ganancia y la pérdida no es deducible. En la declaración de 2025, ese monto se anotaba en el espacio de la parte superior del Schedule 1. Un artículo personal vendido con ganancia se declara en el Form 8949 y el Schedule D.