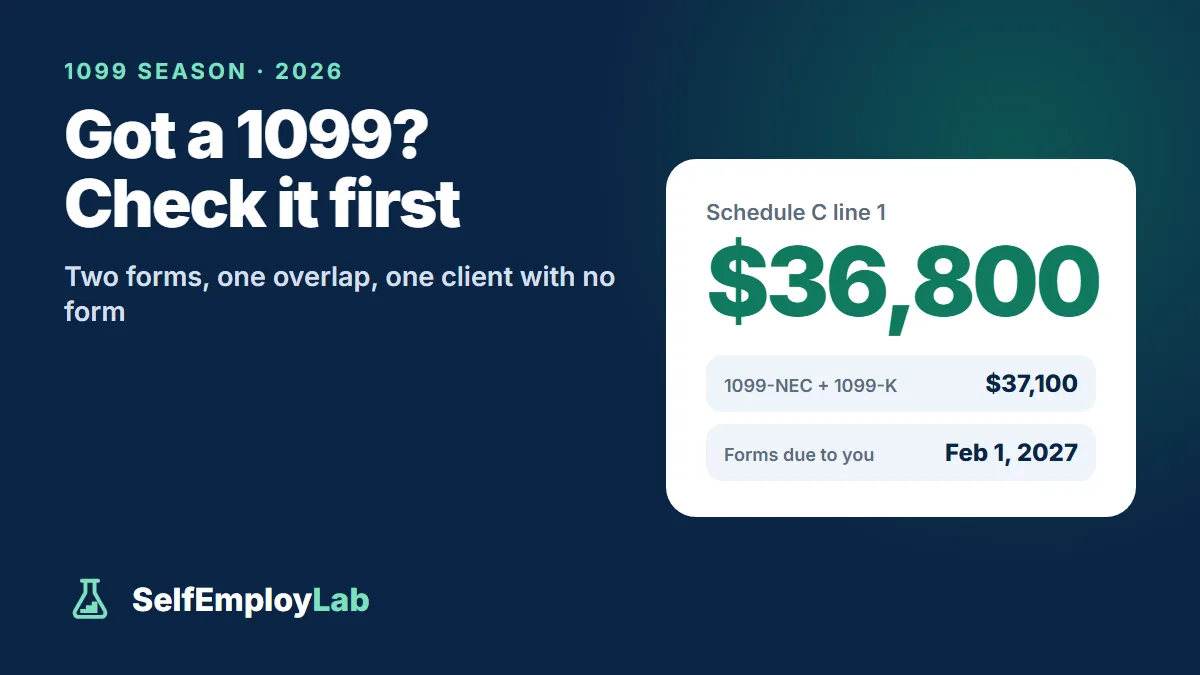
Resposta rápida
Compare cada 1099-NEC e 1099-K com seus próprios registros, peça ao pagador um formulário corrigido se houver algum erro e informe sua receita bruta (gross receipts) real uma única vez na linha 1 do Schedule C. A renda é tributável mesmo sem formulário. Para 2026, os formulários devem ser entregues a você até 1 de fevereiro de 2027, porque 31 de janeiro cai em um domingo.
Quando um 1099-NEC ou 1099-K chegar, confira os valores com seus próprios registros de renda, peça ao pagador que corrija qualquer erro e declare a renda real do seu negócio uma única vez na linha 1 do Schedule C, mesmo que nem todos os pagadores tenham enviado um formulário. O 1099 é o informe que o pagador envia ao IRS, não uma cobrança de imposto. Por isso, seus registros determinam quanto você deve, e os formulários servem para conferir esses registros.
Quando os formulários devem chegar
Para os dois formulários, o prazo para entregar sua cópia é 31 de janeiro. Como 31 de janeiro de 2027 cai em um domingo, e as regras do IRS transferem qualquer prazo de envio ou entrega que caia em um fim de semana ou feriado legal para o próximo dia útil, o prazo efetivo para os formulários de 2026 é segunda-feira, 1 de fevereiro de 2027.
| Formulário | Prazo de entrega a você | Prazo de envio ao IRS |
|---|---|---|
| 1099-NEC | 1 de fevereiro de 2027 | 1 de fevereiro de 2027 (em papel ou por meio eletrônico) |
| 1099-K | 1 de fevereiro de 2027 | 1 de março de 2027 em papel (28 de fevereiro é domingo), ou 31 de março de 2027 se enviado por meio eletrônico |
Muitas plataformas disponibilizam o 1099-K na sua conta em vez de enviá-lo pelo correio. Se um formulário não tiver chegado até meados de fevereiro, entre em contato com o pagador. Você ainda pode apresentar sua declaração com base nos seus próprios registros, sem o formulário.
Confira cada formulário com seus registros
Antes de preencher qualquer informação, compare cada formulário com suas faturas, relatórios das plataformas e extratos bancários. Em cada um, confirme:
- Seu nome e número de identificação fiscal (taxpayer ID). Os últimos quatro dígitos devem corresponder ao SSN ou EIN informado no seu Form W-9.
- O valor. No 1099-NEC, a remuneração de não empregados (nonemployee compensation) aparece no campo 1a na revisão de dezembro de 2026 (campo 1 nas versões anteriores). No 1099-K, o valor bruto aparece no campo 1a.
- O que ele inclui. O 1099-K mostra os pagamentos brutos antes de taxas, reembolsos e frete, então o valor geralmente será maior do que o que entrou na sua conta bancária. Essa diferença, por si só, não é um erro.
- Campo 4. Se houver um valor, houve retenção de imposto nos seus pagamentos. Veja mais sobre isso abaixo.
Se você não sabe ao certo por que recebeu um formulário e não o outro, a explicação sobre 1099-NEC e 1099-K mostra quem envia cada um e quando.
Se um 1099 estiver errado
Comece pelo pagador, não pelo IRS. O IRS não pode corrigir a declaração informativa (information return) de outra pessoa. O pagador faz a correção emitindo um novo formulário com a caixa “CORRECTED” (corrigido) marcada, que é enviado tanto a você quanto ao IRS. Faça o pedido por escrito, com seus registros, e guarde uma cópia.
Não deixe de enviar sua declaração enquanto espera a correção. Se o pagador não corrigir o formulário ou não fizer isso a tempo:
- 1099-NEC com valor maior do que o correto. Declare a receita bruta (gross receipts) correta na linha 1 do Schedule C. As instruções do Schedule C dizem que, se o total do campo 1 dos seus Forms 1099-NEC for maior do que o valor declarado na linha 1, você deve anexar uma declaração explicando a diferença. Guarde os registros de pagamento e as mensagens trocadas com o pagador.
- 1099-K inclui dinheiro que não é renda. Imagine que o reembolso de um amigo por ingressos tenha sido marcado como pagamento por bens e serviços. No Form 1040 de 2025, você informava os valores declarados por engano no espaço de preenchimento no topo do Schedule 1, e o restante do 1099-K era informado no local correspondente, como o Schedule C. As perguntas frequentes do IRS sobre o 1099-K também descrevem dois lançamentos que se compensam nas linhas 8z e 24z do Schedule 1, com resultado líquido zero. Confira as instruções de 2026 quando forem publicadas para saber o local exato.
- Você acredita que, na verdade, era empregado. As instruções do 1099-NEC dizem para declarar o valor como salário e apresentar o Form 8919.
Se um formulário corrigido chegar depois que você enviar sua declaração e ela tiver usado um valor diferente, apresente o Form 1040-X, se necessário.
Se você não recebeu um 1099
A renda continua sendo tributável. Os limites para emissão dos informes determinam apenas se o pagador precisa enviar um formulário. Para pagamentos feitos em 2026, um cliente geralmente apresenta um 1099-NEC quando paga a você $2,000 ou mais, e um aplicativo de pagamentos ou marketplace apresenta um 1099-K quando seus pagamentos brutos ultrapassam $20,000 e você tem mais de 200 transações. As processadoras de cartões informam os pagamentos com cartão sem valor mínimo, e alguns estados estabelecem limites menores para o 1099-K.
Um cliente que pagou $1,500, alguns trabalhos pagos em dinheiro ou vendas por aplicativo abaixo do limite podem não gerar formulário algum. Tudo isso ainda deve ser informado na linha 1 do Schedule C. Para uma visão mais ampla sobre como declarar pequenos valores de renda extra, veja o guia de impostos sobre renda extra.
A mesma renda em um 1099-NEC e em um 1099-K
Quando um cliente paga você com cartão de crédito ou por um aplicativo de pagamentos, o IRS diz que esse pagamento deve aparecer apenas no 1099-K. O cliente deve deixá-lo de fora do 1099-NEC. Nem sempre os clientes sabem disso.
Declare o valor uma única vez. Peça ao cliente um 1099-NEC corrigido que exclua os pagamentos feitos por aplicativo ou cartão. Se ele não emitir um, declare sua receita bruta real e guarde juntos a fatura, o registro do aplicativo e o 1099-NEC do cliente, para que você possa comprovar a duplicidade se o IRS perguntar. Se o valor inflado do 1099-NEC deixar o total do campo 1 acima do valor informado na linha 1 do Schedule C, anexe a declaração explicativa descrita acima.
Um 1099-K por itens pessoais vendidos com prejuízo
Se você vendeu seus próprios objetos usados por menos do que pagou, não há ganho nem imposto, e o prejuízo não é dedutível. O 1099-K ainda informa a venda, então você precisa mostrar por que ela não é renda. Na declaração de 2025, você informava esse valor no mesmo espaço de preenchimento no topo do Schedule 1. No exemplo do IRS, quem comprou um sofá por $1,000 e o vendeu por $700 informa $700. Um item pessoal vendido com ganho é diferente: o ganho é tributável e deve ser informado no Form 8949 e no Schedule D. Se você também vende itens com fins lucrativos, essas vendas devem ser informadas no Schedule C. O guia de impostos para vendedores do Etsy e do eBay explica onde está essa distinção.
Campo 4: retenção de segurança (backup withholding)
A maioria dos freelancers encontra $0 no campo 4. Se houver um valor, o pagador reteve imposto de renda (income tax) federal dos seus pagamentos à alíquota de 24% de retenção de segurança, geralmente porque não tinha um número de identificação fiscal válido seu. Você informa esse valor como imposto federal retido no seu Form 1040, na linha de retenções dos Forms 1099 (linha 25b no formulário de 2025), e ele reduz seu saldo a pagar ou aumenta sua restituição. Para impedir novas retenções, forneça ao pagador um Form W-9 correto e assinado.
Exemplo resolvido: dois 1099 e um que não chegou
Jordan trabalha como designer freelancer. Veja o que os próprios registros de Jordan mostram para 2026:
- O Cliente A pagou $14,000: $12,800 por transferência bancária e $1,200 por um aplicativo de pagamentos.
- Clientes pequenos pagaram $21,000 pelo mesmo aplicativo. O aplicativo reteve 3% em taxas sobre os $22,200 em pagamentos do negócio de Jordan, ou seja, $666.
- O Cliente B pagou $1,800 por transferência bancária.
- Um amigo reembolsou $900 por ingressos de um show pelo aplicativo, e o valor foi marcado como pagamento por bens e serviços.
No início de 2027, chegam dois formulários. O 1099-NEC do Cliente A mostra $14,000, incluindo incorretamente os $1,200 pagos pelo aplicativo. O 1099-K do aplicativo mostra $23,100 ($21,000 + $1,200 + $900). O Cliente B não envia nada, já que $1,800 está abaixo do limite de $2,000.
| Etapa | Cálculo | Resultado |
|---|---|---|
| Total dos dois formulários | $14,000 + $23,100 | $37,100 |
| Retirar o valor duplicado | − $1,200 (nos dois formulários) | $35,900 |
| Retirar o pagamento que não é renda | − $900 (reembolso dos ingressos) | $35,000 |
| Adicionar a renda sem formulário | + $1,800 (Cliente B) | $36,800 |
| Receita bruta, linha 1 do Schedule C | $36,800 |
Agora confira esse valor com o extrato bancário. Os depósitos foram de $12,800 do Cliente A, $22,434 em repasses do aplicativo ($23,100 − $666 em taxas) e $1,800 do Cliente B, totalizando $37,034. Some de volta os $666 em taxas e retire os $900 de reembolso dos ingressos: $37,034 + $666 − $900 = $36,800. Os valores do banco e dos formulários batem.
Onde informar os valores
- Linha 1 do Schedule C: a receita bruta dos seus registros, incluindo os 1099 do seu negócio e a renda sem formulário. O guia do Schedule C explica o restante do formulário passo a passo.
- Despesas no Schedule C: taxas das plataformas e outros custos do negócio, deduzidos separadamente em vez de descontados do valor da linha 1.
- Schedule SE: imposto de autônomo (self-employment tax) sobre seu lucro líquido (net profit).
- Form 1040: qualquer retenção do campo 4, contabilizada como imposto já pago.
Depois que você souber seu lucro líquido real, a calculadora de reserva para impostos mostra quanto separar de cada pagamento para que não falte dinheiro na hora de pagar o imposto deste ano.
Perguntas frequentes
E se meu cliente não quiser corrigir um 1099-NEC errado?
Entregue a declaração mesmo assim, usando o valor correto dos seus registros na linha 1 do Schedule C. Se a soma dos valores do campo 1 dos seus 1099-NEC for maior que o valor da linha 1, as instruções do Schedule C dizem para anexar uma declaração explicando a diferença. Guarde as faturas e seu pedido de correção.
O mesmo pagamento aparece no meu 1099-NEC e no meu 1099-K. Pago imposto duas vezes?
Não. Informe o pagamento uma única vez. O IRS diz que pagamentos por cartão e aplicativos de pagamento devem constar apenas no 1099-K. Portanto, peça ao cliente um 1099-NEC corrigido e guarde a fatura e o registro do aplicativo que comprovam a duplicidade, caso o IRS peça.
O que significa o campo 4 de um 1099?
O campo 4 mostra a retenção de segurança (backup withholding), um imposto de renda federal que o pagador reteve à alíquota de 24%, geralmente porque não tinha um número de identificação fiscal válido seu. Informe esse valor no Form 1040 como imposto retido e forneça ao pagador um Form W-9 correto para interromper a retenção.
Devo imposto sobre um 1099-K pela venda dos meus móveis antigos?
Não, se você vendeu por menos do que pagou. Não há ganho, e o prejuízo não é dedutível. Na declaração de 2025, esse valor era informado no espaço de preenchimento no topo do Schedule 1. Um item pessoal vendido com ganho deve ser informado no Form 8949 e no Schedule D.