Resposta rápida
Se você é autônomo e usa parte da sua casa de forma regular e exclusiva como principal local do negócio, pode deduzir esse espaço no Schedule C de 2026. O método simplificado permite $5 por pé quadrado, até 300 pés quadrados, com um máximo de $1,500. O método regular, no Form 8829, deduz a porcentagem dos custos reais da casa correspondente ao uso no negócio.
Sim, se você é autônomo e usa parte da sua residência de forma regular e exclusiva como seu principal local de trabalho, pode deduzir um home office no seu Schedule C de 2026. O método simplificado permite deduzir $5 por pé quadrado, até 300 pés quadrados, com um máximo de $1,500, enquanto o método regular, pelo Form 8829, deduz a parcela dos custos reais da residência correspondente ao uso para o negócio e costuma render uma dedução maior.
Qual método é mais vantajoso depende dos custos da sua residência e do tamanho do seu escritório. Um exemplo calculado no final compara os dois.
Quem tem direito
A dedução é para quem declara renda do negócio no Schedule C: freelancers, prestadores de serviços independentes e proprietários de negócios individuais (sole proprietors). Você pode morar de aluguel ou em imóvel próprio.
Uso regular e exclusivo
O espaço deve ser usado somente para o negócio. A Publication 587 é direta: se você usa a área tanto para o negócio quanto para fins pessoais, não atende ao critério de uso exclusivo (exclusive use test). Um quarto de hóspedes com uma escrivaninha não atende ao critério. Um cômodo extra usado apenas para trabalhar para clientes atende.
O espaço não precisa ocupar um cômodo inteiro. Pode ser uma área identificável separadamente, e não precisa ter paredes permanentes ao redor. Também precisa ser usado regularmente. O uso ocasional ou incidental para o negócio não conta.
Principal local de trabalho
O escritório também deve ser seu principal local de trabalho (principal place of business). Para a maioria dos freelancers, essa é a parte fácil, porque o home office é onde o trabalho acontece. Se você também trabalha nos locais dos clientes, a regra das atividades administrativas e de gestão ajuda. Seu home office se qualifica se você o usa de forma regular e exclusiva para atividades administrativas ou de gestão, como faturamento, escrituração contábil, agendamento e compra de materiais, e não tem outro local fixo onde realiza uma parte substancial dessas atividades.
Cuidar de alguma papelada em um quarto de hotel ou no carro não tira seu direito à dedução. Um espaço onde você recebe clientes regularmente, ou um estúdio separado da casa usado para o negócio, também pode se qualificar.
Duas exceções ao uso exclusivo
- Serviços de cuidados diurnos. Se você presta serviços de cuidados diurnos para crianças, pessoas com 65 anos ou mais ou pessoas que não conseguem cuidar de si mesmas, e tem licença ou está dispensado de licenciamento pela legislação estadual, o uso regular é suficiente. O espaço também pode ser usado pela família fora do horário de atendimento.
- Armazenamento. Se você vende produtos e sua residência é o único local fixo do negócio, um espaço identificável separadamente e usado regularmente para armazenar estoque ou amostras de produtos se qualifica sem precisar atender ao critério de uso exclusivo.
Empregados com W-2 não podem usar a dedução
Empregados que trabalham de casa não têm direito à dedução federal de home office. A Tax Cuts and Jobs Act suspendeu as deduções discriminadas diversas (miscellaneous itemized deductions), incluindo despesas não reembolsadas de empregados, a partir de 2018. A lei de 2025 conhecida como One Big Beautiful Bill Act tornou essa proibição permanente, conforme confirma o IRS Notice 2026-10. Ter um emprego não impede a dedução de um home office para seu negócio paralelo, desde que esse escritório atenda aos critérios.
O método simplificado
Multiplique a área do seu escritório em pés quadrados por $5. A área está limitada a 300 pés quadrados, então o máximo que você pode deduzir é $1,500. A dedução vai diretamente para a linha 30 do Schedule C, sem Form 8829.
- Não há depreciação (depreciation), portanto não há valor a tributar por recuperação da depreciação (depreciation recapture) quando você vende o imóvel.
- Se você é proprietário e discrimina suas deduções, continua deduzindo todos os juros do financiamento imobiliário (mortgage interest) e o imposto sobre a propriedade (property tax) no Schedule A, sem dividi-los com o negócio.
- A dedução não pode exceder a receita bruta (gross income) do seu negócio menos as demais despesas do negócio, e qualquer excesso é perdido. Ele não é transferido para anos seguintes.
- Você não pode usar valores transferidos de um ano anterior em que usou o método regular enquanto estiver usando o método simplificado.
Você escolhe o método a cada ano em uma declaração entregue dentro do prazo. A escolha daquele ano não pode ser alterada depois, mas você pode trocar de método no ano seguinte.
O método regular (Form 8829)
O método regular deduz a parcela dos custos reais da sua residência correspondente ao uso para o negócio. Comece pelo seu percentual de uso para o negócio (business-use percentage): a área do escritório em pés quadrados dividida pela área total da residência em pés quadrados. Um escritório de 200 pés quadrados em uma residência de 1,600 pés quadrados corresponde a 12.5%.
Aplique esse percentual às despesas indiretas, aquelas que abrangem toda a residência:
- Aluguel, se você mora de aluguel
- Juros do financiamento imobiliário e impostos sobre o imóvel, se você é proprietário
- Seguro residencial para proprietários ou inquilinos
- Serviços como eletricidade, gás, água e coleta de lixo
- Reparos e manutenção gerais
- Depreciação da construção, se você é proprietário
Despesas diretas, como pintar ou fazer reparos apenas no escritório, são integralmente dedutíveis. Despesas referentes apenas às partes de uso pessoal da residência, como paisagismo ou reforma da cozinha, não são dedutíveis.
Depreciação para proprietários
Os proprietários depreciam a parte da casa usada para o negócio como imóvel não residencial ao longo de 39 anos, pelo método linear. A base de cálculo (basis) é o percentual de uso para o negócio multiplicado pelo menor valor entre sua base de cálculo ajustada (adjusted basis) e o valor justo de mercado (fair market value) da residência quando o uso para o negócio começou, excluindo o terreno, pois ele não é depreciável. Em um ano completo, a dedução é de 2.564% dessa base. No primeiro ano, ela é menor e depende do mês em que você começou. Pela tabela de 2025, varia de 2.461% para janeiro a 0.107% para dezembro.
Inquilinos vs proprietários
Inquilinos deduzem o percentual de uso para o negócio do aluguel, do seguro para inquilinos e dos serviços básicos, sem depreciação nem recuperação da depreciação. Como o aluguel é uma despesa alta, o método regular costuma ser muito mais vantajoso para inquilinos. Proprietários acrescentam a depreciação, mas ficam sujeitos à regra de recuperação da depreciação abaixo.
O limite da receita bruta e os valores transferidos para anos seguintes
Em qualquer um dos métodos, a dedução de home office não pode criar nem aumentar um prejuízo do negócio. O Form 8829 aplica o limite em uma ordem definida:
- Comece pela receita bruta do seu negócio, menos as despesas do negócio que não têm relação com a residência, como software, materiais e telefone comercial.
- Subtraia a parcela correspondente ao negócio dos juros do financiamento imobiliário, dos impostos sobre o imóvel e das perdas por desastres que se qualificam para dedução (qualified disaster losses) e que você poderia deduzir de qualquer forma.
- O valor restante limita suas despesas operacionais: aluguel, seguro, serviços básicos e reparos.
- A depreciação vem por último.
No método regular, as despesas operacionais e a depreciação que ultrapassam o limite são transferidas para o próximo ano em que você usar o método regular, mesmo que tenha se mudado. No método simplificado, o excesso é perdido. Por isso, vale considerar o método regular em um primeiro ano com pouca renda.
Venda da sua residência: recuperação da depreciação
Se seu escritório fica dentro da sua residência, você não precisa dividir a venda entre uma parte do negócio e uma parte pessoal. A exclusão habitual de até $250,000 de ganho ($500,000 para casados declarando em conjunto (married filing jointly)) continua valendo, desde que você atenda aos critérios de propriedade e uso. Há uma exceção: você não pode excluir a parte do ganho equivalente à depreciação permitida ou a que você tinha direito após 6 de maio de 1997. Essa parcela é um ganho não recuperado da seção 1250 (unrecaptured section 1250 gain), tributado à alíquota máxima de 25%.
“A que você tinha direito” significa que deixar de deduzir a depreciação pelo método regular não ajuda: ela continua sendo considerada na venda. Anos em que você usa o método simplificado não têm depreciação, portanto não há recuperação referente a eles.
Uma construção separada, como um estúdio independente da casa, tem tratamento diferente: a menos que atenda ao critério de uso por dois anos, você divide o ganho e declara a parte do negócio no Form 4797.
Exemplo calculado: simplificado vs regular
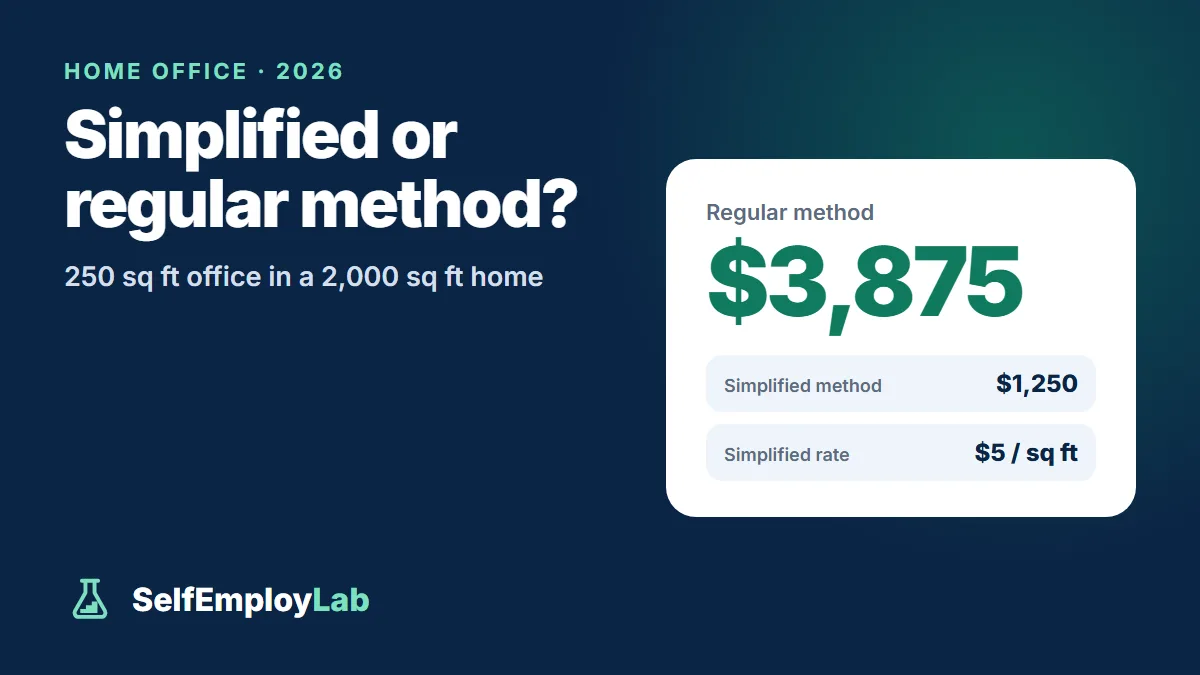
Maya é designer freelancer. Ela é proprietária de uma casa de 2,000 pés quadrados e trabalha em um cômodo extra de 250 pés quadrados usado somente para seu negócio. Ela começou a usá-lo em 2024, então 2026 é um ano completo de depreciação. Ela usa a dedução padrão (standard deduction), e o lucro líquido do seu negócio cobre a dedução com folga.
Percentual de uso para o negócio: 250 ÷ 2,000 = 12.5%. Ela comprou a casa por $400,000, dos quais $80,000 correspondiam ao terreno. O valor do imóvel quando o uso para o negócio começou era maior, então ela usa sua base de cálculo: $400,000 − $80,000 = $320,000 para a construção.
| Item | Cálculo | Parcela do negócio |
|---|---|---|
| Juros do financiamento imobiliário | $12,000 × 12.5% | $1,500.00 |
| Impostos sobre o imóvel | $4,800 × 12.5% | $600.00 |
| Seguro residencial para proprietários | $1,600 × 12.5% | $200.00 |
| Serviços básicos | $3,600 × 12.5% | $450.00 |
| Reparos gerais | $800 × 12.5% | $100.00 |
| Depreciação | $320,000 × 12.5% = $40,000; × 2.564% | $1,025.60 |
| Total pelo método regular | $3,875.60 | |
| Método simplificado | 250 pés quadrados × $5 | $1,250.00 |
O método regular permite deduzir $3,875.60 − $1,250.00 = $2,625.60 a mais. Como ela usa a dedução padrão, os juros do financiamento imobiliário e o imposto sobre a propriedade não geram benefício para ela pelo método simplificado. Pelo método regular, a parcela de ambos correspondente ao negócio passa para o Schedule C.
Uma dedução no Schedule C reduz os dois impostos dela. Na faixa de imposto (tax bracket) de 22%, os $2,625.60 adicionais geram a seguinte economia:
- Imposto de autônomo (self-employment tax): $2,625.60 × 92.35% × 15.3% = $370.99
- Imposto de renda (income tax): ($2,625.60 − $185.50 referentes à metade do imposto de autônomo) × 22% = $2,440.10 × 22% = $536.82
- Total: cerca de $908 por ano, antes da dedução de renda qualificada do negócio (qualified business income deduction), que reduziria um pouco a parcela da economia no imposto de renda
A contrapartida é a recuperação da depreciação. Se ela vender após cinco anos completos de depreciação de $1,025.60, cerca de $5,128 do ganho serão tributáveis a uma alíquota de até 25%, mesmo que o restante do ganho seja excluído. Isso representa, no máximo, cerca de $1,282 de imposto, em comparação com aproximadamente $4,540 economizados nesses cinco anos à alíquota acima. Se ela morasse de aluguel, pagando $2,000 por mês, sua dedução pelo método regular incluiria $24,000 × 12.5% = $3,000 só de aluguel, sem precisar se preocupar com a recuperação da depreciação.
Documentos que você deve guardar
Guarde as medidas e fotos do espaço, além de contas e recibos de todas as despesas que você ratear. Proprietários devem guardar os documentos da compra e o valor da depreciação de cada ano até que a declaração referente ao ano da venda não possa mais ser auditada.
O home office é uma dedução entre muitas. Veja nossa lista de deduções fiscais para freelancers para conhecer as demais, e imposto de autônomo vs imposto de renda para entender por que uma dedução no Schedule C gera mais economia do que uma dedução discriminada.
Perguntas frequentes
Posso usar a dedução de home office (home office deduction) se meu apartamento for alugado?
Sim. Inquilinos se qualificam pelos mesmos critérios de uso que proprietários. Pelo método regular, você deduz no Form 8829 a porcentagem do aluguel, do seguro do inquilino e das contas de serviços da casa correspondente ao uso no negócio. Inquilinos não têm depreciação (depreciation), então não há valor a recuperar para fins tributários se você se mudar.
Posso deduzir um home office como funcionário W-2 que trabalha remotamente?
Não. Despesas de funcionários não reembolsadas, incluindo home office, não são dedutíveis desde 2018, e o One Big Beautiful Bill Act tornou essa proibição permanente. Se você também tem um negócio paralelo, um home office usado para esse negócio ainda pode se qualificar.
O que acontece se minha dedução de home office for maior que a renda do meu negócio?
A dedução não pode gerar prejuízo no negócio. Pelo método regular, o excesso de despesas operacionais e de depreciação é transferido para o próximo ano em que você usar o método regular. Pelo método simplificado, qualquer valor acima do limite de renda é perdido e não pode ser transferido.
Devo imposto sobre a depreciação do home office quando vendo minha casa?
Geralmente, sim. A depreciação deduzida ou que poderia ter sido deduzida após 6 de maio de 1997 não pode ser excluída do seu ganho, mesmo quando o restante se qualifica para a exclusão de $250,000 ou $500,000. Essa parcela é um ganho não recuperado da seção 1250 (unrecaptured section 1250 gain), tributado à alíquota máxima de 25%.