Resposta rápida
Motoristas de aplicativos e entregadores são prestadores de serviços independentes (independent contractors), então declaram rendimentos e despesas no Schedule C e pagam 15.3% de imposto de autônomo (self-employment tax) sobre 92.35% do lucro líquido. Em 2026, deduza 72.5¢ por milha rodada a trabalho até 30 de junho e 76¢ a partir de 1 de julho. Declare o valor bruto do 1099-K e depois deduza as taxas da plataforma. As milhas rodadas de casa até o primeiro embarque ou retirada podem ser consideradas deslocamento entre casa e trabalho (commuting).
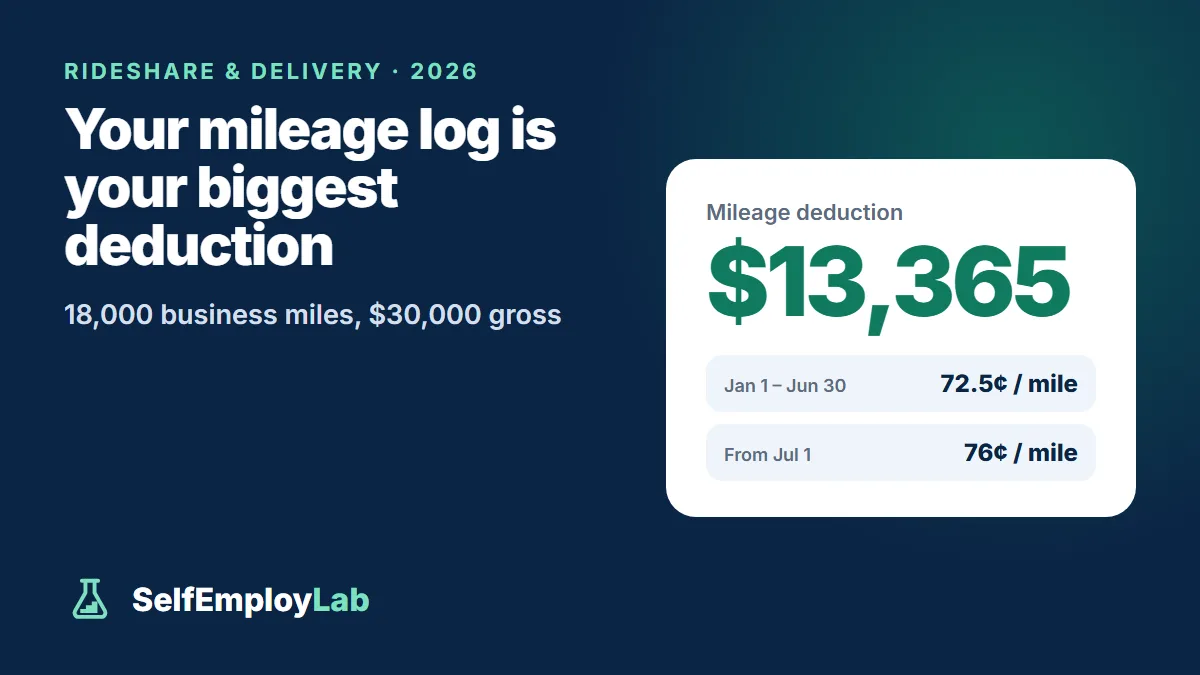
Se você trabalha como motorista ou entregador para Uber, Lyft, DoorDash, Instacart ou Uber Eats, em geral é tributado como um autônomo que tem o próprio negócio: você declara seus rendimentos e despesas no Schedule C e paga imposto de autônomo (self-employment tax) sobre o lucro líquido pelo Schedule SE. Sua principal forma de reduzir o imposto é a dedução (deduction) pelo uso do veículo, que, em 2026, tem duas taxas por milha rodada a trabalho: 72.5¢ por milha até 30 de junho e 76¢ por milha a partir de 1 de julho.
Motoristas são prestadores de serviços independentes
Os principais aplicativos tratam motoristas e entregadores nos EUA como prestadores de serviços independentes (independent contractors), não como empregados. Nenhum imposto é retido dos seus repasses. O IRS inclui “dirigir um carro para corridas agendadas ou entregas” como trabalho por aplicativo ou sob demanda e informa que prestadores de serviços independentes apresentam o Form 1040 com:
- Schedule C: seus rendimentos brutos, menos as despesas do negócio (business expenses), resultam no seu lucro líquido.
- Schedule SE: imposto de autônomo sobre esse lucro líquido, quando seus rendimentos líquidos do trabalho por conta própria atingem $400 no ano.
Se, em vez disso, uma plataforma fornecer um W-2, como acontece em alguns trabalhos de compras dentro de lojas, esse trabalho tem vínculo empregatício e estas regras não se aplicam a ele.
Quais formulários 1099 você vai receber
Para pagamentos de 2026, os limites federais que obrigam a plataforma a informar os valores são:
| Formulário | O que ele costuma abranger para motoristas e entregadores | Limite federal (2026) |
|---|---|---|
| 1099-K | Pagamentos processados pelo aplicativo, como valores das corridas | Mais de $20,000 e mais de 200 transações |
| 1099-NEC | Pagamentos que a plataforma faz diretamente a você por serviços, como remuneração por entregas, bônus por indicação ou promoções | $2,000 ou mais |
Cada plataforma decide como usar esses formulários. A Uber informa que motoristas e entregadores podem receber um 1099-K, um 1099-NEC e/ou um 1099-MISC. A Lyft informa que emite um 1099-K para pagamentos de corridas e um 1099-NEC para rendimentos que não vêm das corridas, como bônus por indicação e por sequências de corridas. A Stripe, parceira da DoorDash para formulários fiscais, informa que os entregadores recebem um 1099-NEC se ganharem $2,000 ou mais em 2026. Os compradores da Instacart recebem seus formulários pelo aplicativo Shopper.
Os limites determinam quando a plataforma é obrigada a apresentar o formulário. O IRS informa que você ainda pode receber um 1099-K abaixo desses limites, e alguns estados estabelecem limites menores. De qualquer forma, a renda é tributável, mesmo que nenhum formulário chegue. Para saber mais sobre as diferenças entre os dois formulários, veja 1099-NEC vs 1099-K.
Bruto vs. líquido: a armadilha do 1099-K
Para um motorista de aplicativo, o 1099-K costuma mostrar o total pago pelos passageiros, não o valor que caiu na sua conta bancária. O IRS informa que o valor bruto no 1099-K “não inclui ajustes por taxas, créditos, reembolsos, frete, equivalentes de dinheiro ou descontos”. Seus depósitos são menores porque a taxa de serviço da plataforma e outras cobranças foram descontadas antes.
A solução é simples: declare o valor bruto como renda e depois deduza as taxas e comissões da plataforma como despesas do negócio. O resumo fiscal da Uber detalha esses valores. O que você não deve fazer é declarar seus depósitos líquidos e também deduzir as taxas, porque isso contabiliza as taxas duas vezes. Se seus formulários mostrarem apenas seus rendimentos, sem taxas, não há nada a mais para deduzir.
Taxa padrão por milha rodada ou despesas reais
Você pode deduzir os custos do seu carro de uma destas duas formas:
- Taxa padrão por milha rodada (standard mileage rate): 72.5¢ por milha rodada a trabalho de 1 de janeiro a 30 de junho de 2026 e 76¢ por milha a partir de 1 de julho (o IRS aumentou a taxa no meio do ano porque os preços dos combustíveis subiram). Estacionamento e pedágios a trabalho podem ser deduzidos à parte.
- Despesas reais (actual expenses): a parcela de gasolina, seguro, reparos, pneus, registro do veículo e depreciação ou pagamentos de leasing correspondente ao uso profissional, calculada dividindo as milhas rodadas a trabalho pelo total de milhas rodadas.
Para um carro que pertence a você, o IRS informa que você deve escolher a taxa padrão no primeiro ano em que o carro estiver disponível para uso no seu negócio; depois disso, você pode alternar entre os métodos. Para um carro em leasing, se usar a taxa padrão, você deve continuar usando essa taxa durante todo o contrato. Como a taxa mudou no meio do ano, seu registro precisa incluir datas. Veja todos os detalhes no guia de dedução por milhas rodadas em 2026.
Quais milhas entram no cálculo
É aqui que motoristas e entregadores mais erram, e o IRS não criou uma regra específica para quem trabalha por aplicativo. Aplicam-se as regras gerais da Publication 463 e das instruções do Schedule C:
- Milhas entre paradas de trabalho entram no cálculo. Dirigir do ponto de embarque ou coleta até o destino, e de um cliente ao próximo, é deslocamento a trabalho.
- O primeiro e o último trecho podem ser deslocamentos casa-trabalho (commuting). Na Publication 463, o IRS informa que, se você não tem um escritório fixo nem um escritório em casa, o local do seu primeiro contato profissional na sua região metropolitana é considerado seu escritório. Dirigir de casa até esse primeiro contato, e do último contato de volta para casa, é deslocamento casa-trabalho não dedutível.
- Um home office pode mudar isso. Se sua casa for seu principal local de trabalho (atender às regras de home office), o IRS trata os trajetos entre sua casa e outro local de trabalho do mesmo negócio como deslocamentos profissionais dedutíveis.
- Deslocamentos para resolver assuntos do negócio entram no cálculo, como uma viagem para buscar materiais.
O IRS não trata especificamente das milhas rodadas com o aplicativo ligado enquanto você espera uma solicitação. Se você declarar essas milhas, mantenha um registro claro dos períodos em que estava conectado e dirigindo, e saiba que esse tratamento é menos definido do que o das milhas rodadas com um passageiro ou pedido.
Outras deduções que motoristas e entregadores podem declarar
- Seu celular: a parcela do aparelho e do plano mensal correspondente ao uso profissional.
- Pedágios e estacionamento durante o trabalho (exceto estacionamento em um local fixo de trabalho, que o IRS trata como deslocamento casa-trabalho).
- Equipamentos para entregas: bolsas térmicas, suportes para celular, carregadores e materiais semelhantes.
- Taxas e comissões da plataforma, se estiverem incluídas no valor bruto que você declarou.
Se você usar a taxa padrão por milha rodada, não deduza também gasolina, seguro ou reparos; a taxa já cobre esses custos. Veja mais ideias em impostos sobre renda extra.
Gorjetas: taxistas, motoristas de aplicativo e entregadores de mercadorias estão na lista do IRS de ocupações que costumam receber gorjetas. De 2025 a 2028, gorjetas qualificadas (qualified tips) podem ser dedutíveis para fins de imposto de renda (income tax), até $25,000 por ano, limitadas à sua renda líquida do negócio, com redução gradual da dedução acima de $150,000 de renda bruta ajustada modificada (modified AGI) ($300,000 para casados declarando em conjunto). Essa dedução vale apenas para o imposto de renda. As gorjetas continuam fazendo parte da sua renda no Schedule C, portanto ela não reduz seu imposto de autônomo.
Exemplo de cálculo: ,000 brutos, 18,000 milhas
Milhas rodadas: 9,000 × $0.725 = $6,525; 9,000 × $0.76 = $6,840. Total: $13,365
Outras despesas: celular (60% de uso profissional) $720 + pedágios e estacionamento $300 + materiais $80 = $1,100
Renda bruta: $30,000
− Taxas da plataforma: $6,000
− Milhas rodadas: $13,365
− Outras despesas: $1,100
Lucro líquido no Schedule C: $9,535
Imposto de autônomo: $9,535 × 92.35% = $8,805.57; × 15.3% = $1,347. Metade desse valor ($674) é dedutível para fins de imposto de renda.
O registro das milhas rodadas é o que faz este exemplo funcionar. Sem a dedução de $13,365 pelas milhas rodadas, o lucro líquido seria de $22,900 e o imposto de autônomo seria de cerca de $3,236. Assim, o registro gera uma economia de aproximadamente $1,890 só no imposto de autônomo, antes de qualquer economia no imposto de renda.
Se esse motorista for solteiro e não tiver outra renda, a dedução padrão (standard deduction) de $16,100 para 2026 cobre o lucro líquido restante, então ele não deve imposto de renda federal, mas ainda deve os $1,347 de imposto de autônomo. Se o motorista também tiver um emprego regular, o lucro líquido de $9,535 é somado ao salário e tributado conforme sua faixa de imposto (tax bracket). Confira seus próprios valores com a calculadora de imposto de autônomo.
Impostos estimados trimestrais
Como nenhum imposto é retido, o IRS espera que você pague ao longo do ano se for dever $1,000 ou mais ao apresentar a declaração. Para 2026, os pagamentos de imposto estimado (estimated payments) vencem em 15 de abril, 15 de junho e 15 de setembro de 2026 e em 15 de janeiro de 2027. Se você também tiver um emprego com W-2, aumentar a retenção de imposto pelo Form W-4 pode cobrir os impostos sobre sua renda como motorista ou entregador. A calculadora de imposto estimado trimestral calcula os valores dos pagamentos.
A dedução de QBI
O lucro líquido do trabalho como motorista geralmente é renda qualificada do negócio (qualified business income), então você pode ter direito a deduzir até 20% desse valor ao calcular o imposto de renda. No exemplo, a renda qualificada do negócio é $9,535 − $674 = $8,861. Mas a dedução também é limitada a 20% da renda tributável antes dessa dedução, e esse motorista não tem renda tributável, então não obtém nenhum benefício com ela. Um motorista com outra renda poderia deduzir até cerca de $1,772. Assim como a dedução de gorjetas, a dedução de QBI reduz apenas o imposto de renda, não o imposto de autônomo.
Perguntas frequentes
Devo impostos se a Uber ou o DoorDash não me enviou um 1099?
Sim. Os limites do 1099 apenas determinam se a plataforma precisa apresentar um formulário. Toda a sua renda como motorista é tributável e deve constar no Schedule C, independentemente de você receber um formulário.
Por que o valor do meu 1099-K é maior do que o que recebi?
O 1099-K mostra os pagamentos brutos, sem ajustes por taxas. Declare o valor bruto e depois deduza as taxas de serviço e comissões da plataforma como despesas do negócio (business expenses), para que você pague imposto apenas sobre o que realmente ganhou.
Posso deduzir o trajeto de casa até meu primeiro embarque ou retirada?
Muitas vezes, não. A IRS Publication 463 diz que, sem um escritório fixo ou um home office que atenda aos requisitos, seu primeiro contato de trabalho é tratado como seu escritório, então o trajeto até lá e a volta para casa a partir da última parada são considerados deslocamento entre casa e trabalho.
Qual valor por milha os motoristas usam em 2026?
72.5 centavos por milha rodada a trabalho de 1 de janeiro a 30 de junho de 2026, e 76 centavos por milha de 1 de julho a 31 de dezembro. Pedágios e estacionamento relacionados ao trabalho podem ser deduzidos à parte.