Resposta rápida
Uma LLC, por si só, não muda seus impostos: por padrão, uma LLC de um único sócio é tributada como um empresário individual (sole proprietor). A opção pela tributação como S corp pode reduzir o imposto de autônomo (self-employment tax), porque o lucro líquido acima de um salário razoável não está sujeito aos impostos sobre a folha de pagamento (payroll taxes). Muitos assessores começam a discutir essa opção quando o lucro líquido fica consistentemente acima de aproximadamente $60,000–$80,000 por ano.
“Devo optar por uma S corp?” é a pergunta mais comum entre freelancers quando começam a ganhar bem. A resposta depende de uma coisa — o imposto de autônomo — e de a economia superar os custos extras.
LLC e S corp são coisas diferentes
Uma LLC é uma estrutura jurídica criada de acordo com a legislação estadual. Ela separa o seu negócio de você como pessoa física para fins de responsabilidade jurídica. Para fins de tributação federal, uma LLC com um único proprietário é, por padrão, desconsiderada como entidade separada e tributada exatamente como um empresário individual (sole proprietor): o lucro líquido é informado no Schedule C e fica integralmente sujeito ao imposto de autônomo.
Uma S corporation é uma opção de tratamento tributário (tax election). Uma LLC (ou uma corporation) pode optar pelo enquadramento como S corp enviando o Form 2553. Você pode ter uma LLC tributada como S corp.
De onde vem a economia
Como proprietário de uma S corp que trabalha no negócio, você deve pagar a si mesmo um salário razoável (reasonable salary) por meio da folha de pagamento (payroll). Esse salário está sujeito aos impostos do Social Security e do Medicare, assim como o de um funcionário. O lucro líquido que excede o salário pode ser retirado como distribuições (distributions), que não estão sujeitas a esses impostos sobre a folha de pagamento (payroll taxes).
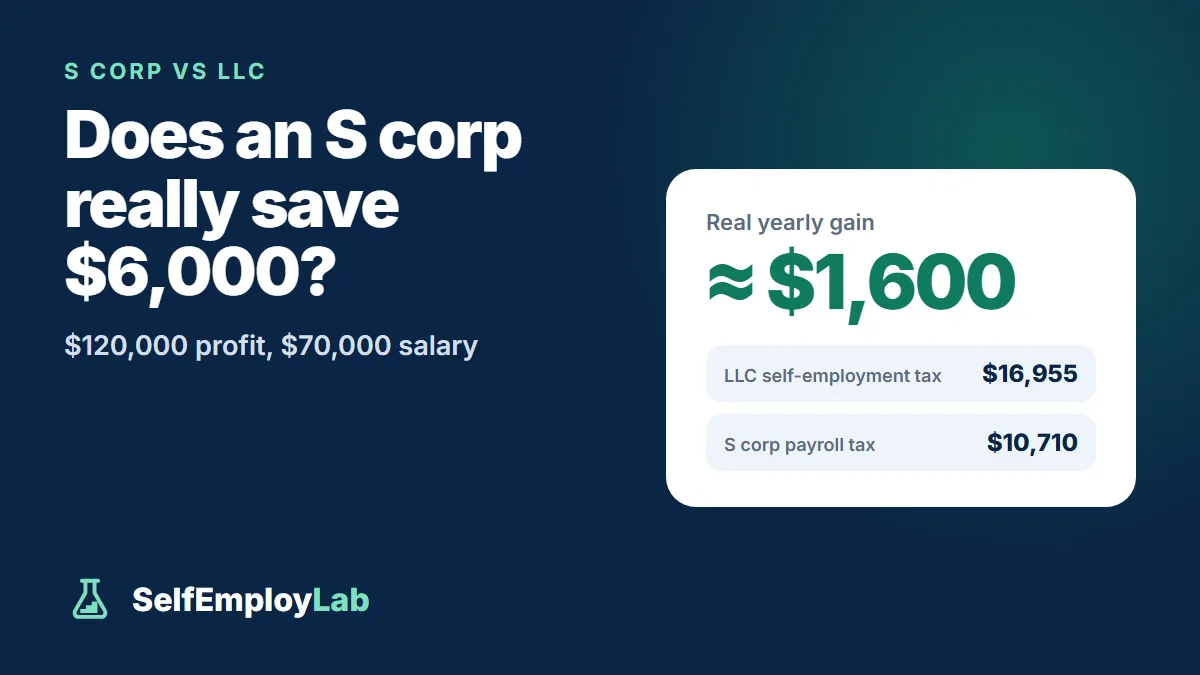
Como empresário individual ou LLC com tributação padrão: imposto de autônomo ≈ $16,955.
Como S corp pagando um salário de $70,000: impostos sobre a folha de pagamento incidentes sobre o salário (as duas partes) ≈ $10,710; os outros $50,000 são uma distribuição.
Diferença ≈ $6,245 por ano — antes dos custos extras abaixo e de outros efeitos tributários.
Quando se consideram a dedução (deduction) menor de QBI e os custos de operação, o ganho real neste exemplo fica mais próximo de $1,600 por ano. Faça as contas para o seu caso na calculadora de economia de impostos com S corp, ou confira os valores como empresário individual na calculadora de imposto de autônomo.
Quais são os custos
- Folha de pagamento. Você precisa processar sua própria folha de pagamento, com retenção de impostos (withholding) e entrega de declarações trimestrais da folha — geralmente por meio de um serviço de folha de pagamento.
- Uma declaração de impostos separada. A S corp apresenta o Form 1120-S e emite um Schedule K-1 para você, o que geralmente significa honorários contábeis mais altos.
- Custos estaduais. Alguns estados cobram impostos anuais pelo direito de operar no estado (franchise taxes) ou taxas, ou não reconhecem integralmente o enquadramento como S corp.
- Base menor para contribuições de aposentadoria. As contribuições para a aposentadoria são calculadas com base no seu salário, e não no lucro líquido total.
- Possíveis efeitos sobre outras deduções, como a dedução de renda empresarial qualificada (qualified business income deduction).
“Salário razoável” não é opcional
O IRS espera que proprietários que também são funcionários paguem a si mesmos o que pagariam a outra pessoa para fazer o mesmo trabalho. Pagar um salário simbólico para evitar impostos sobre a folha de pagamento é uma questão recorrente em fiscalizações. A economia vem apenas do lucro líquido que realmente excede uma remuneração justa.
Quando faz sentido?
Não existe um único valor de equilíbrio, porque os custos e os salários justos variam. Muitos consultores começam a discutir essa possibilidade quando o lucro líquido se mantém acima de aproximadamente $60,000–$80,000 por ano e há expectativa de que continue nesse patamar. Abaixo disso, a economia costuma ser consumida pelos custos de folha de pagamento e contabilidade. Faça as contas para o seu caso — ou, melhor ainda, peça a um contador que faça — antes de enviar o Form 2553.
Conclusão
- Constitua uma LLC para criar uma separação jurídica; isso, por si só, não muda seus impostos.
- Considere a opção pelo enquadramento como S corp quando o lucro líquido for alto e estável.
- Busque orientação profissional antes de mudar — a mudança altera a forma como você declara seus impostos em todos os anos seguintes.
Perguntas frequentes
Quanto uma S corp pode economizar com $120,000 de lucro líquido?
Em um exemplo, o imposto de autônomo como empresário individual é de cerca de $16,955, contra aproximadamente $10,710 de impostos sobre a folha de pagamento para um salário de $70,000 em uma S corp, uma diferença de cerca de $6,245. Depois de considerar a dedução menor de renda qualificada do negócio (QBI deduction) e os custos de operação, o ganho real fica mais perto de $1,600 por ano.
Posso me pagar um salário baixo pela minha S corp para economizar impostos?
Não. O IRS espera que sócios que trabalham na empresa paguem a si mesmos o que pagariam a outra pessoa para fazer o mesmo trabalho. Pagar um salário simbólico para evitar impostos sobre a folha de pagamento é um problema comum em fiscalizações, e a economia vem apenas do lucro líquido que realmente excede uma remuneração justa.
Quais custos extras uma S corp traz?
Você precisa manter uma folha de pagamento para si mesmo, com retenção na fonte (withholding) e declarações trimestrais, e a S corp apresenta seu próprio Form 1120-S e emite um Schedule K-1 para você, o que geralmente significa honorários contábeis maiores. Alguns estados cobram impostos pelo direito de operar (franchise taxes) ou taxas, e as contribuições para aposentadoria são baseadas no seu salário, não no lucro líquido total.
Como faço a opção pelo status de S corp para minha LLC?
Uma LLC ou uma corporation opta pelo status de S corp apresentando o Form 2553, então você pode ter uma LLC tributada como S corp. Faça as contas primeiro, de preferência com um contador, porque a mudança altera a forma como você apresenta suas declarações em todos os anos seguintes.