Respuesta rápida
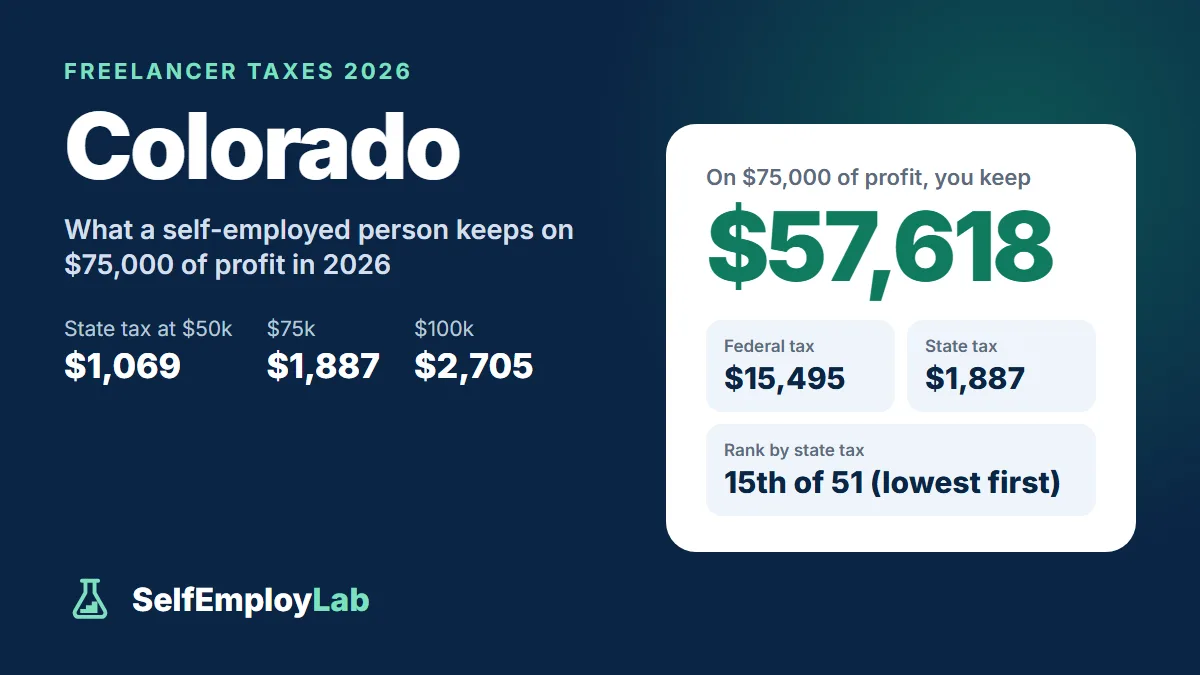
Un freelancer soltero en Colorado con $75,000 de ganancia neta paga aproximadamente $1,887 de impuesto sobre la renta de Colorado en 2026, además de aproximadamente $15,495 de impuestos federales (impuesto de autoempleo del 15.3% sobre el 92.35% de la ganancia neta más el impuesto sobre la renta), por lo que le quedan aproximadamente $57,618. Con $50,000, el impuesto estatal es de aproximadamente $1,069; con $100,000, de aproximadamente $2,705. Denver, Aurora y algunas otras ciudades cobran un pequeño impuesto mensual por persona, no incluido.
Colorado tiene un impuesto sobre la renta fijo del 4.4% y, a diferencia de la mayoría de los estados, parte del ingreso gravable federal, por lo que tanto la deducción estándar federal (standard deduction) como la deducción QBI reducen tu impuesto de Colorado. En Denver y algunas otras ciudades también hay un pequeño impuesto por privilegio ocupacional, y algunas ciudades con autonomía municipal (home-rule cities) tienen sus propias reglas sobre el impuesto sobre las ventas (sales tax). Esto es lo que debe pagar un trabajador independiente en Colorado.
Cómo se compara Colorado: en nuestra clasificación de ingreso neto (lo que te queda) (take-home pay) de los 50 estados, un trabajador independiente soltero (single) con una ganancia neta (profit) de $75,000 se queda con $57,618 en Colorado después del impuesto sobre la renta federal y estatal (antes de cualquier impuesto local), en el puesto 15 de 51 (impuesto estatal sobre la renta: $1,887).
Reserva de cada pago
—
Eso equivale a $0 de cada $1,000 que recibes
- Parte para el impuesto federal sobre la renta
- —
- Parte para el impuesto de autoempleo
- —
- Parte para el impuesto estatal
- —
- Total a reservar este año
- —
Estimación solo con fines informativos; no constituye asesoría fiscal, legal ni financiera. Cifras federales para el año fiscal 2026; los impuestos estatales y locales no se incluyen a menos que los ingreses. Consulta tu situación con un contador público certificado (CPA) o un agente inscrito ante el IRS.
Qué pagas sobre tu ganancia neta como trabajador independiente
| Impuesto | Tasa |
|---|---|
| Impuesto federal de autoempleo | 15.3% sobre el 92.35% de la ganancia neta (la parte del 12.4% se aplica hasta un límite de $184,500 para 2026) |
| Impuesto federal sobre la renta | 10%–37% |
| Impuesto sobre la renta de Colorado | Tasa fija del 4.4% |
| Impuesto por privilegio ocupacional de Denver | $4 al mes para trabajadores por cuenta propia |
La tasa del 4.4% de Colorado
La tasa de Colorado es del 4.4%. Puede activarse una reducción temporal de la tasa cuando el estado recauda más de lo que permite su límite de ingresos TABOR, y esto ha ocurrido en algunos años anteriores. Los pronósticos de 2026 del Legislative Council indican que no se activa para 2025 ni para 2026; el pronóstico de septiembre de 2026 tampoco prevé que se active en 2027 o 2028, y proyecta una pequeña reducción al 4.36% en 2029.
El ingreso gravable federal como punto de partida
La mayoría de los estados parten del ingreso bruto ajustado federal (federal adjusted gross income) y luego aplican sus propias deducciones (deductions). Colorado empieza un renglón más abajo, en tu ingreso gravable federal. Eso tiene tres efectos para un trabajador independiente:
- Los gastos del negocio (business expenses) y la mitad del impuesto de autoempleo reducen el ingreso bruto ajustado federal (AGI), así que también reducen el ingreso sujeto a impuestos en Colorado.
- La deducción estándar federal, de $16,100 para quienes presentan su declaración como solteros en 2026, se aplica directamente. Colorado no tiene una deducción estándar ni una exención personal (personal exemption) por separado.
- La deducción federal QBI (hasta el 20% de los ingresos calificados del negocio [qualified business income]) también se aplica. Eso es poco común y representa un ahorro real para los propietarios únicos (sole proprietors).
Quienes tienen ingresos altos pierden el beneficio de QBI. Si tu AGI federal supera $500,000 (soltero) o $1,000,000 (casados que presentan declaración conjunta [married filing jointly]), debes volver a sumar toda la deducción QBI al ingreso en tu declaración de Colorado. House Bill 25B-1001, aprobada en la sesión extraordinaria de 2025, hizo permanente esa reincorporación a partir de 2026. La guía del impuesto sobre la renta de Colorado también indica que, desde 2026, debe reincorporarse la nueva deducción federal por pago de horas extra, mientras que la deducción federal por propinas calificadas no debe reincorporarse.
Pagos de impuesto estimado
Haz pagos de impuesto estimado a Colorado si esperas adeudar más de $1,000 de impuesto neto de Colorado para 2026, después de las retenciones (withholding) y los créditos fiscales (tax credits).
- Fechas de vencimiento para 2026: 15 de abril, 15 de junio y 15 de septiembre de 2026, y 15 de enero de 2027. Si la fecha cae en fin de semana o día festivo, se recorre al siguiente día hábil.
- Cuánto pagar: la protección “safe harbor” de Colorado es más flexible que la del IRS. El monto anual requerido es el menor entre el 70% de tu impuesto neto de Colorado de 2026 o el 100% de tu impuesto neto de Colorado de 2025. La opción del 100% requiere una declaración de Colorado de 2025 que cubra 12 meses, con un AGI federal de $150,000 o menos; pagar el 110% del impuesto del año anterior funciona sin ese límite de ingresos.
- Cómo pagar: el Department of Revenue recomienda enfáticamente pagar en línea a través de Revenue Online. Si pagas con cheque, incluye Form DR 0104EP para que el pago se acredite correctamente.
Calcula la parte federal con la calculadora de impuesto estimado trimestral y luego agrega una cuarta parte del impuesto que esperas pagar a Colorado en cada fecha. Consulta nuestra guía para pagar impuestos estimados en línea para la parte correspondiente al IRS.
Impuestos por privilegio ocupacional: Denver y algunos suburbios
Denver cobra un impuesto por privilegio ocupacional (OPT). Los propietarios y socios que trabajan por cuenta propia pagan únicamente la parte correspondiente al negocio: $4 al mes ($48 al año) cada uno, sin un mínimo de ingresos. Un negocio sin empleados puede pagar todo el año por adelantado a más tardar el 31 de enero. La declaración anual de Denver indica una multa de $25 por presentación tardía, más un interés del 1% por cada mes de atraso.
Greenwood Village, Glendale y Sheridan también cobran OPT, estructurados en torno a los empleados que ganan más de un umbral mensual; consulta con la ciudad si trabajas allí. Aurora derogó su OPT a partir del 1 de enero de 2025, así que las guías anteriores que lo incluyen están desactualizadas.
Impuesto sobre las ventas y ciudades con autonomía municipal
El impuesto estatal sobre las ventas de Colorado es del 2.9% y se aplica a los bienes tangibles. Por lo general, Colorado no cobra impuestos sobre los servicios, así que la mayoría de los trabajos independientes no están sujetos a este impuesto a nivel estatal. Si vendes, rentas o arriendas productos físicos, necesitas una licencia de impuesto sobre las ventas de Colorado.
La complicación está en las ciudades con autonomía municipal que recaudan su propio impuesto sobre las ventas, entre ellas Denver. Estas establecen sus propias reglas sobre qué está sujeto al impuesto, y algunas gravan ciertos servicios. La publicación DR 1002 del Department of Revenue enumera las ciudades que lo recaudan por su cuenta; si vendes a clientes en una de ellas, consulta directamente sus reglas.
Si tienes una LLC
Las LLC de Colorado presentan un informe periódico ante el Secretary of State cada año. La tarifa es de $25, el informe se presenta en línea y puedes hacerlo desde dos meses antes hasta dos meses después de tu mes de presentación (que aparece en la página de resumen de tu entidad). Si dejas pasar ese plazo, la entidad queda en situación de incumplimiento y debe pagar un cargo por atraso; si dejas pasar más tiempo, pasa a estar en situación de mora. ¿Estás considerando una elección para tributar como S corp (S corp election)? Esta cambia tu impuesto federal de autoempleo, pero no la tasa del 4.4% de Colorado.
Cuánto apartar
Ingresa 4.4 en el campo del estado de la calculadora de dinero para apartar para impuestos. Como Colorado parte del ingreso gravable federal (después de las deducciones estándar y QBI), el impuesto que realmente pagas a Colorado sobre tu ganancia neta es inferior al 4.4% cuando tus ingresos son modestos.
Preguntas frecuentes
¿Cuál es la tasa del impuesto sobre la renta de Colorado para trabajadores independientes en 2026?
Colorado cobra una tasa fija del 4.4%, y no se aplica ninguna reducción de tasa por TABOR para 2026. Como Colorado parte de los ingresos sujetos a impuestos federales, la deducción estándar federal y la deducción de QBI generalmente también se aplican, aunque quienes tienen un AGI federal superior a $500,000 ($1,000,000 en declaración conjunta) deben volver a sumar el QBI deducido.
¿Cuándo vencen los pagos de impuesto estimado de Colorado?
El 15 de abril, el 15 de junio y el 15 de septiembre de 2026, y el 15 de enero de 2027, las mismas fechas del IRS. Haz los pagos con Form DR 0104EP si esperas deber más de $1,000 de impuesto neto de Colorado.
¿Los trabajadores por cuenta propia pagan el impuesto al privilegio ocupacional (occupational privilege tax) de Denver?
Sí. Los propietarios que trabajan por cuenta propia y los socios en Denver pagan solo la parte empresarial del impuesto al privilegio ocupacional: $4 al mes, o $48 al año, sin un mínimo de ingresos. Puedes pagar anualmente a más tardar el 31 de enero.