Respuesta rápida
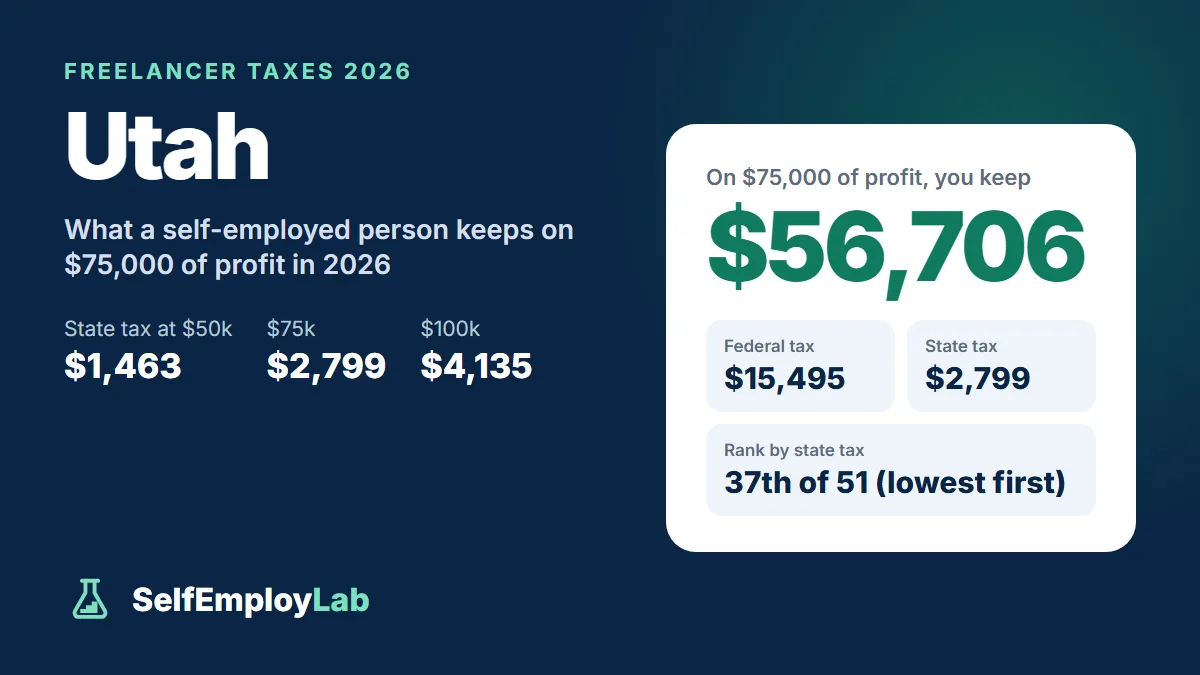
Un freelancer soltero en Utah con $75,000 de ganancia neta paga aproximadamente $2,799 de impuesto sobre la renta de Utah en 2026, además de aproximadamente $15,495 de impuestos federales (impuesto de autoempleo del 15.3% sobre el 92.35% de la ganancia neta más el impuesto sobre la renta), por lo que le quedan aproximadamente $56,706. Con $50,000, el impuesto estatal es de aproximadamente $1,463; con $100,000, de aproximadamente $4,135.
Utah tiene un impuesto sobre la renta (income tax) con una tasa única, y para 2026 la tasa bajó a 4.45%. En lugar de una deducción estándar (standard deduction), Utah te otorga un crédito tributario (tax credit) que se reduce gradualmente a medida que aumentan tus ingresos, por lo que la mayoría de los trabajadores independientes de tiempo completo pagan casi la tasa completa. Esto es lo que debe pagar un trabajador independiente en Utah.
Cómo se compara Utah: en nuestra clasificación del ingreso neto (lo que te queda) en los 50 estados, un trabajador independiente soltero (single) con $75,000 de ganancia neta conserva $56,706 en Utah después del impuesto federal y estatal sobre la renta, lo que ubica al estado en el puesto 37 de 51 (impuesto estatal sobre la renta: $2,799).
Reserva de cada pago
—
Eso equivale a $0 de cada $1,000 que recibes
- Parte para el impuesto federal sobre la renta
- —
- Parte para el impuesto de autoempleo
- —
- Parte para el impuesto estatal
- —
- Total a reservar este año
- —
Estimación solo con fines informativos; no constituye asesoría fiscal, legal ni financiera. Cifras federales para el año fiscal 2026; los impuestos estatales y locales no se incluyen a menos que los ingreses. Consulta tu situación con un contador público certificado (CPA) o un agente inscrito ante el IRS.
Qué impuestos pagas sobre tu ganancia neta como trabajador independiente
| Impuesto | Tasa |
|---|---|
| Impuesto federal de autoempleo | 15.3% sobre el 92.35% de la ganancia neta (la parte del 12.4% se aplica hasta un límite de $184,500 para 2026) |
| Impuesto federal sobre la renta | 10%–37% |
| Impuesto sobre la renta de Utah | Tasa única de 4.45% para 2026 (antes era de 4.5%) |
La tasa de 4.45% y el crédito tributario para el contribuyente
S.B. 60, aprobado en la sesión legislativa de 2026, redujo la tasa de Utah de 4.5% a 4.45%, con efecto retroactivo al 1 de enero de 2026. Utah aplica esa tasa a tu ingreso bruto ajustado federal (adjusted gross income, AGI) después de los ajustes propios de Utah, por lo que los gastos del negocio (business expenses) del Schedule C y la deducción (deduction) de la mitad de tu impuesto de autoempleo también reducen tus ingresos sujetos a impuestos en Utah. La deducción estándar federal y la deducción QBI no los reducen.
En lugar de una deducción estándar, Utah otorga un crédito tributario para el contribuyente (taxpayer tax credit). Para una persona que presenta su declaración como soltero y toma la deducción estándar federal, el crédito equivale al 6% de esa deducción, es decir, $966. Se reduce en un monto equivalente al 1.3% de los ingresos que superen los $18,696. El crédito desaparece cuando los ingresos llegan a aproximadamente $93,000.
Debido a esta reducción gradual, cada dólar adicional de ganancia neta dentro de ese rango cuesta alrededor de 5.75% en impuestos de Utah (4.45% más 1.3%), no 4.45%.
No hay pagos trimestrales de impuesto estimado, pero sí una regla de pago anticipado
Utah no exige pagos trimestrales de impuesto estimado. Recibes una prórroga automática de seis meses para presentar tu declaración, pero no para pagar. Para evitar multas, tus retenciones (withholding) y pagos anticipados realizados hasta la fecha de vencimiento original de abril deben sumar al menos:
- 90% de tu impuesto de Utah de este año, o
- 100% de tu impuesto de Utah del año pasado.
A la mayoría de los trabajadores independientes les resulta más fácil hacer pagos anticipados durante el año de todos modos, a través de Taxpayer Access Point (TAP) o con el Form TC-546. Se acumulan intereses sobre cualquier impuesto que no se pague antes de la fecha de vencimiento de abril. Calcula el monto de tus pagos trimestrales federales con la calculadora de impuesto estimado trimestral y aparta también la parte correspondiente a Utah.
Si tienes una LLC
- Una LLC de un solo miembro que tributa como negocio de propietario único (sole proprietor) declara su ganancia neta en tu declaración personal de Utah (TC-40).
- Las LLC de Utah renuevan su registro ante la Division of Corporations and Commercial Code cada año, con fecha de vencimiento en el aniversario del registro. El plazo de renovación comienza 60 días antes de esa fecha. La lista de tarifas vigente desde el 1 de julio de 2025 establece un costo de $18 para la renovación de una LLC, con un cargo de $10 por atraso.
- ¿Estás considerando elegir el tratamiento tributario de S corp? El ahorro en impuestos sobre la nómina (payroll taxes) es federal, y Utah sigue gravando al 4.45% la ganancia neta que se te atribuye.
Cuánto apartar
Ingresa 4.45 en el campo del estado de la calculadora de cuánto apartar para impuestos. Como el crédito tributario para el contribuyente es pequeño y se reduce gradualmente, la tasa única es una buena aproximación de lo que realmente pagas a Utah por tus ingresos como trabajador independiente de tiempo completo.
Impuesto sobre las ventas
Según la Utah State Tax Commission, los servicios profesionales y de consultoría que no se realizan sobre bienes muebles tangibles no están sujetos al impuesto sobre las ventas (sales tax). La mano de obra para reparar, renovar o limpiar bienes muebles tangibles sí está sujeta a este impuesto. Si vendes productos físicos o servicios sujetos a impuestos, regístrate para obtener una licencia del impuesto sobre las ventas de Utah.
Preguntas frecuentes
¿Cuál es la tasa del impuesto sobre la renta de Utah para 2026?
Una tasa fija del 4.45%, reducida del 4.5% por S.B. 60 y retroactiva al 1 de enero de 2026. En lugar de una deducción estándar (standard deduction), Utah ofrece un crédito tributario (tax credit) para el contribuyente de $966 a quienes declaran como solteros, que se reduce en un 1.3% de los ingresos que superen los $18,696.
¿Los trabajadores independientes de Utah tienen que hacer pagos trimestrales de impuesto estimado?
No. Utah no exige pagos trimestrales de impuesto estimado. Pero para evitar multas, tus retenciones (withholding) y pagos anticipados hasta la fecha de vencimiento original de abril deben equivaler al menos al 90% del impuesto de Utah de este año o al 100% del del año pasado. Se acumulan intereses sobre el impuesto que no hayas pagado para entonces.
¿Tengo que cobrar impuesto sobre las ventas por los servicios que presto en Utah?
Por lo general, no. Según la Utah State Tax Commission, los servicios profesionales y de consultoría que no se realizan sobre bienes muebles tangibles (tangible personal property) no están sujetos al impuesto sobre las ventas. La mano de obra para reparar, renovar o limpiar bienes muebles tangibles sí está sujeta a este impuesto.
¿Cuánto cuesta renovar una LLC en Utah?
$18. Las LLC de Utah se renuevan ante la Division of Corporations and Commercial Code cada año en el aniversario de su registro, según las tarifas vigentes desde el 1 de julio de 2025. Una renovación tardía agrega un cargo de $10.