Respuesta rápida
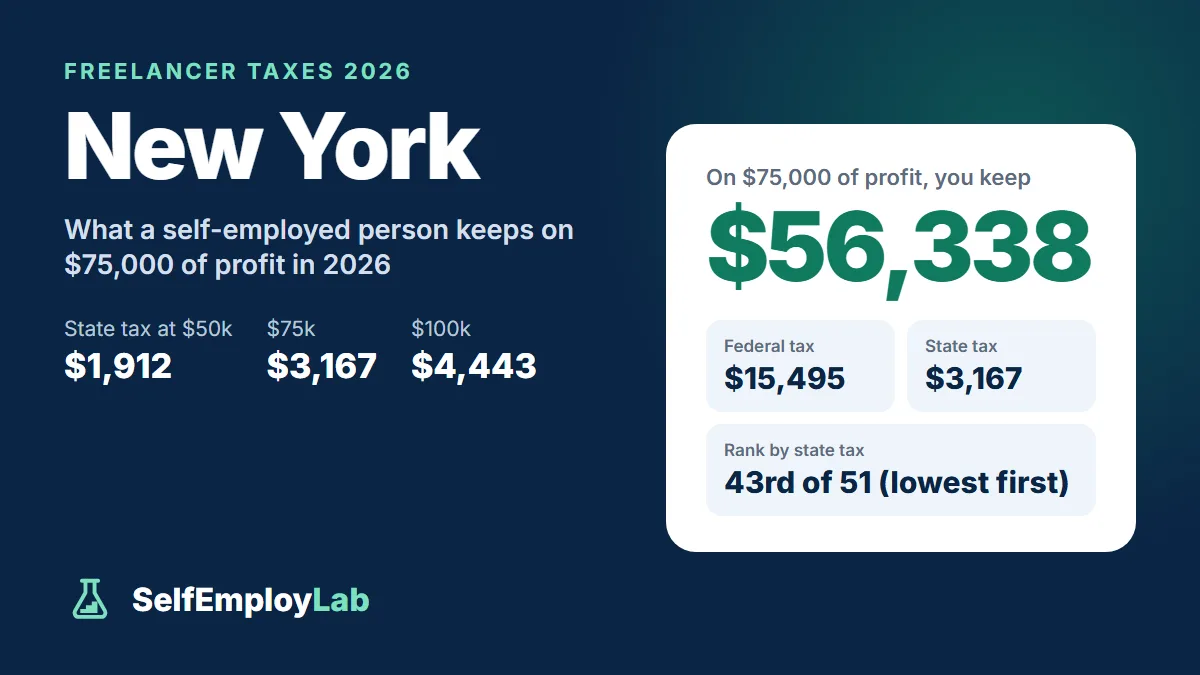
Un freelancer soltero en Nueva York con $75,000 de ganancia neta paga aproximadamente $3,167 de impuesto sobre la renta de Nueva York en 2026, además de aproximadamente $15,495 de impuestos federales (impuesto de autoempleo del 15.3% sobre el 92.35% de la ganancia neta más el impuesto sobre la renta), por lo que le quedan aproximadamente $56,338. Con $50,000, el impuesto estatal es de aproximadamente $1,912; con $100,000, de aproximadamente $4,443. La ciudad de Nueva York agrega un impuesto sobre la renta (income tax) del 3.078%–3.876%, el impuesto del 4% sobre negocios no constituidos como corporaciones (Unincorporated Business Tax) y el MCTMT, no incluidos.
Nueva York es uno de los lugares donde trabajar por cuenta propia resulta más complicado. Además de los impuestos federales, podrías tener que pagar el impuesto sobre la renta del estado de Nueva York, el impuesto sobre la renta de la ciudad de Nueva York, el impuesto municipal a los negocios no constituidos como sociedad y un impuesto regional de transporte para quienes se desplazan al trabajo, según dónde vivas y trabajes. Así se combinan estos impuestos.
Cómo se compara Nueva York: en nuestra clasificación de los 50 estados por ingreso neto (lo que te queda) (take-home pay), a un trabajador independiente soltero (single) con una ganancia neta (profit) de $75,000 le quedan $56,338 en Nueva York después del impuesto federal y estatal sobre la renta (antes de cualquier impuesto local), lo que sitúa al estado en el puesto 43 de 51 (impuesto estatal sobre la renta: $3,167).
Reserva de cada pago
—
Eso equivale a $0 de cada $1,000 que recibes
- Parte para el impuesto federal sobre la renta
- —
- Parte para el impuesto de autoempleo
- —
- Parte para el impuesto estatal
- —
- Total a reservar este año
- —
Estimación solo con fines informativos; no constituye asesoría fiscal, legal ni financiera. Cifras federales para el año fiscal 2026; los impuestos estatales y locales no se incluyen a menos que los ingreses. Consulta tu situación con un contador público certificado (CPA) o un agente inscrito ante el IRS.
Los distintos impuestos
| Impuesto | Quién debe pagarlo | Tasa |
|---|---|---|
| Impuesto federal sobre el trabajo por cuenta propia (self-employment tax) | Toda persona con $400+ de ingresos por trabajo por cuenta propia | 15.3% sobre el 92.35% de la ganancia neta |
| Impuesto federal sobre la renta | Todos | 10%–37% |
| Impuesto sobre la renta del estado de Nueva York | Residentes de NY (y no residentes con ingresos de fuentes de NY) | Progresiva, hasta el 10.9% |
| Impuesto sobre la renta de la ciudad de Nueva York | Residentes de NYC | 3.078%–3.876% |
| Impuesto a los negocios no constituidos como sociedad de NYC (UBT) | Negocios que operan en NYC y superan un umbral de ingresos brutos (gross income) | 4% (con un crédito fiscal para pequeños negocios) |
| MCTMT | Trabajadores por cuenta propia en la región de la MTA que superan un umbral de ingresos | 0.34% o 0.60% |
Impuesto sobre la renta del estado de Nueva York
El estado grava la ganancia neta de tu negocio como ingresos ordinarios (ordinary income), con tasas progresivas. La mayoría de los trabajadores independientes con ingresos medios se ubican en tramos impositivos (tax brackets) de alrededor del 5.5% al 6%, y una ley de 2025 reduce las tasas sobre los ingresos sujetos a impuestos (taxable income) de hasta $215,400 ($323,200 para quienes presentan una declaración conjunta) en dos etapas a partir de 2026. Las tasas suben al 9.65% por encima de aproximadamente $1.08 millones y hasta el 10.9% para ingresos superiores a $25 millones. Nueva York generalmente toma como base el ingreso bruto ajustado (adjusted gross income) federal, por lo que las deducciones (deductions) del negocio que aplicas en el Schedule C también reducen el impuesto estatal.
Impuesto sobre la renta de la ciudad de Nueva York
Si vives en uno de los cinco distritos de la ciudad, también pagas un impuesto municipal sobre la renta del 3.078% al 3.876% sobre tus ingresos sujetos a impuestos. Se cobra a través de tu declaración del estado de Nueva York, así que no tienes que presentar una declaración municipal del impuesto sobre la renta por separado.
El impuesto a los negocios no constituidos como sociedad (UBT)
La ciudad de Nueva York grava al 4% los ingresos netos de los negocios no constituidos como sociedad —incluidos los negocios de propietario único (sole proprietors)— que operan en la ciudad. Dos disposiciones hacen que la mayoría de los trabajadores independientes con negocios pequeños paguen poco o nada:
- Solo tienes que presentar una declaración del UBT cuando los ingresos brutos totales de tu negocio superan los $95,000.
- Un crédito fiscal para negocios (business tax credit) elimina por completo el impuesto cuando el UBT calculado es un monto pequeño y se reduce gradualmente a medida que aumenta el impuesto. Desde hace tiempo, las instrucciones de la ciudad establecen que este crédito elimina un impuesto de $3,400 o menos y se reduce gradualmente hasta desaparecer al llegar a $5,400; consulta las instrucciones del Form NYC-202 del año en curso para conocer las cifras exactas.
Los residentes de NYC que pagan el UBT también reciben un crédito parcial por ese pago que se aplica a su impuesto municipal sobre la renta personal. Si tus ingresos brutos superan ampliamente los $95,000, este impuesto representa una cantidad considerable; vale la pena que un preparador de impuestos lo revise.
El MCTMT (Metropolitan Commuter Transportation Mobility Tax, impuesto de movilidad del transporte metropolitano de pasajeros)
Los trabajadores por cuenta propia con actividad comercial en los 12 condados del Metropolitan Commuter Transportation District pagan este impuesto cuando sus ingresos netos del trabajo por cuenta propia (net earnings from self-employment) asignados al distrito superan un umbral. Para 2026, ese umbral subió a $150,000 (era de $50,000 hasta 2025), lo que deja a la mayoría de los trabajadores independientes fuera de este impuesto:
- Zona 1 — Manhattan, el Bronx, Brooklyn, Queens y Staten Island: 0.60% de los ingresos netos asignados a la zona.
- Zona 2 — condados de Rockland, Nassau, Suffolk, Orange, Putnam, Dutchess y Westchester: 0.34%.
El umbral se aplica a cada persona por separado, incluso en una declaración conjunta. Las guías anteriores y algunas publicaciones estatales todavía muestran la cifra de $50,000.
Pagos de impuesto estimado (estimated payments)
El impuesto estimado (estimated tax) del estado de Nueva York (que también cubre el impuesto sobre la renta de NYC y el MCTMT) se paga con el Form IT-2105 en las mismas cuatro fechas que los pagos federales de impuesto estimado: 15 de abril, 15 de junio y 15 de septiembre de 2026, y 15 de enero de 2027. El UBT tiene su propia declaración de impuesto estimado cuando prevés que deberás más de $3,400. Calcula el monto de tus pagos federales con la calculadora de impuesto estimado trimestral.
Cuánto apartar en Nueva York
Un trabajador independiente que vive en la ciudad de Nueva York y tiene ingresos medios puede enfrentar una tasa estatal y municipal combinada de aproximadamente el 9%–10%, además del impuesto federal. En la calculadora de cuánto apartar para impuestos, ingresa tu tasa estatal y municipal combinada en el campo del estado. Fuera de la ciudad, usa únicamente tu tasa estatal.
En resumen
- Todos: impuesto federal de autoempleo, impuesto federal sobre la renta e impuesto sobre la renta del estado de Nueva York.
- Si vives en NYC: agrega el impuesto municipal sobre la renta.
- Si operas un negocio en NYC con ingresos brutos superiores a $95,000: revisa el UBT.
- Si tus ingresos netos por trabajo por cuenta propia en la región de la MTA superan los $150,000: agrega el MCTMT.
Preguntas frecuentes
¿Los trabajadores independientes de la ciudad de Nueva York pagan el Unincorporated Business Tax?
Solo algunos. La ciudad de Nueva York grava a los negocios no constituidos como corporaciones, incluidos los propietarios únicos, con una tasa del 4%, pero solo exige una declaración del UBT cuando los ingresos brutos totales superan los $95,000. Un crédito fiscal para negocios también elimina los montos pequeños del UBT.
¿La ciudad de Nueva York cobra impuesto sobre la renta a los trabajadores independientes?
Sí, si vives en uno de los cinco distritos. El impuesto sobre la renta de la ciudad de Nueva York va del 3.078% al 3.876% de los ingresos sujetos a impuestos y se cobra mediante tu declaración del estado de Nueva York, por lo que no hay que presentar una declaración municipal del impuesto sobre la renta por separado.
¿Los trabajadores por cuenta propia de Nueva York pagan el MCTMT?
Solo al superar los $150,000. Para 2026, el MCTMT se aplica cuando las ganancias netas del trabajo por cuenta propia atribuibles a la región de la MTA superan los $150,000, frente al límite de $50,000 vigente hasta 2025. La tasa es del 0.60% en los cinco distritos de la ciudad de Nueva York y del 0.34% en los demás condados del distrito.
¿Cuándo vencen los pagos de impuesto estimado de Nueva York?
El 15 de abril, el 15 de junio y el 15 de septiembre de 2026, y el 15 de enero de 2027, las mismas fechas que los federales. Form IT-2105 cubre el impuesto estatal sobre la renta, el impuesto sobre la renta de la ciudad de Nueva York y el MCTMT. El UBT tiene su propia declaración cuando prevés deber más de $3,400.