Respuesta rápida
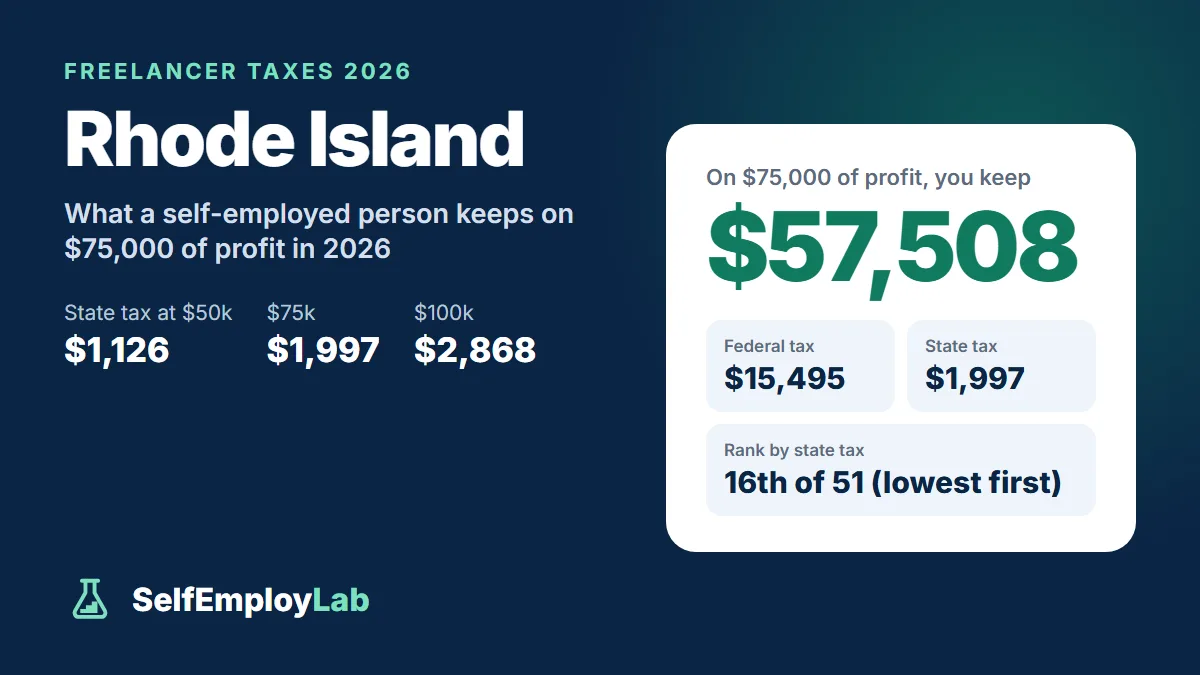
Un freelancer soltero en Rhode Island con $75,000 de ganancia neta paga aproximadamente $1,997 de impuesto sobre la renta de Rhode Island en 2026, además de aproximadamente $15,495 de impuestos federales (impuesto de autoempleo del 15.3% sobre el 92.35% de la ganancia neta más el impuesto sobre la renta), por lo que le quedan aproximadamente $57,508. Con $50,000, el impuesto estatal es de aproximadamente $1,126; con $100,000, de aproximadamente $2,868.
Rhode Island grava los ingresos en tres tramos impositivos, 3.75%, 4.75% y 5.99%, y la mayoría de los trabajadores independientes nunca pasa del primero. Si además se aplican una deducción estándar (standard deduction) estatal y una exención personal (personal exemption), el impuesto estatal sobre un ingreso típico de trabajo independiente es moderado. El costo que debes tener presente es otro: si operas tu negocio a través de una LLC, Rhode Island cobra un cargo anual de $400, tengas o no una ganancia neta. Esto es lo que debe pagar un trabajador independiente en Rhode Island.
Cómo se compara Rhode Island: en nuestra clasificación de ingreso neto (lo que te queda) en los 50 estados, a un trabajador independiente soltero (single) con una ganancia neta de $75,000 le quedan $57,508 en Rhode Island después del impuesto sobre la renta (income tax) federal y estatal, lo que ubica al estado en el puesto 16 de 51 (impuesto estatal sobre la renta: $1,997).
Reserva de cada pago
—
Eso equivale a $0 de cada $1,000 que recibes
- Parte para el impuesto federal sobre la renta
- —
- Parte para el impuesto de autoempleo
- —
- Parte para el impuesto estatal
- —
- Total a reservar este año
- —
Estimación solo con fines informativos; no constituye asesoría fiscal, legal ni financiera. Cifras federales para el año fiscal 2026; los impuestos estatales y locales no se incluyen a menos que los ingreses. Consulta tu situación con un contador público certificado (CPA) o un agente inscrito ante el IRS.
Lo que pagas sobre tu ganancia neta como trabajador independiente
| Impuesto | Tasa |
|---|---|
| Impuesto federal de autoempleo | 15.3% sobre el 92.35% de la ganancia neta (la parte del 12.4% se aplica hasta un límite de $184,500 para 2026) |
| Impuesto federal sobre la renta | 10%–37% |
| Impuesto sobre la renta de Rhode Island | 3.75%–5.99% para 2026 (3.75% sobre los primeros $82,050 de ingresos sujetos a impuestos) |
| Cargo anual para LLC | $400 al año si tu negocio es una LLC |
| Impuesto sobre la renta municipal o del condado | Ninguno |
Los tramos impositivos, la deducción y la exención de 2026
Rhode Island usa una sola tabla de tasas para todos los estados civiles para efectos de la declaración (filing status) y la ajusta por inflación cada año. Para el año tributario 2026, la Division of Taxation estableció estos tramos:
- 3.75% sobre ingresos sujetos a impuestos de hasta $82,050
- 4.75% de $82,050 a $186,450
- 5.99% por encima de $186,450
La deducción estándar estatal es de $11,200 para quienes declaran como solteros en 2026 ($22,400 para casados que presentan declaración conjunta (married filing jointly), $16,800 para cabeza de familia (head of household)), y cada exención personal o por dependiente (dependency exemption) equivale a $5,250. Ambas se reducen gradualmente al mismo tiempo una vez que tu ingreso bruto ajustado federal (adjusted gross income, AGI), con las modificaciones correspondientes a Rhode Island, supera los $261,000. Por encima de $290,800, las pierdes por completo.
Rhode Island parte de tu ingreso bruto ajustado federal, así que los gastos del Schedule C y la deducción de la mitad de tu impuesto de autoempleo también reducen tus ingresos para efectos de Rhode Island. La deducción estándar federal y la deducción QBI no se trasladan a la declaración estatal.
El presupuesto de 2026 también agrega un impuesto adicional sobre los ingresos que superen $1 millón, que comienza en el año tributario 2027 con una tasa de 1% y sube a 3% para 2029. No afecta a 2026 ni afectará a la mayoría de los trabajadores independientes.
Pagos de impuesto estimado
Debes hacer pagos trimestrales con el Form RI-1040ES si esperas que tu impuesto de Rhode Island sea de $250 o más después de aplicar los créditos tributarios permitidos (tax credits). Para 2026, las fechas de vencimiento son el 15 de abril, el 15 de junio y el 15 de septiembre de 2026, y el 15 de enero de 2027. Puedes omitir el pago de enero si presentas tu declaración de 2026 a más tardar el 15 de febrero de 2027 y pagas todo el saldo al presentarla.
Rhode Island cobra intereses sobre cualquier pago parcial en el que tus pagos no alcancen el 80% de lo que debías pagar en ese momento. Calcula la parte federal con la calculadora de impuesto estimado trimestral y agrega una cuarta parte de tu impuesto previsto de Rhode Island al pago de cada fecha.
Las LLC pagan 0 al año, incluso si tienen un solo propietario
Una LLC de Rhode Island tiene dos obligaciones de pago distintas con el estado cada año:
- Cargo anual de $400 a la Division of Taxation. También se aplica a las LLC de un solo miembro (single-member LLC), aunque el IRS no las trate como entidades separadas para efectos del impuesto sobre la renta. Una LLC de un solo miembro presenta el Form RI-1065 y paga los $400 a más tardar en la fecha de vencimiento que le corresponde al propietario, el 15 de abril para la mayoría de las personas. El cargo se aplica por cada año que exista la LLC, incluidos los años parciales en los que se constituye o se cierra.
- Informe anual de $50 ante el Secretary of State, que se presenta entre el 1 de febrero y el 1 de mayo. Presentarlo con más de 30 días de retraso agrega una multa de $25.
Si trabajas como propietario único (sole proprietor) sin una LLC, ninguna de estas obligaciones se aplica. ¿Estás considerando elegir el tratamiento tributario de S corp? Una LLC que tributa como S corp sigue pagando el mismo cargo anual de $400, así que solo te conviene si el ahorro en el impuesto federal de autoempleo es mayor.
Impuesto sobre las ventas aplicado a servicios
El impuesto sobre las ventas de Rhode Island es de 7%. Se aplica principalmente a bienes, y solo una lista breve de servicios está sujeta a este impuesto: taxi, limusina y otros servicios de transporte terrestre, cuidado de mascotas (excepto servicios veterinarios), reventa de habitaciones de hotel, servicios de investigación, vigilancia y vehículos blindados, y estacionamiento de corta duración. Si tu servicio está en esa lista, necesitas un permiso de impuesto sobre las ventas de la Division of Taxation. La mayoría de los servicios de trabajo independiente, como redacción, diseño, consultoría y desarrollo, no están incluidos.
Cuánto apartar
Ingresa 3.75 en el campo del impuesto estatal de la calculadora de cuánto apartar para impuestos si tus ingresos sujetos a impuestos en Rhode Island se mantienen por debajo de $82,050, o 4.75 si superan ese monto. Como primero se restan la deducción de $11,200 y la exención de $5,250, apartar el 3.75% de la ganancia neta te deja un margen para la mayoría de los niveles de ingresos por trabajo independiente. Si tienes una LLC, aparta también los $400 del cargo anual y los $50 de la tarifa del informe.
Preguntas frecuentes
¿Cuánto es la cuota anual de una LLC en Rhode Island?
$400 al año. Toda sociedad de responsabilidad limitada (LLC) de Rhode Island, incluidas las LLC de un solo miembro, paga un cargo anual de $400 a la Division of Taxation, que se declara en Form RI-1065, más $50 por el informe anual ante el Secretary of State. Un propietario único (sole proprietor) sin una LLC no paga ninguno de los dos.
¿Cuál es la tasa del impuesto sobre la renta de Rhode Island para 2026?
3.75% sobre los ingresos sujetos a impuestos de hasta $82,050, 4.75% hasta $186,450 y 5.99% por encima de ese monto. La deducción estándar de 2026 es de $11,200 para contribuyentes solteros, más una exención de $5,250, por lo que la mayoría de los trabajadores independientes permanece en el tramo impositivo (tax bracket) del 3.75%.
¿Cuándo vencen los pagos de impuesto estimado de Rhode Island?
El 15 de abril, el 15 de junio y el 15 de septiembre de 2026, y el 15 de enero de 2027, usando Form RI-1040ES si esperas deber $250 o más. Puedes omitir el pago de enero si presentas tu declaración a más tardar el 15 de febrero de 2027 y pagas el saldo completo.
¿Tengo que cobrar impuesto sobre las ventas por servicios en Rhode Island?
Por lo general, no. El impuesto sobre las ventas (sales tax) del 7% de Rhode Island se aplica principalmente a bienes y a una lista corta de servicios, como transporte terrestre, cuidado de mascotas, servicios de investigación y vigilancia, y estacionamiento de corta duración. La redacción, el diseño, la consultoría y el desarrollo no figuran en esa lista.