Respuesta rápida
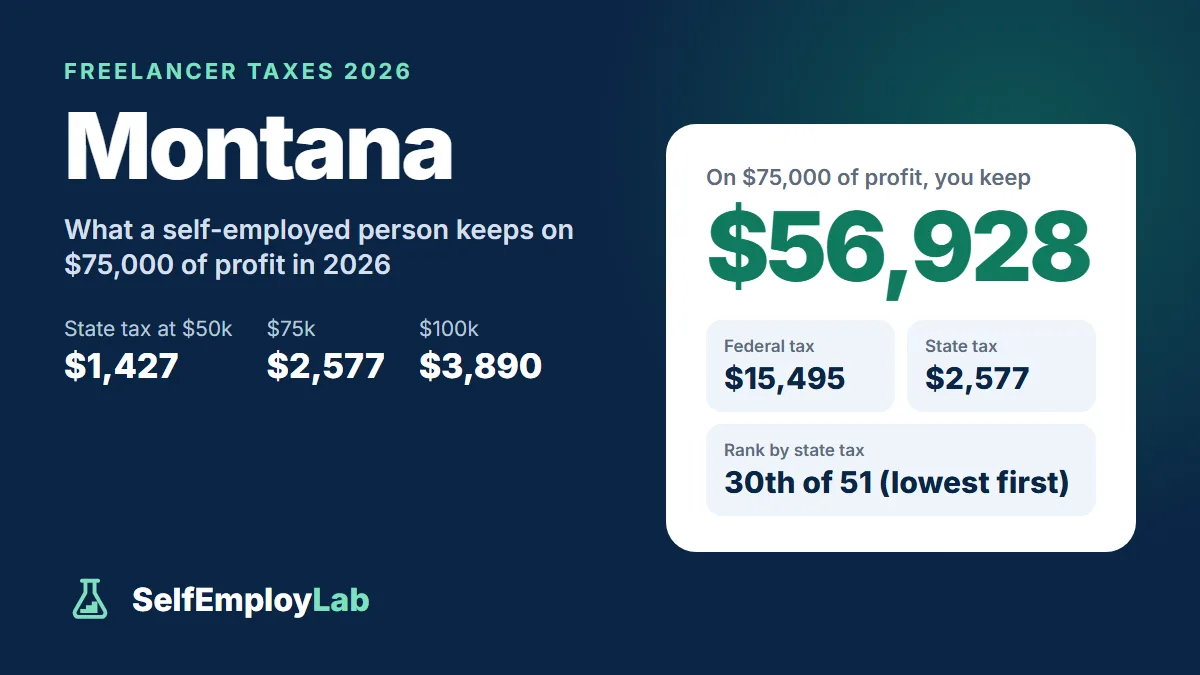
Un freelancer soltero en Montana con $75,000 de ganancia neta paga aproximadamente $2,577 de impuesto sobre la renta de Montana en 2026, además de aproximadamente $15,495 de impuestos federales (impuesto de autoempleo del 15.3% sobre el 92.35% de la ganancia neta más el impuesto sobre la renta), por lo que le quedan aproximadamente $56,928. Con $50,000, el impuesto estatal es de aproximadamente $1,427; con $100,000, de aproximadamente $3,890.
Montana redujo su tasa máxima del impuesto sobre la renta (income tax) para 2026 y amplió su tramo impositivo (tax bracket) inferior, así que la mayoría de los trabajadores independientes ahora pagan 4.7% sobre la mayor parte de su ganancia neta y 5.65% solo sobre la porción más alta. Montana tampoco tiene un impuesto general sobre las ventas. La limitación: el estado parte del ingreso tributable federal (federal taxable income), pero no te permite conservar la deducción federal de QBI. Esto es lo que debe pagar un trabajador independiente en Montana.
Cómo se compara Montana: en nuestra clasificación del ingreso neto (lo que te queda) en los 50 estados, a un trabajador independiente soltero (single) con $75,000 de ganancia neta le quedan $56,928 en Montana después del impuesto sobre la renta federal y estatal, lo que ubica al estado en el puesto 30 de 51 (impuesto estatal sobre la renta: $2,577).
Reserva de cada pago
—
Eso equivale a $0 de cada $1,000 que recibes
- Parte para el impuesto federal sobre la renta
- —
- Parte para el impuesto de autoempleo
- —
- Parte para el impuesto estatal
- —
- Total a reservar este año
- —
Estimación solo con fines informativos; no constituye asesoría fiscal, legal ni financiera. Cifras federales para el año fiscal 2026; los impuestos estatales y locales no se incluyen a menos que los ingreses. Consulta tu situación con un contador público certificado (CPA) o un agente inscrito ante el IRS.
Qué pagas sobre tu ganancia neta como trabajador independiente
| Impuesto | Tasa |
|---|---|
| Impuesto federal de autoempleo | 15.3% sobre el 92.35% de la ganancia neta (la parte del 12.4% se aplica hasta un límite de $184,500 para 2026) |
| Impuesto federal sobre la renta | 10%–37% |
| Impuesto sobre la renta de Montana | 4.7% sobre los primeros $47,500 de ingreso tributable (soltero), 5.65% sobre el excedente, para 2026 |
| Impuesto sobre las ventas de Montana | Ninguno (impuesto general sobre las ventas) |
| Impuesto sobre la renta municipal o del condado | Ninguno |
Dos tramos para 2026
House Bill 337, aprobada en 2025, cambió las tasas de Montana para 2026 y 2027. Para 2026, el tramo del 4.7% abarca ingresos tributables de hasta $47,500 para solteros y casados que presentan declaración por separado (married filing separately), $71,250 para cabezas de familia (head of household) y $95,000 para casados que presentan declaración conjunta (married filing jointly). Los ingresos que superan esos montos se gravan al 5.65%.
La ley ya establece las condiciones para 2027: la tasa máxima baja al 5.4% y el tramo del 4.7% se amplía a $65,000 para solteros ($97,500 para cabeza de familia, $130,000 para declaración conjunta). Las ganancias de capital a largo plazo (long-term capital gains) conservan sus propias tasas reducidas de 3.0% y 4.1%.
Montana parte del ingreso tributable federal, pero excluye un beneficio
Desde que la simplificación tributaria de Montana entró en vigor en 2024, tu declaración de Montana parte del ingreso tributable federal, sin contar la deducción federal por ingresos calificados del negocio (qualified business income, QBI). En la práctica, eso significa lo siguiente:
- Los gastos del Schedule C y la deducción de la mitad de tu impuesto de autoempleo reducen tus ingresos sujetos a impuestos en Montana, porque ya están incluidos en el cálculo del ingreso bruto ajustado federal (adjusted gross income, AGI).
- Usas la misma deducción que aplicaste a nivel federal. Para la mayoría de los trabajadores independientes, es la deducción estándar (standard deduction) federal de $16,100 para solteros en 2026. Montana ya no tiene su propia deducción estándar ni exenciones personales (personal exemptions).
- La deducción de QBI del 20% que reduce tu impuesto federal no se aplica a nivel estatal, por lo que tu ingreso tributable en Montana es mayor que tu ingreso tributable federal.
Pagos de impuesto estimado
Montana exige pagos trimestrales de impuesto estimado, a menos que tu impuesto del año, después de las retenciones (withholding) y los créditos fiscales (tax credits), sea inferior a $500. Para 2026, las fechas de vencimiento son el 15 de abril, el 15 de junio y el 15 de septiembre de 2026, y el 15 de enero de 2027; si una fecha cae en fin de semana o día festivo, se traslada al siguiente día hábil. Para evitar intereses por pago insuficiente (underpayment interest), paga al menos el 90% del impuesto de este año o el 100% del impuesto del año pasado. Puedes pagar en línea a través del TransAction Portal (TAP) del Department of Revenue o enviar un cheque por correo con el comprobante de pago Form IT.
Calcula la parte federal con la calculadora de impuesto estimado trimestral y suma una cuarta parte del impuesto que prevés pagar en Montana al pago de cada fecha.
Sin impuesto sobre las ventas y con una LLC económica
- Impuesto sobre las ventas: Montana no tiene un impuesto general sobre las ventas, por lo que la mayoría de los servicios y productos de trabajadores independientes no están sujetos a este impuesto a nivel estatal. Aun así, existen impuestos más específicos. Por ejemplo, si rentas una habitación o una casa de vacaciones a corto plazo, el impuesto combinado del 8% sobre las ventas y el uso de establecimientos de alojamiento de Montana se aplica a estancias de menos de 30 días.
- Informe anual de la LLC: todas las LLC de Montana deben presentar un informe anual ante el Secretary of State a más tardar el 15 de abril. Actualmente, no se cobra la cuota si lo presentas dentro del plazo, y es de $35 si lo presentas después del 15 de abril. ¿Estás considerando elegir la tributación como S corp? Esa elección cambia tu impuesto federal de autoempleo, pero no las tasas del impuesto sobre la renta de Montana.
Cuánto apartar
Ingresa 5.65 en el campo del estado de la calculadora de cuánto apartar para impuestos si tu ingreso tributable en Montana será superior a $47,500, o 4.7 si se mantendrá por debajo de ese monto. Como primero se resta la deducción estándar federal y el tramo inferior abarca la mayor parte de tus ingresos, lo que realmente pagas en Montana resulta menor que la tasa máxima (alrededor del 3.6% de la ganancia neta en el ejemplo de $85,000), así que cualquiera de las dos cifras incluye un margen.
Preguntas frecuentes
¿Cuál es la tasa del impuesto sobre la renta (income tax) de Montana para trabajadores independientes en 2026?
Para quienes declaran como solteros, 4.7% sobre los primeros $47,500 de ingresos sujetos a impuestos (taxable income) y 5.65% sobre el excedente. Para 2027, la tasa máxima baja a 5.4% y el tramo impositivo (tax bracket) del 4.7% se amplía hasta $65,000 para quienes declaran como solteros.
¿Montana permite la deducción (deduction) federal por ingresos de negocios calificados (qualified business income, QBI)?
No. Montana parte de los ingresos federales sujetos a impuestos, pero no reconoce la deducción federal del 20% por QBI, por lo que tus ingresos sujetos a impuestos en Montana son mayores que los federales. Sí conservas la deducción estándar (standard deduction) federal, de $16,100 para quienes declaran como solteros en 2026.
¿Montana cobra impuesto sobre las ventas (sales tax) por servicios de trabajadores independientes?
No. Montana no tiene un impuesto general sobre las ventas, así que la mayoría de los servicios y productos de trabajadores independientes no están sujetos a este impuesto a nivel estatal. Sí existen impuestos más específicos, como el impuesto sobre las ventas y el uso de instalaciones de alojamiento del 8% para estancias cortas de menos de 30 días.
¿Cuándo vencen los pagos de impuesto estimado (estimated tax payments) de Montana?
El 15 de abril, el 15 de junio y el 15 de septiembre de 2026, y el 15 de enero de 2027. Montana exige pagos trimestrales, a menos que tu impuesto después de las retenciones (withholding) y los créditos fiscales (tax credits) sea inferior a $500. Pagar el 90% del impuesto de este año o el 100% del impuesto del año pasado evita los intereses por pago insuficiente (underpayment interest).