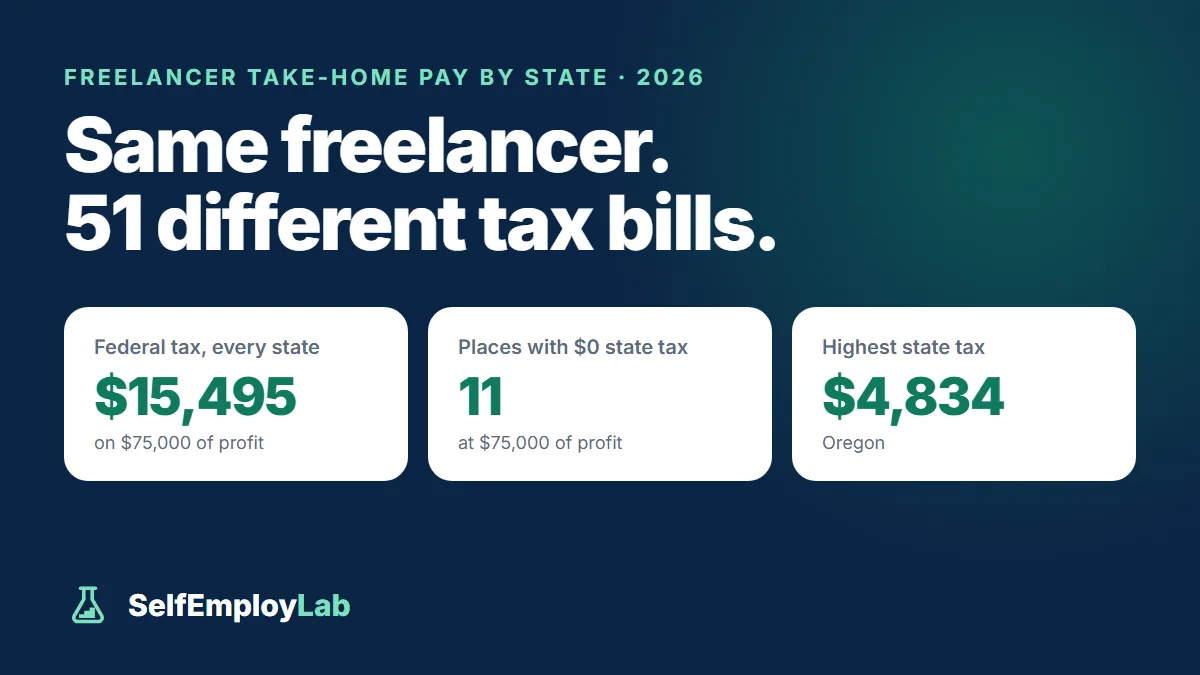
El lugar donde vives cambia lo que te queda como trabajador independiente, pero menos de lo que la mayoría cree. Aplicamos la legislación fiscal de 2026 de los 50 estados y Washington, D.C. a los mismos tres casos de trabajadores independientes: una persona que declara como soltera (single), con una ganancia neta de $50,000, $75,000 o $100,000 por trabajo por cuenta propia y sin otros ingresos. El impuesto federal es el mismo en todas partes. Lo que varía es la parte estatal.
Hallazgos principales
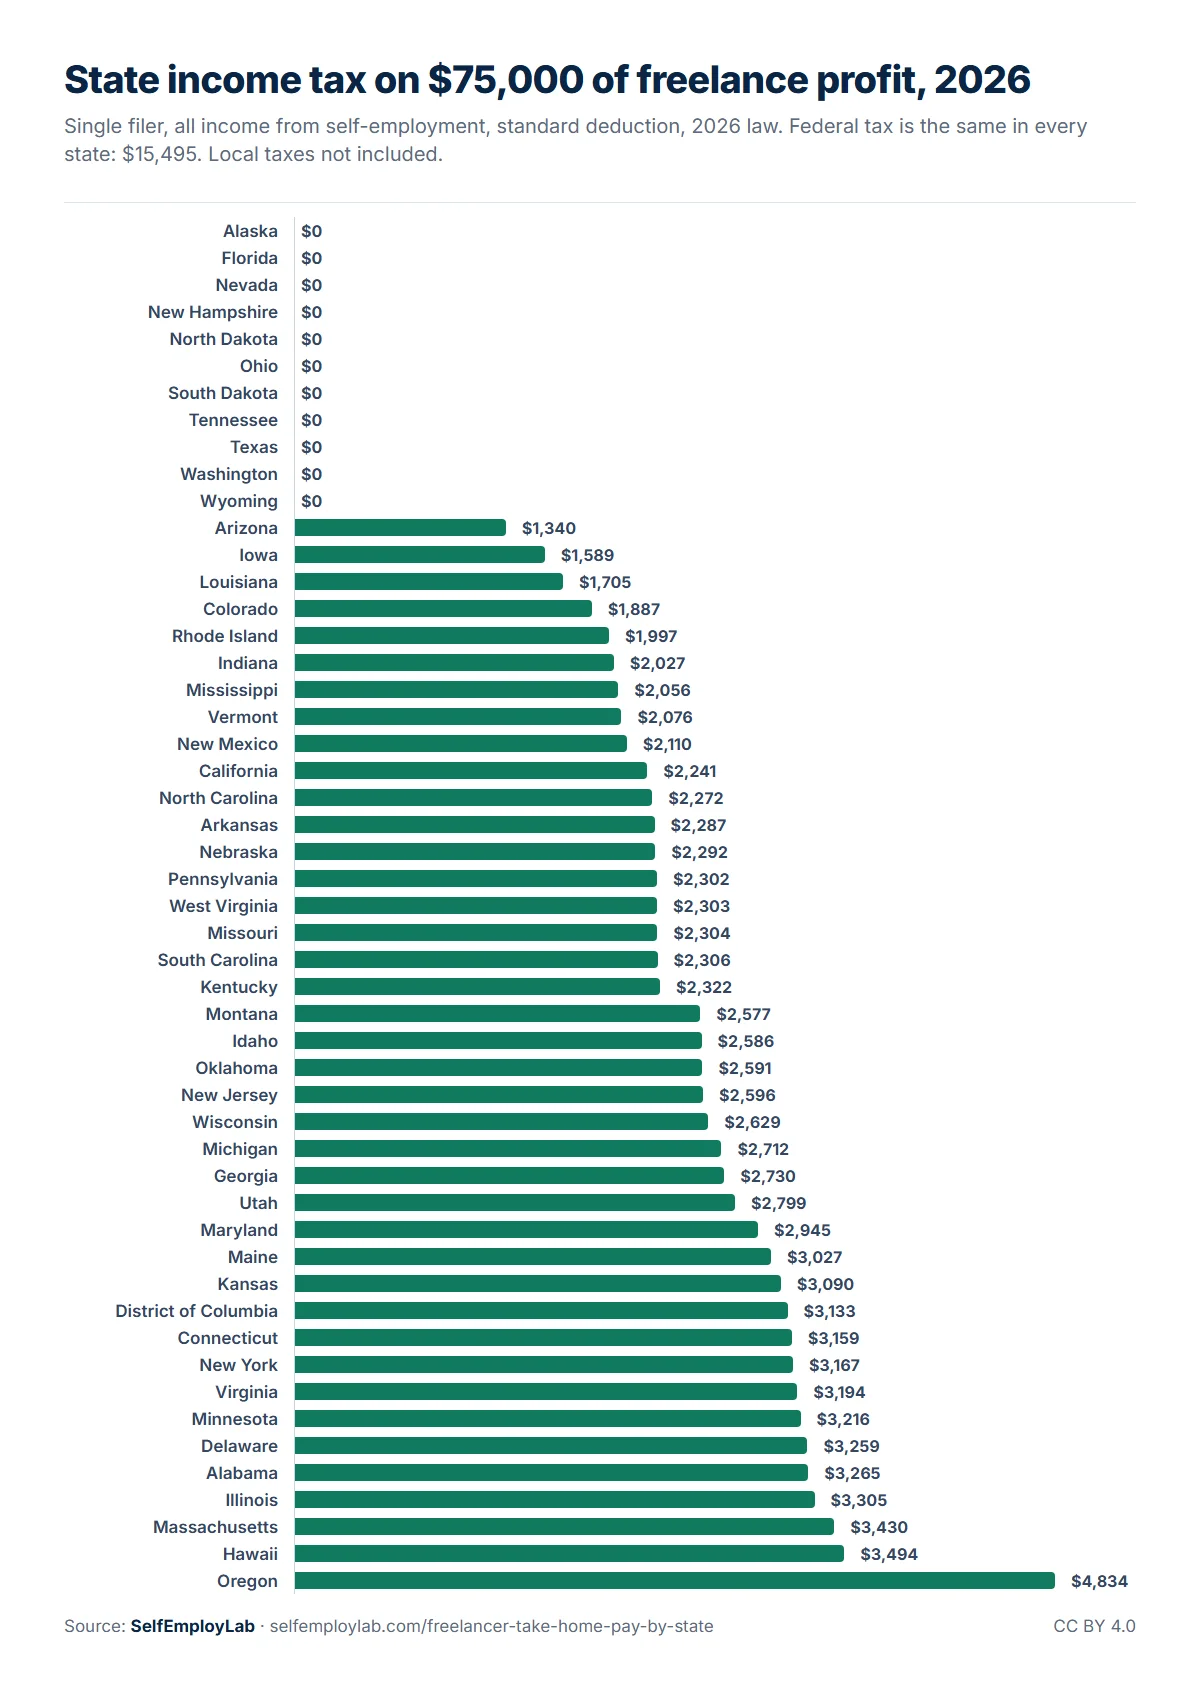
- La diferencia entre el estado más barato y el más caro es de $3,000 a $6,600 al año. Con una ganancia neta de $75,000, a un trabajador independiente en un estado sin impuesto sobre la renta le quedan $59,505; al mismo trabajador en Oregón le quedan $54,671, una diferencia de $4,834 (unos $400 al mes).
- El impuesto de autoempleo es mayor que el impuesto estatal sobre la renta en todos los estados. Con una ganancia neta de $75,000, el impuesto federal de autoempleo es de $10,597. El impuesto estatal sobre la renta más alto para ese nivel es de $4,834.
- En once lugares, este trabajador independiente no paga impuesto estatal sobre la renta con ganancias netas de $50,000 y $75,000. Son los nueve estados sin impuesto sobre los salarios ni los ingresos del negocio, más Ohio (cuya deducción por ingresos del negocio exenta los primeros $250,000 de ganancia neta del negocio) y Dakota del Norte (cuyo tramo impositivo (tax bracket) del 0% cubre a este trabajador independiente hasta una ganancia neta de aproximadamente $84,000).
- Oregón tiene el impuesto estatal sobre la renta más alto en todos los niveles que analizamos: $2,996, $4,834 y $6,575.
- Para los ingresos más bajos, California es más barata de lo que su reputación sugiere. Con una ganancia neta de $50,000, el impuesto de California es de $807, menos que en Illinois ($2,155), Alabama ($2,127) o Nueva York ($1,912). Al llegar a $100,000, sus tramos más altos hacen que esa ventaja desaparezca.
- Varios estados modificaron su legislación de 2026 a mitad de año, con efecto retroactivo al 1 de enero: Georgia, Arkansas, Carolina del Sur, Virginia Occidental, Utah, Maine y Arizona. Las tablas de tasas publicadas al inicio del año ya están desactualizadas para esos estados.
La clasificación completa
Elige un nivel de ganancia neta. Los estados están ordenados por ingreso neto (lo que te queda) después del impuesto federal de autoempleo, el impuesto federal sobre la renta y el impuesto estatal sobre la renta. Con $50,000 y $75,000, los primeros once empatan: los nueve estados sin impuesto sobre la renta, Ohio y Dakota del Norte cobran $0 de impuesto estatal sobre la renta.
| # | Estado | Impuesto estatal sobre la renta | Impuestos totales | Ingreso neto (lo que te queda) | Tasa total |
|---|---|---|---|---|---|
| 1 | Alaska | $0 | $15,495 | $59,505 | 20.7% |
| 2 | Dakota del Norte | $0 | $15,495 | $59,505 | 20.7% |
| 3 | Dakota del Sur | $0 | $15,495 | $59,505 | 20.7% |
| 4 | Florida | $0 | $15,495 | $59,505 | 20.7% |
| 5 | Nevada | $0 | $15,495 | $59,505 | 20.7% |
| 6 | Nuevo Hampshire | $0 | $15,495 | $59,505 | 20.7% |
| 7 | Ohio * | $0 | $15,495 | $59,505 | 20.7% |
| 8 | Tennessee | $0 | $15,495 | $59,505 | 20.7% |
| 9 | Texas | $0 | $15,495 | $59,505 | 20.7% |
| 10 | Washington * | $0 | $15,495 | $59,505 | 20.7% |
| 11 | Wyoming | $0 | $15,495 | $59,505 | 20.7% |
| 12 | Arizona | $1,340 | $16,835 | $58,165 | 22.4% |
| 13 | Iowa * | $1,589 | $17,084 | $57,916 | 22.8% |
| 14 | Louisiana | $1,705 | $17,200 | $57,800 | 22.9% |
| 15 | Colorado * | $1,887 | $17,382 | $57,618 | 23.2% |
| 16 | Rhode Island | $1,997 | $17,492 | $57,508 | 23.3% |
| 17 | Indiana * | $2,027 | $17,522 | $57,478 | 23.4% |
| 18 | Misisipi | $2,056 | $17,551 | $57,449 | 23.4% |
| 19 | Vermont * | $2,076 | $17,571 | $57,429 | 23.4% |
| 20 | Nuevo México | $2,110 | $17,605 | $57,395 | 23.5% |
| 21 | California | $2,241 | $17,736 | $57,264 | 23.6% |
| 22 | Carolina del Norte | $2,272 | $17,767 | $57,233 | 23.7% |
| 23 | Arkansas | $2,287 | $17,782 | $57,218 | 23.7% |
| 24 | Nebraska | $2,292 | $17,787 | $57,213 | 23.7% |
| 25 | Pensilvania * | $2,302 | $17,797 | $57,203 | 23.7% |
| 26 | Virginia Occidental | $2,303 | $17,798 | $57,202 | 23.7% |
| 27 | Misuri * | $2,304 | $17,799 | $57,201 | 23.7% |
| 28 | Carolina del Sur | $2,306 | $17,801 | $57,199 | 23.7% |
| 29 | Kentucky * | $2,322 | $17,817 | $57,183 | 23.8% |
| 30 | Montana | $2,577 | $18,072 | $56,928 | 24.1% |
| 31 | Idaho | $2,586 | $18,081 | $56,919 | 24.1% |
| 32 | Oklahoma | $2,591 | $18,086 | $56,914 | 24.1% |
| 33 | Nueva Jersey | $2,596 | $18,091 | $56,909 | 24.1% |
| 34 | Wisconsin | $2,629 | $18,124 | $56,876 | 24.2% |
| 35 | Michigan * | $2,712 | $18,207 | $56,793 | 24.3% |
| 36 | Georgia | $2,730 | $18,225 | $56,775 | 24.3% |
| 37 | Utah | $2,799 | $18,294 | $56,706 | 24.4% |
| 38 | Maryland * | $2,945 | $18,440 | $56,560 | 24.6% |
| 39 | Maine | $3,027 | $18,522 | $56,478 | 24.7% |
| 40 | Kansas | $3,090 | $18,585 | $56,415 | 24.8% |
| 41 | Distrito de Columbia * | $3,133 | $18,628 | $56,372 | 24.8% |
| 42 | Connecticut | $3,159 | $18,654 | $56,346 | 24.9% |
| 43 | Nueva York * | $3,167 | $18,662 | $56,338 | 24.9% |
| 44 | Virginia | $3,194 | $18,689 | $56,311 | 24.9% |
| 45 | Minnesota | $3,216 | $18,711 | $56,289 | 24.9% |
| 46 | Delaware * | $3,259 | $18,754 | $56,246 | 25.0% |
| 47 | Alabama * | $3,265 | $18,760 | $56,240 | 25.0% |
| 48 | Illinois | $3,305 | $18,800 | $56,200 | 25.1% |
| 49 | Massachusetts | $3,430 | $18,925 | $56,075 | 25.2% |
| 50 | Hawái | $3,494 | $18,989 | $56,011 | 25.3% |
| 51 | Oregón * | $4,834 | $20,329 | $54,671 | 27.1% |
Qué incluyen las cifras
Todas las cifras corresponden al año fiscal 2026 y suponen lo siguiente:
- Una persona que declara como soltera, menor de 65 años, sin dependientes, residente durante todo el año y que aplica la deducción estándar (standard deduction).
- Todos los ingresos son ganancias netas de un negocio de propietario único (sole proprietorship) o una LLC de un solo miembro (Schedule C). No hay salarios W-2, ingresos por inversiones ni aportaciones para la jubilación.
- Impuesto federal: impuesto de autoempleo (15.3% sobre el 92.35% de la ganancia neta, con la base salarial máxima (wage base) de $184,500 del Seguro Social), y luego el impuesto sobre la renta después de la deducción de la mitad del impuesto de autoempleo, la deducción estándar de $16,100 y la deducción del 20% por ingresos calificados del negocio (qualified business income, QBI).
- Impuesto estatal: la base de cálculo, las deducciones, las exenciones, los tramos y los créditos fiscales personales de cada estado, tal como los establece la legislación de 2026, incluidos los cambios de mitad de año. Cuando un estado no permite deducir la mitad del impuesto de autoempleo (Alabama, Arkansas, Nueva Jersey, Pensilvania) o vuelve a sumar la deducción QBI a la base de cálculo (Montana y, desde 2026, Carolina del Sur), seguimos la regla estatal. Se incluyen las deducciones por el impuesto federal sobre la renta de Alabama y Misuri, y la resta del impuesto federal que permite Oregón.
Qué no incluyen las cifras
- Impuestos locales sobre la renta. Tienen mucho peso en algunos lugares: el impuesto de los condados de Maryland (del 2.25% al 3.30%, en todos los condados), el impuesto sobre la renta y el impuesto a negocios no constituidos como sociedades (Unincorporated Business Tax) de la ciudad de Nueva York, el impuesto local sobre los ingresos del trabajo de Pensilvania, los impuestos municipales de Ohio, los impuestos de los condados de Indiana y los impuestos ocupacionales de Kentucky y algunas ciudades de Alabama, Michigan y Misuri. Los estados donde es común un impuesto local, o que tienen una cifra estimada, llevan un asterisco en la tabla; pasa el cursor sobre él o tócalo para ver la nota.
- Créditos fiscales reembolsables (refundable credits) y créditos que dependen de circunstancias específicas, como los créditos para inquilinos, por compra de alimentos y por ingresos del trabajo (earned income credits), que dependen de circunstancias más allá de la ganancia neta.
- Otros impuestos sobre los negocios: impuesto sobre las ventas, impuestos sobre los ingresos brutos, cuotas de las LLC e impuesto sobre la propiedad.
- Deducciones detalladas (itemized deductions), aportaciones para la jubilación y deducciones por seguro médico, que reducirían tanto el impuesto federal como el estatal.
Dos cifras son estimaciones porque la jurisdicción correspondiente aún no las ha publicado: la deducción estándar de 2026 del Distrito de Columbia, y los límites de los tramos y los montos de las deducciones de 2026 de Vermont. Actualizaremos ambas cuando se publiquen las cifras oficiales.
Cómo verificamos las cifras
Partimos de la tabla de tasas estatales de 2026 de Tax Foundation y luego verificamos los parámetros de cada estado con los formularios, las instrucciones o las fórmulas de retención de 2026 de su departamento de recaudación y con la legislación promulgada en 2026. Esa verificación cambió los datos de cálculo de más de una docena de estados, principalmente por leyes aprobadas después del 1 de enero de 2026. Después calculamos el impuesto de cada estado dos veces, de forma independiente, y comparamos los dos resultados; la diferencia es de $2 o menos en todos los estados. Nuestro cálculo federal utiliza el mismo motor que la calculadora del impuesto de autoempleo.
Fuentes estatales
La principal fuente primaria utilizada para cada estado con impuesto sobre la renta:
- Alabama: Department of Revenue, instrucciones del Form 40
- Arizona: Leyes de 2026, capítulo 140
- Arkansas: DFA, fórmula de retención de 2026
- California: Franchise Tax Board, noticias fiscales
- Colorado: Colorado General Assembly, HB25B-1001
- Connecticut: DRS, tabla para calcular el impuesto
- Delaware: Division of Revenue, instrucciones del impuesto estimado (estimated tax) de 2026
- Distrito de Columbia: Office of Tax and Revenue, D-40ES de 2026
- Georgia: Department of Revenue, guía fiscal para empleadores de 2026
- Hawái: Department of Taxation, comunicado
- Idaho: State Tax Commission, tabla de tasas
- Illinois: Department of Revenue
- Indiana: Department of Revenue, tasas
- Iowa: Department of Revenue, tasas de 2026
- Kansas: Department of Revenue, aviso 25-06
- Kentucky: Department of Revenue, fórmula de retención de 2026
- Luisiana: Department of Revenue, tablas de retención de 2026
- Maine: Maine Revenue Services, tabla de tasas de 2026 (revisada)
- Maryland: Comptroller, guía de retención de 2026
- Massachusetts: Department of Revenue, tasas impositivas
- Michigan: Treasury, guía de retención de 2026
- Minnesota: Department of Revenue, tramos de 2026
- Misisipi: Department of Revenue
- Misuri: Department of Revenue, tablas de retención de 2026
- Montana: Department of Revenue
- Nebraska: Department of Revenue, tabla para calcular el impuesto de 2026
- Nueva Jersey: Division of Taxation, tablas de tasas
- Nuevo México: Legislatura, informe de impacto fiscal
- Nueva York: Department of Taxation and Finance, tablas de impuestos
- Carolina del Norte: Department of Revenue
- Dakota del Norte: Office of State Tax Commissioner, Form ND-1ES de 2026
- Ohio: Department of Taxation, deducción por ingresos del negocio
- Oklahoma: Tax Commission, tablas de retención de 2026
- Oregón: Department of Revenue, fórmulas de retención de 2026
- Pensilvania: Department of Revenue
- Rhode Island: Division of Taxation, aviso 2026-02
- Carolina del Sur: Department of Revenue, carta informativa #26-20
- Utah: SB 60 de 2026 (versión final aprobada por la legislatura)
- Vermont: Department of Taxes
- Virginia: Department of Taxation, resumen legislativo
- Virginia Occidental: Tax Division, reducción de la tasa del impuesto sobre la renta de 2026
- Wisconsin: Department of Revenue, instrucciones del Form 1-ES de 2026
Estados sin impuesto sobre la renta (Alaska, Florida, Nevada, Nuevo Hampshire, Dakota del Sur, Tennessee, Texas, Washington, Wyoming): Tax Foundation, tasas y tramos del impuesto estatal sobre la renta de las personas físicas, 2026, y Washington DOR, información sobre el impuesto B&O.
Cómo usar estos datos
Puedes citar estas cifras, crear gráficas con ellas o volver a publicarlas. Por favor, da crédito a “SelfEmployLab” e incluye un enlace a esta página. El conjunto completo de datos está en el archivo CSV enlazado debajo de la tabla. Si tienes preguntas o quieres consultar un caso distinto (casados que presentan declaración conjunta (married filing jointly), otros niveles de ingresos), ponte en contacto.
Haz tus propios cálculos
Tu ganancia neta, tus deducciones y tu ciudad serán distintas de las de estos ejemplos. La calculadora de cuánto reservar para impuestos convierte la tasa de tu estado en un solo porcentaje que puedes apartar de cada pago, y la calculadora de impuesto estimado trimestral divide la parte federal entre las cuatro fechas de vencimiento de 2026. Nuestras guías por estado explican con más detalle los pagos de impuesto estimado y los impuestos locales.
Estas cifras son estimaciones para un ejemplo simplificado y no constituyen asesoría fiscal, legal ni financiera. Revisa tu situación particular con un contador público certificado (CPA) o un agente inscrito (enrolled agent).