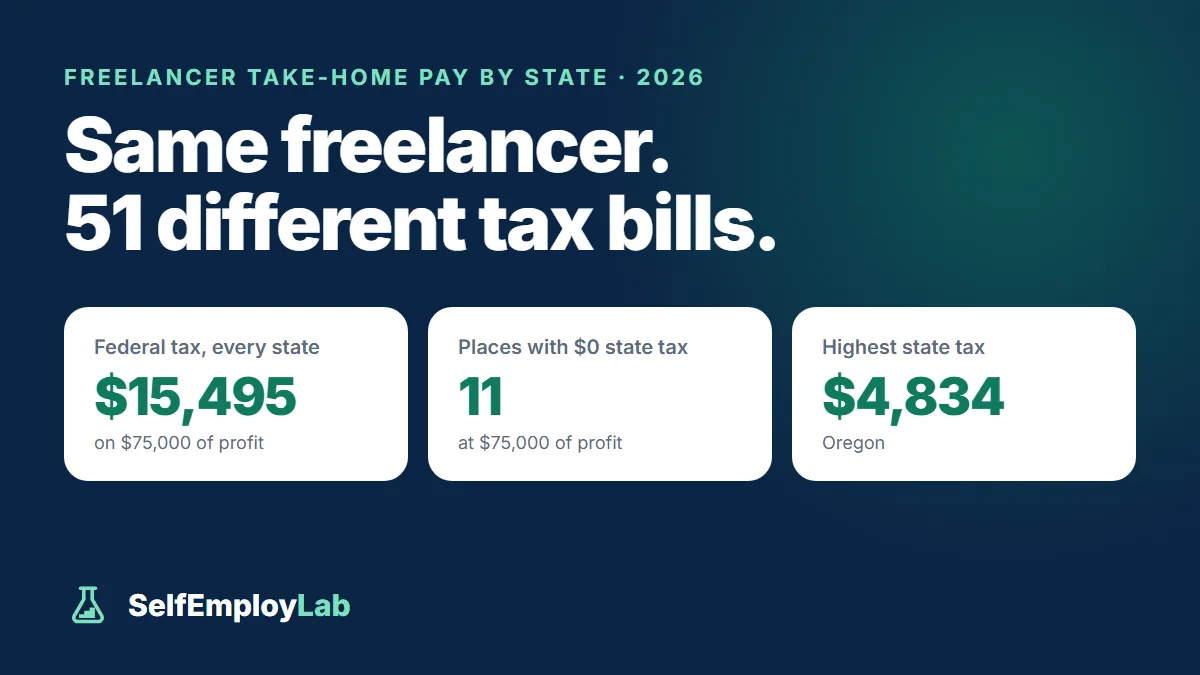
O lugar onde você mora muda quanto sobra para um freelancer, mas menos do que a maioria das pessoas imagina. Aplicamos a legislação tributária de 2026 de todos os 50 estados e de Washington, D.C., aos mesmos três perfis de freelancer: um contribuinte solteiro com lucro líquido do trabalho autônomo de $50,000, $75,000 ou $100,000 e nenhuma outra renda. O imposto federal é igual em todos os lugares. O que muda é a parte estadual.
Principais conclusões
- A diferença entre o estado mais barato e o mais caro é de $3,000 a $6,600 por ano. Com lucro líquido de $75,000, um freelancer em um estado sem imposto de renda fica com $59,505; o mesmo freelancer no Oregon fica com $54,671, uma diferença de $4,834 (cerca de $400 por mês).
- O imposto de autônomo é maior que o imposto de renda estadual em todos os estados. Com lucro líquido de $75,000, o imposto de autônomo federal é de $10,597. O maior imposto de renda estadual nesse nível é de $4,834.
- Onze lugares não cobram imposto de renda estadual desse freelancer com lucro líquido de $50,000 e $75,000. São os nove estados sem imposto sobre salários ou renda do negócio, mais Ohio (cuja dedução sobre a renda do negócio isenta os primeiros $250,000 de lucro líquido do negócio) e Dakota do Norte (cuja faixa de 0% abrange esse freelancer até cerca de $84,000 de lucro líquido).
- O Oregon tem o maior imposto de renda estadual em todos os níveis que testamos: $2,996, $4,834 e $6,575.
- Para rendas mais baixas, a Califórnia é mais barata do que sua fama sugere. Com lucro líquido de $50,000, o imposto da Califórnia é de $807, menor que o de Illinois ($2,155), Alabama ($2,127) ou Nova York ($1,912). Suas faixas mais altas passam a pesar quando o lucro líquido chega a $100,000.
- Vários estados alteraram sua legislação de 2026 no decorrer do ano, com efeito retroativo a 1 de janeiro: Geórgia, Arkansas, Carolina do Sul, Virgínia Ocidental, Utah, Maine e Arizona. As tabelas de alíquotas publicadas no início do ano já estão desatualizadas nesses estados.
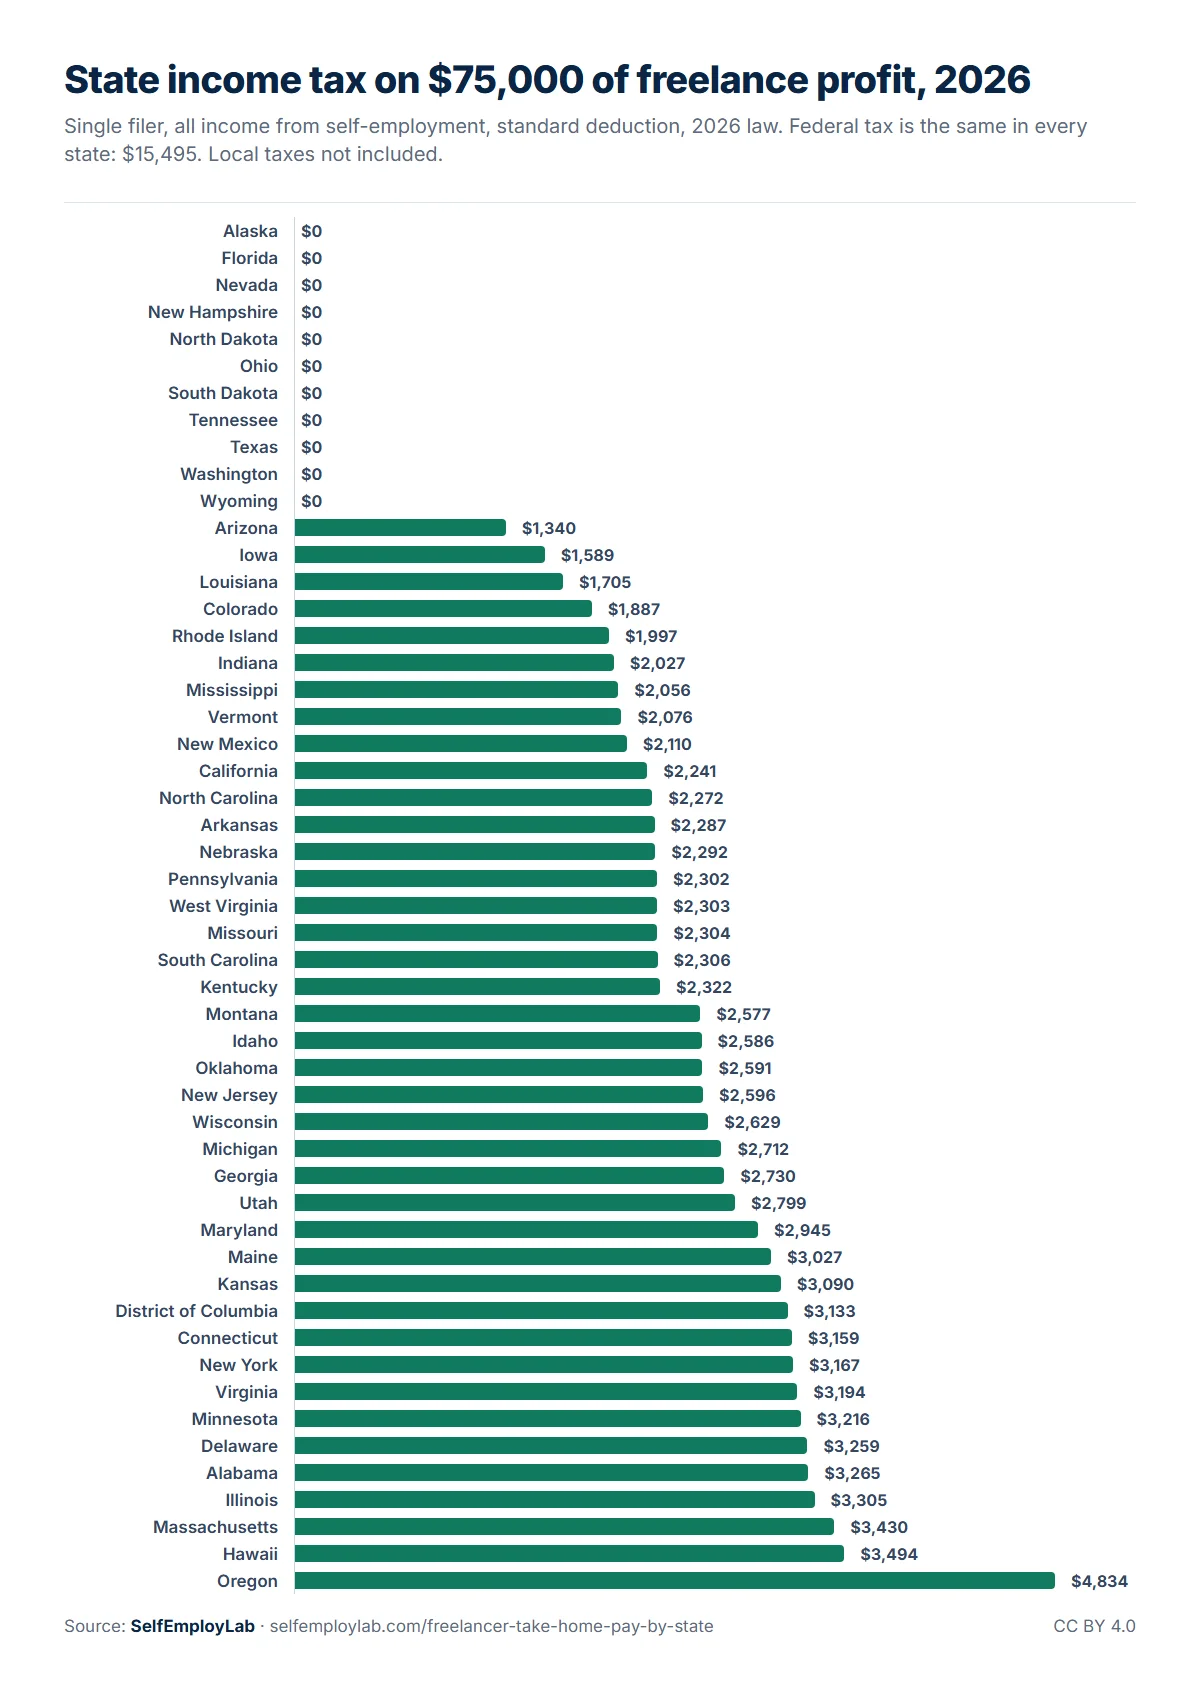
O ranking completo
Escolha um nível de lucro líquido. Os estados estão classificados pela renda líquida (o que sobra) após o imposto de autônomo federal, o imposto de renda federal e o imposto de renda estadual. Com $50,000 e $75,000, os onze primeiros empatam: os nove estados sem imposto de renda, Ohio e Dakota do Norte cobram $0 de imposto de renda estadual.
| # | Estado | Imposto de renda estadual (income tax) | Total de impostos | Renda líquida (o que sobra) | Alíquota total |
|---|---|---|---|---|---|
| 1 | Alasca | $0 | $15,495 | $59,505 | 20.7% |
| 2 | Dakota do Norte | $0 | $15,495 | $59,505 | 20.7% |
| 3 | Dakota do Sul | $0 | $15,495 | $59,505 | 20.7% |
| 4 | Flórida | $0 | $15,495 | $59,505 | 20.7% |
| 5 | Nevada | $0 | $15,495 | $59,505 | 20.7% |
| 6 | New Hampshire | $0 | $15,495 | $59,505 | 20.7% |
| 7 | Ohio * | $0 | $15,495 | $59,505 | 20.7% |
| 8 | Tennessee | $0 | $15,495 | $59,505 | 20.7% |
| 9 | Texas | $0 | $15,495 | $59,505 | 20.7% |
| 10 | Washington * | $0 | $15,495 | $59,505 | 20.7% |
| 11 | Wyoming | $0 | $15,495 | $59,505 | 20.7% |
| 12 | Arizona | $1,340 | $16,835 | $58,165 | 22.4% |
| 13 | Iowa * | $1,589 | $17,084 | $57,916 | 22.8% |
| 14 | Louisiana | $1,705 | $17,200 | $57,800 | 22.9% |
| 15 | Colorado * | $1,887 | $17,382 | $57,618 | 23.2% |
| 16 | Rhode Island | $1,997 | $17,492 | $57,508 | 23.3% |
| 17 | Indiana * | $2,027 | $17,522 | $57,478 | 23.4% |
| 18 | Mississippi | $2,056 | $17,551 | $57,449 | 23.4% |
| 19 | Vermont * | $2,076 | $17,571 | $57,429 | 23.4% |
| 20 | Novo México | $2,110 | $17,605 | $57,395 | 23.5% |
| 21 | Califórnia | $2,241 | $17,736 | $57,264 | 23.6% |
| 22 | Carolina do Norte | $2,272 | $17,767 | $57,233 | 23.7% |
| 23 | Arkansas | $2,287 | $17,782 | $57,218 | 23.7% |
| 24 | Nebraska | $2,292 | $17,787 | $57,213 | 23.7% |
| 25 | Pensilvânia * | $2,302 | $17,797 | $57,203 | 23.7% |
| 26 | Virgínia Ocidental | $2,303 | $17,798 | $57,202 | 23.7% |
| 27 | Missouri * | $2,304 | $17,799 | $57,201 | 23.7% |
| 28 | Carolina do Sul | $2,306 | $17,801 | $57,199 | 23.7% |
| 29 | Kentucky * | $2,322 | $17,817 | $57,183 | 23.8% |
| 30 | Montana | $2,577 | $18,072 | $56,928 | 24.1% |
| 31 | Idaho | $2,586 | $18,081 | $56,919 | 24.1% |
| 32 | Oklahoma | $2,591 | $18,086 | $56,914 | 24.1% |
| 33 | Nova Jersey | $2,596 | $18,091 | $56,909 | 24.1% |
| 34 | Wisconsin | $2,629 | $18,124 | $56,876 | 24.2% |
| 35 | Michigan * | $2,712 | $18,207 | $56,793 | 24.3% |
| 36 | Geórgia | $2,730 | $18,225 | $56,775 | 24.3% |
| 37 | Utah | $2,799 | $18,294 | $56,706 | 24.4% |
| 38 | Maryland * | $2,945 | $18,440 | $56,560 | 24.6% |
| 39 | Maine | $3,027 | $18,522 | $56,478 | 24.7% |
| 40 | Kansas | $3,090 | $18,585 | $56,415 | 24.8% |
| 41 | Distrito de Colúmbia * | $3,133 | $18,628 | $56,372 | 24.8% |
| 42 | Connecticut | $3,159 | $18,654 | $56,346 | 24.9% |
| 43 | Nova York * | $3,167 | $18,662 | $56,338 | 24.9% |
| 44 | Virgínia | $3,194 | $18,689 | $56,311 | 24.9% |
| 45 | Minnesota | $3,216 | $18,711 | $56,289 | 24.9% |
| 46 | Delaware * | $3,259 | $18,754 | $56,246 | 25.0% |
| 47 | Alabama * | $3,265 | $18,760 | $56,240 | 25.0% |
| 48 | Illinois | $3,305 | $18,800 | $56,200 | 25.1% |
| 49 | Massachusetts | $3,430 | $18,925 | $56,075 | 25.2% |
| 50 | Havaí | $3,494 | $18,989 | $56,011 | 25.3% |
| 51 | Oregon * | $4,834 | $20,329 | $54,671 | 27.1% |
O que os números incluem
Todos os valores são referentes ao ano fiscal de 2026 e consideram:
- Um contribuinte solteiro, com menos de 65 anos, sem dependentes, residente no estado durante todo o ano e que utiliza a dedução padrão (standard deduction).
- Toda a renda vem do lucro líquido de um negócio individual (sole proprietorship) ou de uma LLC com um único sócio (Schedule C). Sem salários W-2, renda de investimentos ou contribuições para aposentadoria.
- Imposto federal: imposto de autônomo (15.3% sobre 92.35% do lucro líquido, com o teto salarial (wage base) de $184,500 do Social Security), seguido do imposto de renda após a dedução de metade do imposto de autônomo, a dedução padrão de $16,100 e a dedução de 20% sobre a renda qualificada do negócio (qualified business income, QBI).
- Imposto estadual: o ponto de partida, as deduções, as isenções, as faixas de imposto (tax brackets) e os créditos tributários pessoais de cada estado, conforme a legislação de 2026, incluindo as alterações no decorrer do ano. Quando um estado não permite a dedução de metade do imposto de autônomo (Alabama, Arkansas, Nova Jersey, Pensilvânia) ou exige somar de volta a dedução de QBI (Montana e, a partir de 2026, Carolina do Sul), seguimos a regra estadual. Estão incluídas as deduções do Alabama e do Missouri referentes ao imposto de renda federal e a subtração do Oregon referente ao imposto federal.
O que os números deixam de fora
- Impostos de renda locais. Eles têm um peso grande em alguns lugares: o imposto dos condados de Maryland (de 2.25% a 3.30%, em todos os condados), o imposto de renda da cidade de Nova York e o imposto sobre negócios não constituídos como corporação (Unincorporated Business Tax), o imposto local da Pensilvânia sobre a renda do trabalho, os impostos municipais de Ohio, os impostos dos condados de Indiana e os impostos sobre o exercício de atividades profissionais no Kentucky e em algumas cidades do Alabama, Michigan e Missouri. Os estados onde há um imposto local comum, ou com um valor estimado, aparecem com um asterisco na tabela; passe o cursor sobre ele ou toque nele para ver a observação.
- Créditos tributários reembolsáveis e condicionados à situação do contribuinte, como os créditos para inquilinos, para compras de alimentos e sobre a renda do trabalho (earned income credits), que dependem de outras circunstâncias além do lucro líquido.
- Outros impostos sobre negócios: imposto sobre vendas (sales tax), impostos sobre a receita bruta (gross receipts taxes), taxas de LLC e imposto sobre a propriedade (property tax).
- Deduções discriminadas (itemized deductions), contribuições para aposentadoria e deduções de seguro-saúde, que reduziriam tanto o imposto federal quanto o estadual.
Dois valores são estimativas porque ainda não foram publicados pelos respectivos governos: a dedução padrão de 2026 do Distrito de Columbia e os limites das faixas de imposto e os valores das deduções de 2026 de Vermont. Atualizaremos ambos quando os números oficiais forem divulgados.
Como conferimos os valores
Partimos da tabela de alíquotas estaduais de 2026 da Tax Foundation e depois verificamos os parâmetros de cada estado nos formulários, nas instruções ou nas fórmulas de retenção de 2026 do respectivo órgão de receita e na legislação de 2026 já aprovada. Essa conferência alterou os dados usados para mais de uma dúzia de estados, principalmente por causa de leis aprovadas após 1 de janeiro de 2026. Em seguida, o imposto de cada estado foi calculado duas vezes, de forma independente, e os dois resultados foram comparados; a diferença entre eles não passa de $2 em nenhum estado. Nosso cálculo federal usa o mesmo mecanismo da calculadora de imposto de autônomo.
Fontes estaduais
A principal fonte primária usada para cada estado que cobra imposto de renda:
- Alabama: Department of Revenue, instruções do Form 40
- Arizona: Leis de 2026, capítulo 140
- Arkansas: DFA, fórmula de retenção de 2026
- Califórnia: Franchise Tax Board, notícias tributárias
- Colorado: Colorado General Assembly, HB25B-1001
- Connecticut: DRS, tabela de cálculo do imposto
- Delaware: Division of Revenue, instruções de 2026 para o imposto estimado (estimated tax)
- Distrito de Columbia: Office of Tax and Revenue, D-40ES de 2026
- Geórgia: Department of Revenue, guia tributário do empregador de 2026
- Havaí: Comunicado do Department of Taxation
- Idaho: Tabela de alíquotas da State Tax Commission
- Illinois: Department of Revenue
- Indiana: Alíquotas do Department of Revenue
- Iowa: Department of Revenue, alíquotas de 2026
- Kansas: Department of Revenue, aviso 25-06
- Kentucky: Department of Revenue, fórmula de retenção de 2026
- Louisiana: Department of Revenue, tabelas de retenção de 2026
- Maine: Maine Revenue Services, tabela de alíquotas de 2026 (revisada)
- Maryland: Comptroller, guia de retenção de 2026
- Massachusetts: Alíquotas de impostos do Department of Revenue
- Michigan: Treasury, guia de retenção de 2026
- Minnesota: Department of Revenue, faixas de imposto de 2026
- Mississippi: Department of Revenue
- Missouri: Department of Revenue, tabelas de retenção de 2026
- Montana: Department of Revenue
- Nebraska: Department of Revenue, tabela de cálculo do imposto de 2026
- Nova Jersey: Tabelas de alíquotas da Division of Taxation
- Novo México: Relatório de impacto fiscal do Legislativo
- Nova York: Tabelas de impostos do Department of Taxation and Finance
- Carolina do Norte: Department of Revenue
- Dakota do Norte: Office of State Tax Commissioner, Form ND-1ES de 2026
- Ohio: Department of Taxation, dedução sobre a renda do negócio
- Oklahoma: Tax Commission, tabelas de retenção de 2026
- Oregon: Department of Revenue, fórmulas de retenção de 2026
- Pensilvânia: Department of Revenue
- Rhode Island: Division of Taxation, comunicado 2026-02
- Carolina do Sul: Department of Revenue, carta informativa #26-20
- Utah: SB 60 de 2026 (texto final aprovado pelo Legislativo)
- Vermont: Department of Taxes
- Virgínia: Resumo legislativo do Department of Taxation
- Virgínia Ocidental: Tax Division, redução das alíquotas do imposto de renda em 2026
- Wisconsin: Department of Revenue, instruções do Form 1-ES de 2026
Estados sem imposto de renda (Alasca, Flórida, Nevada, New Hampshire, Dakota do Sul, Tennessee, Texas, Washington, Wyoming): Tax Foundation, Alíquotas e faixas do imposto de renda estadual de pessoas físicas, 2026, e Washington DOR sobre o imposto B&O.
Como usar estes dados
Você pode citar, transformar em gráficos ou republicar estes valores. Por favor, dê crédito à “SelfEmployLab” e inclua um link para esta página. O conjunto completo de dados está no CSV disponível no link abaixo da tabela. Para perguntas ou um cenário diferente (casados declarando em conjunto (married filing jointly), outros níveis de renda), entre em contato.
Faça seus próprios cálculos
Seu lucro líquido, suas deduções e sua cidade serão diferentes dos exemplos apresentados. A calculadora de reserva para impostos transforma a alíquota do seu estado em um único percentual para você reservar de cada pagamento recebido, e a calculadora de imposto estimado trimestral divide a parte federal entre as quatro datas de vencimento de 2026. Nossos guias por estado explicam os pagamentos de imposto estimado e os impostos locais em mais detalhes.
Estes valores são estimativas para um exemplo simplificado e não constituem orientação tributária, jurídica ou financeira. Confira sua situação com um contador certificado (CPA) ou um agente credenciado pelo IRS (enrolled agent).