Resposta rápida
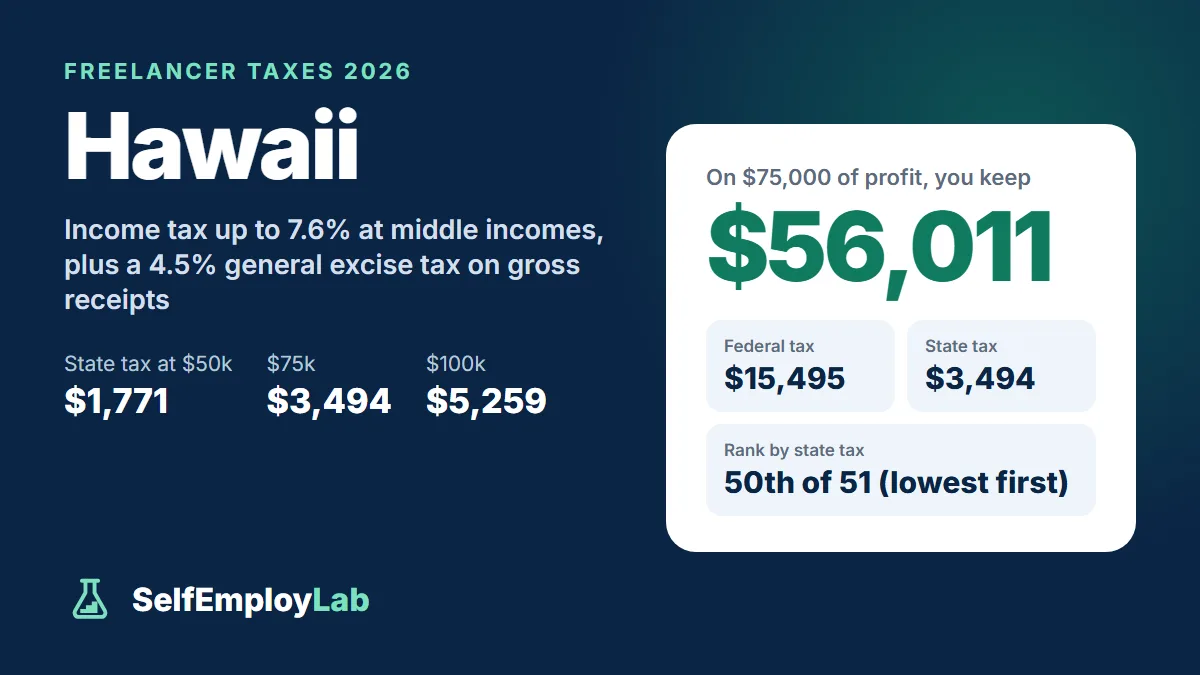
Um freelancer solteiro no estado de Havaí com $75,000 de lucro líquido paga cerca de $3,494 de imposto de renda estadual em 2026, além de cerca de $15,495 de imposto federal (imposto de autônomo de 15.3% sobre 92.35% do lucro líquido, mais imposto de renda), ficando com cerca de $56,011. Com $50,000, o imposto estadual é de cerca de $1,771; com $100,000, cerca de $5,259. O Havaí também cobra um imposto geral excise de 4.5% sobre a receita bruta.
O Havaí é um dos estados mais caros para freelancers. Suas faixas de imposto (tax brackets) de renda (income tax) chegam a percentuais elevados de um dígito nas rendas intermediárias e, além disso, o Havaí cobra um imposto geral sobre a atividade econômica (general excise tax, GET) sobre a receita bruta (gross receipts) de quase todos os negócios, incluindo prestadores de serviços. Veja o que um freelancer no Havaí deve pagar.
Como o Havaí se compara: no nosso ranking de renda líquida (o que sobra) nos 50 estados, um freelancer solteiro com $75,000 de lucro líquido fica com $56,011 no Havaí após o imposto de renda federal e estadual, na posição 50 de 51 (imposto de renda estadual: $3,494).
Valor a reservar de cada pagamento
—
Isso equivale a $0 de cada $1,000 que você recebe
- Parcela do imposto de renda federal (income tax)
- —
- Parcela do imposto de autônomo
- —
- Parcela do imposto estadual
- —
- Total a reservar neste ano
- —
Estimativa apenas informativa — não constitui orientação tributária, jurídica ou financeira. Valores federais para o ano fiscal de 2026; impostos estaduais e locais só são incluídos se você os informar. Verifique sua situação com um contador certificado (CPA) ou um agente credenciado pelo IRS (enrolled agent).
O que você paga sobre o lucro líquido como freelancer
| Imposto | Alíquota |
|---|---|
| Imposto federal de autônomo (self-employment tax) | 15.3% sobre 92.35% do lucro líquido (a parcela de 12.4% tem um teto de $184,500 para 2026) |
| Imposto de renda federal | 10%–37% |
| Imposto de renda do Havaí | 1.4%–11% (7.6% sobre a renda tributável de $48,000 a $125,000 para quem declara como solteiro) |
| Imposto geral sobre a atividade econômica (GET) | 4% da receita bruta, 4.5% com o adicional do condado em todas as ilhas |
Imposto de renda do Havaí
Para 2026, o Havaí usa a tabela de faixas estabelecida pela Act 46 (2024). Para quem declara como solteiro, os primeiros $9,600 de renda tributável (taxable income) são tributados a 1.4%. Depois, as alíquotas sobem para 3.2%, 5.5%, 6.4%, 6.8% e 7.2%, chegando a 7.6% sobre a renda tributável de $48,000 a $125,000, com faixas mais altas acima disso. A Act 46 também dobrou a dedução padrão (standard deduction): ela é de $8,000 para quem declara como solteiro em 2026 (ante $4,400 em 2025), além de uma isenção pessoal (personal exemption) de $1,144.
O Havaí parte da sua renda bruta ajustada federal (adjusted gross income, AGI), portanto as despesas do Schedule C e a dedução (deduction) de metade do seu imposto de autônomo também entram no cálculo estadual. O Havaí não adotou a dedução federal de QBI. Uma lei de 2026 (Act 24) altera as faixas novamente a partir de 2027; ela não afeta 2026.
Pagamentos de imposto estimado — atenção ao dia 20
Em geral, você precisa fazer pagamentos de imposto estimado (estimated payments) ao Havaí se espera dever pelo menos $500 após as retenções na fonte (withholding) e os créditos tributários (tax credits). Para evitar uma multa, pague antecipadamente o menor destes valores: 60% do imposto deste ano ou 100% do imposto do ano passado. Os vencimentos do Havaí caem no dia 20, e não no dia 15: 20 de abril, 20 de junho e 20 de setembro de 2026, e 20 de janeiro de 2027. Pague online em hitax.hawaii.gov ou envie o Form N-200V pelo correio.
Calcule seus pagamentos federais com a calculadora de imposto estimado trimestral e depois acrescente um quarto do imposto que você espera pagar ao Havaí em cada vencimento estadual.
O imposto geral sobre a atividade econômica se aplica a serviços
O Havaí não cobra imposto sobre vendas (sales tax). Em vez disso, o GET é um imposto sobre o negócio, cobrado sobre a receita bruta de quase todas as atividades empresariais, incluindo serviços profissionais e outros serviços. Ele incide sobre a sua receita bruta, e não sobre o seu lucro líquido, portanto as despesas não reduzem esse imposto.
- Alíquota: 4% para a maioria das atividades, mais um adicional do condado de 0.5% em Oahu, Maui, Kauai e na ilha do Havaí, totalizando 4.5%.
- Repasse: você pode acrescentar o GET às suas faturas, mas não é obrigado. A alíquota máxima de repasse discriminada na fatura, incluindo o adicional, é de 4.712%, porque o próprio imposto que você cobra também é receita tributável.
- Licença: toda pessoa que exerce atividade comercial no Havaí precisa de uma licença de GET, obtida com o Form BB-1 e uma taxa única de $20.
- Declaração: as declarações periódicas pelo Form G-45 vencem no dia 20 do mês seguinte a cada período. Você pode declarar semestralmente se o seu GET for de $2,000 ou menos no ano, trimestralmente até $4,000 e mensalmente acima disso. A declaração anual pelo Form G-49 vence em 20 de abril.
- Clientes de fora do estado: serviços vendidos para uso ou consumo fora do Havaí podem ser isentos se o cliente fornecer a você o Form G-61.
Exemplo: $100,000 faturados para clientes de Oahu representam cerca de $4,500 de GET se você não repassar o imposto.
Se você tem uma LLC
As LLCs do Havaí apresentam um relatório anual à DCCA Business Registration Division (taxa de $15 pelo relatório anual). Se você está considerando a opção pela tributação como S corp, lembre-se de que o GET é cobrado da empresa sobre a receita bruta, independentemente da sua classificação tributária.
Quanto reservar
Insira 7.6 no campo estadual da calculadora de reserva para impostos se a sua renda tributável no Havaí estiver entre $48,000 e $125,000. Depois, reserve o GET separadamente: cerca de 4.5% do que você fatura para clientes do Havaí, a menos que você o acrescente às suas faturas.
Perguntas frequentes
O Havaí tributa serviços de freelancers?
Sim. O imposto geral sobre a atividade econômica (general excise tax) do Havaí se aplica à receita bruta de praticamente todos os negócios, incluindo serviços. A alíquota é de 4%, ou 4.5% com a sobretaxa do condado em Oahu, Maui, Kauai e na ilha do Havaí. Ele é cobrado sobre a receita, não sobre o lucro líquido, então as despesas não o reduzem.
Quais são os prazos dos pagamentos de imposto estimado do Havaí?
No dia 20, não no dia 15: 20 de abril, 20 de junho e 20 de setembro de 2026, e 20 de janeiro de 2027. Em geral, você precisa pagar se espera dever pelo menos $500, e antecipar o menor valor entre 60% do imposto deste ano ou 100% do imposto do ano passado evita uma multa.
Freelancers precisam de uma licença de GET no Havaí?
Sim. Toda pessoa que exerce atividade comercial no Havaí precisa de uma licença do imposto geral sobre a atividade econômica, obtida com o Form BB-1 e uma taxa única de $20. As declarações periódicas no Form G-45 devem ser entregues até o dia 20 do mês seguinte a cada período.
Qual é a alíquota do imposto de renda do Havaí para freelancers?
As alíquotas do Havaí vão de 1.4% a 11%. Para quem declara como solteiro, a renda tributável (taxable income) de $48,000 a $125,000 é tributada a 7.6%. A dedução padrão de 2026 é de $8,000 para quem declara como solteiro, mais uma isenção pessoal (personal exemption) de $1,144.