Resposta rápida
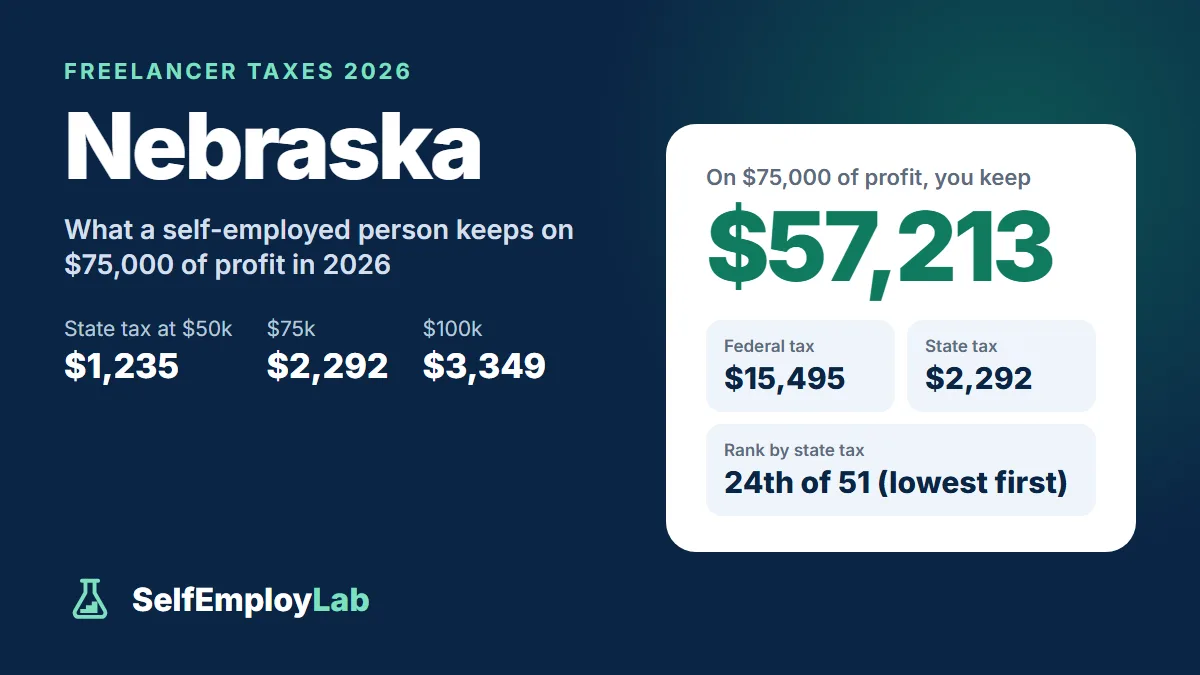
Um freelancer solteiro no estado de Nebraska com $75,000 de lucro líquido paga cerca de $2,292 de imposto de renda estadual em 2026, além de cerca de $15,495 de imposto federal (imposto de autônomo de 15.3% sobre 92.35% do lucro líquido, mais imposto de renda), ficando com cerca de $57,213. Com $50,000, o imposto estadual é de cerca de $1,235; com $100,000, cerca de $3,349.
Nebraska está reduzindo gradualmente o imposto de renda (income tax). Em 2026, a alíquota máxima é de 4.55% e, pela legislação atual, cai para 3.99% em 2027. Veja quais impostos você deve pagar como freelancer em Nebraska em 2026 e como fazer os pagamentos.
Como Nebraska se compara: no nosso ranking de renda líquida (o que sobra) (take-home pay) dos 50 estados, um freelancer solteiro com lucro líquido de $75,000 fica com $57,213 em Nebraska após o imposto de renda federal e estadual, na 24ª posição entre 51 (imposto de renda estadual: $2,292).
Valor a reservar de cada pagamento
—
Isso equivale a $0 de cada $1,000 que você recebe
- Parcela do imposto de renda federal (income tax)
- —
- Parcela do imposto de autônomo
- —
- Parcela do imposto estadual
- —
- Total a reservar neste ano
- —
Estimativa apenas informativa — não constitui orientação tributária, jurídica ou financeira. Valores federais para o ano fiscal de 2026; impostos estaduais e locais só são incluídos se você os informar. Verifique sua situação com um contador certificado (CPA) ou um agente credenciado pelo IRS (enrolled agent).
O que você paga sobre o lucro líquido como freelancer
| Imposto | Alíquota |
|---|---|
| Imposto federal de autônomo (self-employment tax) | 15.3% sobre 92.35% do lucro líquido (a parcela de 12.4% tem um teto de incidência de $184,500 em 2026) |
| Imposto de renda federal | 10%–37% |
| Imposto de renda de Nebraska | 2.46%, 3.51% sobre a parcela acima de $4,130 e 4.55% sobre a parcela acima de $24,760 da renda tributável (taxable income) (solteiro, 2026) |
Faixas de imposto (tax brackets) de Nebraska em 2026
Para quem declara como solteiro, Nebraska tributa os primeiros $4,130 de renda tributável a 2.46%, a parcela seguinte até $24,760 a 3.51% e tudo o que ultrapassa esse valor a 4.55%. Uma lei de 2023, a LB 754, implementou essas reduções gradualmente, e a alíquota máxima tem redução prevista para 3.99% em 2027.
Nebraska parte da sua renda bruta ajustada federal (adjusted gross income, AGI), então as despesas do negócio declaradas no Schedule C e a dedução (deduction) de metade do seu imposto de autônomo também reduzem a renda considerada por Nebraska. A dedução federal de QBI não se aplica ao cálculo estadual. Quem declara como solteiro subtrai a dedução padrão (standard deduction) de Nebraska de $8,850 e, depois, abate do imposto um crédito de isenção pessoal (personal exemption credit) de $176.
Pagamentos de imposto estimado (estimated payments)
- Você precisa fazer pagamentos de imposto estimado com o Form 1040N-ES se a previsão for de que seu imposto de Nebraska, após o crédito de isenção pessoal, supere o imposto retido na fonte (withholding) e os demais créditos em $500 ou mais.
- As datas de vencimento são as mesmas do IRS: 15 de abril, 15 de junho e 15 de setembro de 2026, e 15 de janeiro de 2027.
- Para evitar uma multa por pagamento insuficiente (underpayment penalty), pague pelo menos 90% do imposto deste ano ou 100% do imposto do ano passado. Se seu AGI federal de 2025 foi superior a $150,000, o percentual referente ao ano anterior é de 110%.
- Você não paga multa se seu imposto de 2026 menos o imposto retido na fonte for inferior a $500, se você não teve imposto devido em Nebraska em 2025 ou se estiver declarando em Nebraska pela primeira vez.
- O Nebraska e-pay permite agendar pagamentos com até um ano de antecedência, sem precisar de um comprovante de pagamento para envio (voucher).
Calcule o valor dos seus pagamentos federais com a calculadora de imposto estimado trimestral e, depois, acrescente um quarto do imposto previsto de Nebraska ao pagamento de cada data.
Se você tem uma LLC
- Uma LLC com um único sócio (single-member LLC), tributada como negócio de proprietário único (sole proprietor), informa seu lucro líquido na sua declaração de pessoa física de Nebraska.
- As LLCs de Nebraska entregam um relatório bienal ao Secretary of State entre 1 de janeiro e 1 de abril de cada ano ímpar. O primeiro deve ser entregue no ano ímpar seguinte à constituição da LLC.
- Está considerando a opção de tributação como S corp? A economia com impostos sobre a folha de pagamento (payroll taxes) é federal, e Nebraska continua tributando o lucro líquido repassado a você.
Quanto reservar
Digite 4.55 no campo estadual da calculadora de reserva para impostos. A dedução padrão, as faixas de imposto mais baixas e o crédito de $176 fazem com que seu custo real com o imposto de Nebraska fique abaixo de 4.55% do lucro líquido, então esse valor deixa uma margem de segurança.
Imposto sobre vendas (sales tax)
O imposto estadual sobre vendas de Nebraska é de 5.5%, e cidades e condados podem acrescentar até 2%. Nebraska tributa mercadorias e um conjunto específico de serviços, como limpeza e manutenção de edifícios, controle de pragas, serviços de segurança e de detetive, e instalação ou reparo de bens tangíveis. Muitos serviços de freelancers ficam fora dessas categorias; uma consultoria que apenas oferece orientações gerais, por exemplo, não é tributada. Se você vende produtos ou presta um dos serviços tributados, cadastre-se no Nebraska Department of Revenue.
Perguntas frequentes
Qual é a alíquota do imposto de renda de Nebraska para 2026?
Para quem declara como solteiro, 2.46% sobre os primeiros $4,130 de renda tributável, 3.51% até $24,760 e 4.55% sobre o que ultrapassar esse valor. A alíquota máxima está prevista para cair para 3.99% em 2027, conforme a LB 754.
Quando vencem os pagamentos de imposto estimado de Nebraska?
15 de abril, 15 de junho e 15 de setembro de 2026, e 15 de janeiro de 2027, usando o Form 1040N-ES se você prevê que seu imposto excederá as retenções na fonte e os créditos em $500 ou mais. O Nebraska e-pay permite agendar pagamentos com até um ano de antecedência.
Quando uma LLC de Nebraska entrega seu relatório?
A cada dois anos. As LLCs de Nebraska entregam um relatório bienal à Secretaria de Estado (Secretary of State) entre 1 de janeiro e 1 de abril de cada ano ímpar, com a primeira entrega no ano ímpar seguinte ao da constituição.
Preciso cobrar imposto sobre vendas de serviços em Nebraska?
Somente para os serviços especificados. O imposto estadual sobre vendas de Nebraska de 5.5%, mais até 2% de imposto local, abrange mercadorias e serviços como limpeza de edifícios, controle de pragas, segurança e reparos de bens tangíveis. Consultorias que oferecem apenas orientações gerais não são tributadas.