Respuesta rápida
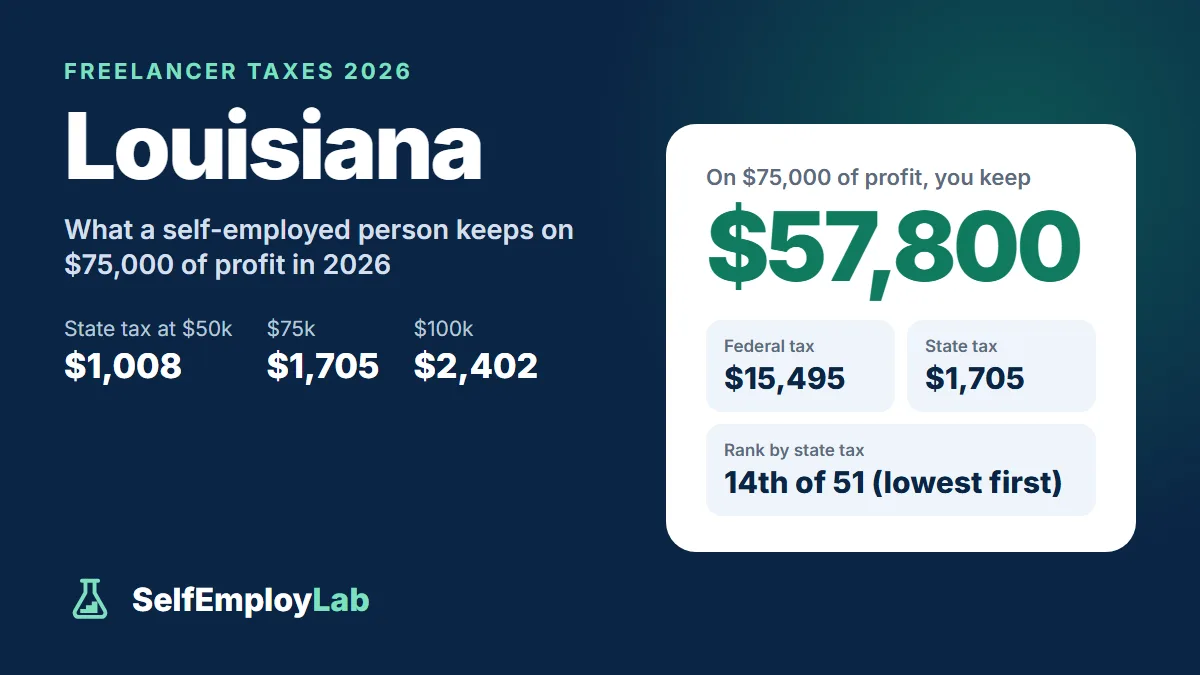
Un freelancer soltero en Louisiana con $75,000 de ganancia neta paga aproximadamente $1,705 de impuesto sobre la renta de Louisiana en 2026, además de aproximadamente $15,495 de impuestos federales (impuesto de autoempleo del 15.3% sobre el 92.35% de la ganancia neta más el impuesto sobre la renta), por lo que le quedan aproximadamente $57,800. Con $50,000, el impuesto estatal es de aproximadamente $1,008; con $100,000, de aproximadamente $2,402.
Luisiana reformó su impuesto sobre la renta para 2025: eliminó los antiguos tramos impositivos (tax brackets) progresivos y los reemplazó por una tasa única del 3% y una deducción estándar mucho mayor. Para la mayoría de los trabajadores independientes, esto significa un impuesto estatal más bajo y más sencillo de calcular. Esto es lo que debe pagar un trabajador independiente en Luisiana según las nuevas reglas.
Cómo se compara Luisiana: en nuestra clasificación de ingreso neto (lo que te queda) en los 50 estados, un trabajador independiente soltero (single) con $75,000 de ganancia neta conserva $57,800 en Luisiana después del impuesto federal y estatal sobre la renta, lo que coloca al estado en el puesto 14 de 51 (impuesto estatal sobre la renta: $1,705).
Reserva de cada pago
—
Eso equivale a $0 de cada $1,000 que recibes
- Parte para el impuesto federal sobre la renta
- —
- Parte para el impuesto de autoempleo
- —
- Parte para el impuesto estatal
- —
- Total a reservar este año
- —
Estimación solo con fines informativos; no constituye asesoría fiscal, legal ni financiera. Cifras federales para el año fiscal 2026; los impuestos estatales y locales no se incluyen a menos que los ingreses. Consulta tu situación con un contador público certificado (CPA) o un agente inscrito ante el IRS.
Lo que pagas sobre tu ganancia neta como trabajador independiente
| Impuesto | Tasa |
|---|---|
| Impuesto federal de autoempleo | 15.3% sobre el 92.35% de la ganancia neta (la parte del 12.4% se aplica hasta un límite de $184,500 para 2026) |
| Impuesto federal sobre la renta | 10%–37% |
| Impuesto sobre la renta de Luisiana | Tasa fija del 3% sobre el ingreso tributable (taxable income) de Luisiana |
| Impuesto local sobre la renta | Ninguno: las parroquias y ciudades de Luisiana no gravan el ingreso |
La tasa fija del 3%
Act 11 de la tercera sesión extraordinaria de 2024 reemplazó los tramos impositivos progresivos de Luisiana por una tasa fija del 3% para los años tributarios que comiencen a partir del 1 de enero de 2025. También casi triplicó la deducción estándar, que ahora se ajusta cada año según la inflación: para 2026 es de $12,875 para quienes presentan su declaración como solteros. Se eliminaron las exenciones separadas para dependientes, contribuyentes ciegos y contribuyentes mayores de 65 años, y Luisiana dejó de permitir la deducción del impuesto federal sobre la renta en 2022.
Luisiana parte de tu ingreso bruto ajustado federal (adjusted gross income), por lo que los gastos del negocio en Schedule C y la deducción de la mitad de tu impuesto de autoempleo también reducen tu ingreso para efectos tributarios en Luisiana. La deducción estándar federal y la deducción federal QBI no se aplican al cálculo estatal.
Pagos de impuesto estimado
Luisiana exige pagos de impuesto estimado si se prevé que tu impuesto de Luisiana después de los créditos tributarios (tax credits) y las retenciones (withholding) supere los $1,000 si declaras como soltero ($2,000 para casados que presentan declaración conjunta (married filing jointly)). Paga con Form IT-540ES o en línea a través de LaTAP, el portal del Department of Revenue. Las fechas de vencimiento coinciden con las del IRS: 15 de abril, 15 de junio y 15 de septiembre de 2026, y 15 de enero de 2027. La multa por pago insuficiente (underpayment penalty) de Luisiana es del 12%, calculada sobre cada pago insuficiente según los días que estuvo pendiente, así que atrasarte con los pagos trimestrales sale caro.
Calcula el monto de tus pagos federales con la calculadora de impuesto estimado trimestral y luego agrega una cuarta parte de tu impuesto previsto de Luisiana al monto que pagarás en cada fecha de vencimiento. Consulta cómo pagar los impuestos estimados en línea para la parte federal.
Propietario único frente a LLC
- Un propietario único (sole proprietor) o una LLC de un solo miembro que tributa como propietario único simplemente declara los ingresos del negocio en su declaración personal de Luisiana.
- Según Act 11, una S corp o una sociedad colectiva (partnership) que elige tributar como corporación en Luisiana también paga una tasa fija del 3%. Tenlo en cuenta si estás considerando elegir el tratamiento tributario de S corp.
- Las LLC de Luisiana presentan un informe anual ante el Secretary of State cada año. La tabla de tarifas del Secretary of State cambió el 1 de octubre de 2026, así que consulta la tarifa vigente antes de presentar tu informe.
Cuánto reservar en Luisiana
En la calculadora de cuánto reservar para impuestos, ingresa 3 en el campo del estado. Como los primeros $12,875 de tu ingreso de Luisiana quedan cubiertos por la deducción estándar, tu impuesto real de Luisiana sobre la ganancia neta total es un poco menor al 3%, pero cada dólar adicional te cuesta el 3%.
Impuesto sobre las ventas
La tasa estatal del impuesto sobre las ventas (sales tax) de Luisiana es del 5% desde el 1 de enero de 2025, y las parroquias y ciudades suman sus propios impuestos locales sobre las ventas. Solo están sujetos al impuesto los servicios que la ley enumera específicamente, por lo que la mayoría de los trabajos de consultoría, redacción y diseño no lo están. Pero desde el 1 de enero de 2025, Luisiana también grava los productos digitales, el acceso a software predesarrollado y ciertos servicios de información, como boletines, informes y suscripciones a bases de datos. Si vendes productos físicos, descargas digitales o productos de información de pago, regístrate ante el Louisiana Department of Revenue.
Preguntas frecuentes
¿Cuál es la tasa del impuesto sobre la renta de Luisiana para trabajadores independientes?
Una tasa fija de 3% sobre los ingresos gravables de Luisiana, que reemplazó los antiguos tramos progresivos a partir de 2025. La deducción estándar de 2026 es de $12,875 para quienes declaran como solteros. Las parroquias y ciudades de Luisiana no cobran impuestos sobre la renta.
¿Cuándo vencen los pagos de impuesto estimado de Luisiana?
El 15 de abril, el 15 de junio y el 15 de septiembre de 2026, y el 15 de enero de 2027. Son obligatorios si se espera que tu impuesto de Luisiana, después de los créditos fiscales (tax credits) y las retenciones, supere $1,000 si declaras como soltero o $2,000 si son casados que presentan declaración conjunta. La multa por pago insuficiente (underpayment penalty) es de 12% y se calcula según los días que cada monto faltante estuvo sin pagar.
¿Tengo que cobrar impuesto sobre las ventas por mis servicios en Luisiana?
Por lo general, no. Solo están sujetos al impuesto los servicios que se enumeran específicamente en la ley, por lo que la mayoría de los servicios de consultoría, redacción y diseño no lo están. Pero desde el 1 de enero de 2025, Luisiana grava los productos digitales, el acceso a software prediseñado y ciertos servicios de información, como boletines y suscripciones a bases de datos.