Respuesta rápida
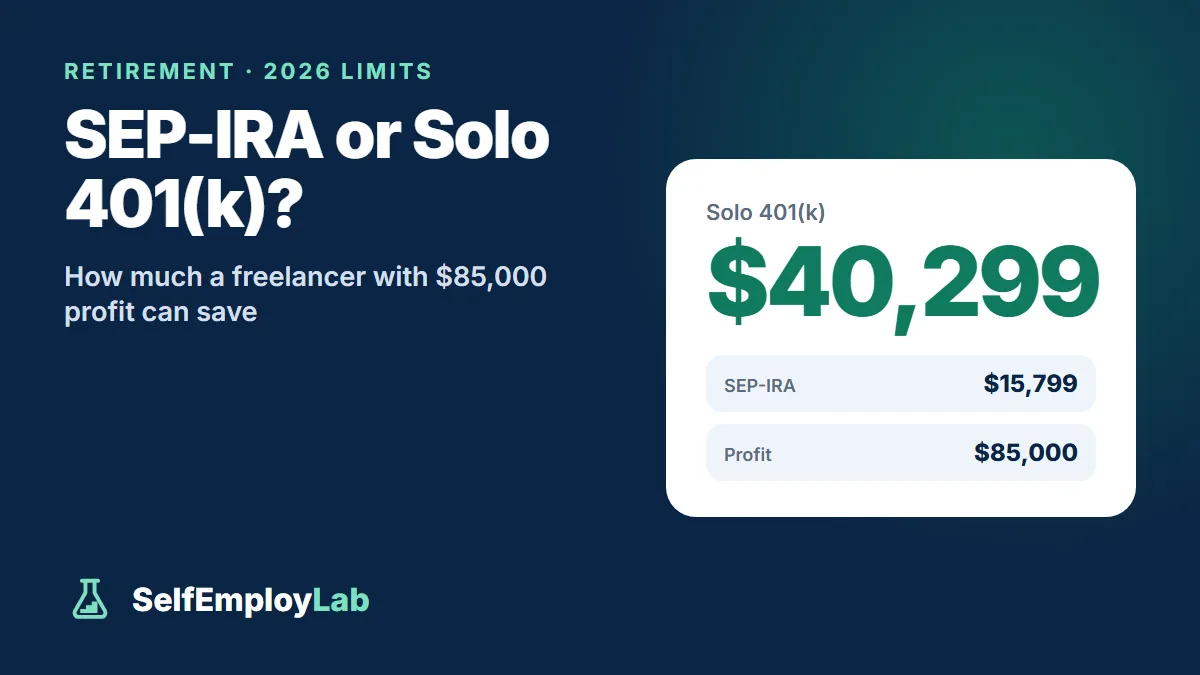
Para 2026, tanto una SEP-IRA como un Solo 401(k) tienen un límite total de aportaciones de $72,000, pero un Solo 401(k) añade una aportación diferida del empleado (employee deferral) de hasta $24,500 además de la aportación del empleador de aproximadamente el 20%. Con $85,000 de ganancia neta, eso equivale a unos $40,299 en un Solo 401(k), frente a unos $15,799 en una SEP-IRA.
Los trabajadores por cuenta propia pueden ahorrar para la jubilación mucho más que el límite de $7,500 de una IRA. Las dos opciones principales son la SEP-IRA y el Solo 401(k). Ambos reducen tu impuesto sobre la renta (income tax); la opción adecuada depende principalmente de cuánto quieres ahorrar y cuántos trámites estás dispuesto a hacer.
Los límites de 2026
| SEP-IRA | Solo 401(k) | |
|---|---|---|
| Aportación del empleado (employee contribution) | Ninguna | Hasta $24,500 (más $8,000 de aportación adicional por edad (catch-up contribution) a partir de los 50 años, o $11,250 entre los 60–63 años) |
| Aportación del empleador (employer contribution) | Aproximadamente el 20% de los ingresos netos del trabajo por cuenta propia (net self-employment earnings) | Aproximadamente el 20% de los ingresos netos del trabajo por cuenta propia |
| Límite total | $72,000 | $72,000 (más cualquier aportación adicional por edad) |
| Opción Roth | Permitida por una ley reciente, si el proveedor la ofrece | Las aportaciones diferidas del empleado (employee deferrals) a una cuenta Roth están ampliamente disponibles |
| Trámites | Mínimos | Más; Form 5500-EZ cuando los activos superan los $250,000 |
| Empleados permitidos | Debes incluir a los empleados que cumplan los requisitos | Solo tú (y tu cónyuge) |
Aquí, «ingresos netos del trabajo por cuenta propia» significa tu ganancia neta menos la mitad de tu impuesto sobre el trabajo por cuenta propia (self-employment tax). Para el propietario único de un negocio (sole proprietor), la aportación del empleador equivale al 20% de esa cifra, no al 25% que suele citarse para los empleados.
Los mismos ingresos, distintos límites
La mitad del impuesto de autoempleo es $6,005, así que los ingresos netos son $78,995.
SEP-IRA: 20% × $78,995 ≈ $15,799.
Solo 401(k): $24,500 de aportación diferida del empleado + $15,799 de aportación del empleador ≈ $40,299.
El Solo 401(k) te permite ahorrar mucho más con ingresos modestos gracias a la aportación diferida del empleado. Con ingresos altos, cuando el 20% de los ingresos netos ya se acerca al límite, la diferencia se reduce.
Cuándo basta con una SEP-IRA
- Quieres algo fácil de abrir y administrar.
- De todos modos, planeas ahorrar menos de aproximadamente el 20% de tus ingresos netos.
- Quieres abrirla y hacer aportaciones después de que termine el año: puedes establecer una SEP y hacer aportaciones hasta la fecha límite para presentar tu declaración de impuestos, incluidas las prórrogas.
Cuándo conviene más un Solo 401(k)
- Quieres ahorrar lo máximo posible con ingresos moderados.
- Quieres hacer aportaciones Roth además de aportaciones antes de impuestos (pre-tax contributions).
- No tienes empleados aparte de tu cónyuge.
Los plazos para establecer un Solo 401(k) y hacer aportaciones son más estrictos que los de una SEP, especialmente para las aportaciones diferidas del empleado; consulta con el proveedor antes de que termine el año.
Cuánto ahorras en impuestos con las aportaciones
Las aportaciones antes de impuestos se deducen en el Form 1040 y reducen el impuesto sobre la renta, no el impuesto de autoempleo. Ahorrar $15,000 en el tramo impositivo (tax bracket) del 22% reduce el impuesto federal sobre la renta en aproximadamente $3,300. Recuerda incluir las aportaciones que planeas hacer como un gasto al fijar tu tarifa por hora como trabajador independiente.
Preguntas frecuentes
¿Puedo abrir una SEP-IRA después de que termine el año?
Sí. Puedes establecer un plan SEP y hacer aportaciones hasta la fecha límite para presentar tu declaración de impuestos, incluidas las prórrogas. Los plazos para establecer un Solo 401(k) y hacer aportaciones son más estrictos, especialmente para las aportaciones diferidas del empleado, así que consulta con el proveedor antes de que termine el año.
¿Por qué la aportación de un trabajador por cuenta propia es del 20% en lugar del 25%?
Para un propietario único, la aportación del empleador equivale al 20% de los ingresos netos del trabajo por cuenta propia (net self-employment earnings), es decir, la ganancia neta menos la mitad del impuesto de autoempleo. El 25% que suele mencionarse se aplica a los empleados, no a la ganancia neta del negocio del propio dueño.
¿Cuáles son los límites de aportaciones adicionales para un Solo 401(k) en 2026?
Además de la aportación diferida del empleado de $24,500, las personas de 50 años o más pueden hacer una aportación adicional (catch-up contribution) de $8,000, o de $11,250 entre los 60 y los 63 años. El límite total de $72,000 aumenta por el monto de cualquier aportación adicional.
¿Las aportaciones a una SEP-IRA y un Solo 401(k) reducen el impuesto de autoempleo?
No. Las aportaciones antes de impuestos se deducen en Form 1040 y reducen el impuesto sobre la renta, no el impuesto de autoempleo. Ahorrar $15,000 en el tramo del 22%, por ejemplo, reduce el impuesto federal sobre la renta en unos $3,300.