Resposta rápida
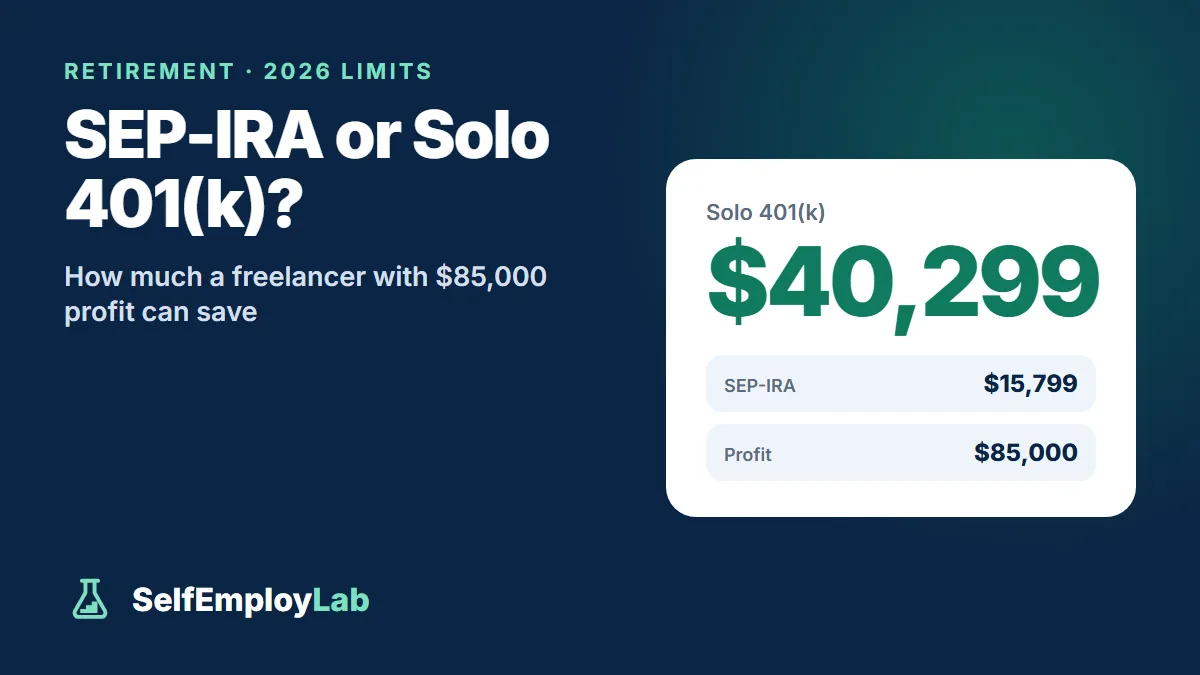
Em 2026, tanto o SEP-IRA quanto o Solo 401(k) limitam as contribuições totais a $72,000, mas o Solo 401(k) acrescenta uma contribuição do empregado por diferimento salarial (employee deferral) de até $24,500, além da contribuição do empregador de aproximadamente 20%. Com $85,000 de lucro líquido, isso equivale a cerca de $40,299 em um Solo 401(k), contra aproximadamente $15,799 em um SEP-IRA.
Quem trabalha por conta própria pode guardar muito mais para a aposentadoria do que o limite de $7,500 de uma IRA. As duas principais opções são o SEP-IRA e o Solo 401(k). Ambos reduzem seu imposto de renda (income tax); a escolha certa depende principalmente de quanto você quer poupar e de quanta burocracia está disposto a encarar.
Os limites de 2026
| SEP-IRA | Solo 401(k) | |
|---|---|---|
| Contribuição do empregado (employee contribution) | Nenhuma | Até $24,500 (mais $8,000 de contribuição adicional por idade (catch-up) a partir dos 50 anos, ou $11,250 dos 60–63 anos) |
| Contribuição do empregador (employer contribution) | Cerca de 20% dos rendimentos líquidos do trabalho por conta própria (net self-employment earnings) | Cerca de 20% dos rendimentos líquidos do trabalho por conta própria |
| Teto total | $72,000 | $72,000 (mais qualquer contribuição adicional por idade) |
| Opção Roth | Permitida pela legislação recente, se a instituição oferecer | Contribuições do empregado na modalidade Roth amplamente disponíveis |
| Burocracia | Mínima | Maior; Form 5500-EZ quando o patrimônio do plano ultrapassar $250,000 |
| Funcionários permitidos | Deve incluir os funcionários elegíveis | Apenas você (e seu cônjuge) |
“Rendimentos líquidos do trabalho por conta própria” significa aqui seu lucro líquido menos a metade do seu imposto de autônomo (self-employment tax). Para quem atua como proprietário único (sole proprietor), a contribuição do empregador equivale a 20% desse valor, e não aos 25% frequentemente citados para empregados.
Mesma renda, limites diferentes
A metade do imposto de autônomo é $6,005, então os rendimentos líquidos são $78,995.
SEP-IRA: 20% × $78,995 ≈ $15,799.
Solo 401(k): $24,500 de contribuição do empregado (employee deferral) + $15,799 de contribuição do empregador ≈ $40,299.
O Solo 401(k) permite que você poupe muito mais com uma renda modesta graças à contribuição do empregado. Com rendas altas, quando 20% dos rendimentos já se aproxima do teto, a diferença diminui.
Quando um SEP-IRA é suficiente
- Você quer algo simples de abrir e administrar.
- Você já pretende poupar menos de cerca de 20% dos seus rendimentos líquidos.
- Você quer abrir o plano e fazer contribuições depois do fim do ano — um SEP pode ser aberto e receber contribuições até o prazo de entrega da sua declaração de imposto, incluindo prorrogações.
Quando um Solo 401(k) leva vantagem
- Você quer poupar o máximo possível com uma renda moderada.
- Você quer fazer contribuições Roth junto com contribuições antes dos impostos (pre-tax contributions).
- Você não tem funcionários além do seu cônjuge.
Os prazos para abrir um Solo 401(k) e fazer contribuições são mais rígidos do que os de um SEP, especialmente para as contribuições do empregado; consulte a instituição antes do fim do ano.
Quanto as contribuições economizam em impostos
As contribuições antes dos impostos são usadas como dedução (deduction) no Form 1040 e reduzem o imposto de renda, não o imposto de autônomo. Poupar $15,000 na faixa de imposto (tax bracket) de 22% reduz o imposto de renda federal em cerca de $3,300. Lembre-se de incluir as contribuições planejadas como uma despesa ao definir seu valor por hora como freelancer.
Perguntas frequentes
Posso abrir um SEP-IRA depois do fim do ano?
Sim. Um SEP pode ser criado e receber contribuições até o prazo de entrega da sua declaração de impostos, incluindo prorrogações. Os prazos de abertura e contribuição do Solo 401(k) são mais rigorosos, especialmente para as contribuições do empregado por diferimento salarial, então confirme com a instituição responsável antes do fim do ano.
Por que a contribuição do autônomo é de 20% em vez de 25%?
Para um empresário individual (sole proprietor), a contribuição do empregador equivale a 20% dos rendimentos líquidos do trabalho autônomo (net self-employment earnings), ou seja, o lucro líquido menos metade do imposto de autônomo (self-employment tax). O percentual de 25% frequentemente citado se aplica a empregados, não ao lucro líquido do próprio negócio do proprietário.
Quais são os limites de contribuições adicionais (catch-up contributions) de um Solo 401(k) em 2026?
Além dos $24,500 de contribuição do empregado por diferimento salarial, quem tem 50 anos ou mais pode fazer uma contribuição adicional de $8,000, ou de $11,250 entre 60 e 63 anos. O teto total de $72,000 é aumentado pelo valor de qualquer contribuição adicional.
As contribuições para SEP-IRA e Solo 401(k) reduzem o imposto de autônomo?
Não. As contribuições antes dos impostos (pre-tax contributions) são deduzidas no Form 1040 e reduzem o imposto de renda (income tax), não o imposto de autônomo. Poupar $15,000 na faixa de imposto (tax bracket) de 22%, por exemplo, reduz o imposto de renda federal em cerca de $3,300.