Respuesta rápida
Si trabajas por cuenta propia, tienes una ganancia neta y no eras elegible para un plan subsidiado por un empleador, ya fuera el tuyo o el de tu cónyuge, generalmente puedes deducir las primas de seguro médico, dental y de la vista, incluso si usas la deducción estándar. La deducción no puede superar tu ganancia neta y solo reduce el impuesto sobre la renta, no el impuesto de autoempleo.
Si trabajas por cuenta propia y compras tu propio seguro médico, por lo general puedes deducir las primas (premiums), incluso si usas la deducción estándar (standard deduction). Es una de las deducciones (deductions) más valiosas para los trabajadores independientes y una de las que más suelen pasarse por alto.
Quiénes califican
- Tuviste una ganancia neta (net profit) por tu trabajo por cuenta propia (como propietario único, socio o accionista con más del 2% de una S corporation).
- No eras elegible para participar en un plan de salud subsidiado ofrecido por un empleador —el tuyo o el de tu cónyuge— durante los meses por los que solicitas la deducción. Lo que cuenta es si eras elegible: si podías inscribirte en el plan del empleador de tu cónyuge, esos meses no califican, aunque no te hayas inscrito.
Este requisito se evalúa mes a mes, así que, si empezaste a trabajar por cuenta propia en mayo después de dejar un empleo con cobertura médica, puedes deducir las primas a partir de mayo.
Qué puedes deducir
- Primas de seguros médicos, dentales y de la vista
- Primas de seguros de cuidados a largo plazo que cumplan los requisitos, hasta un límite según la edad
- Primas de Medicare que pagas voluntariamente
La cobertura puede ser para ti, tu cónyuge, tus dependientes (dependents) y tus hijos que tenían menos de 27 años al terminar el año, aunque no sean tus dependientes.
Los límites
- La deducción no puede superar la ganancia neta de tu negocio, después de restarle la mitad de tu impuesto de autoempleo y cualquier aportación a un plan de jubilación.
- No cuentan las primas pagadas con dinero antes de impuestos ni las que otra persona te haya reembolsado.
- Si recibiste el crédito tributario para las primas (premium tax credit) por una cobertura del Mercado de Seguros Médicos (Marketplace), ambos beneficios se afectan entre sí y el cálculo se vuelve más complejo; un programa de preparación de impuestos o un preparador se encargará de los ajustes entre ambos.
Qué te permite ahorrar y qué no
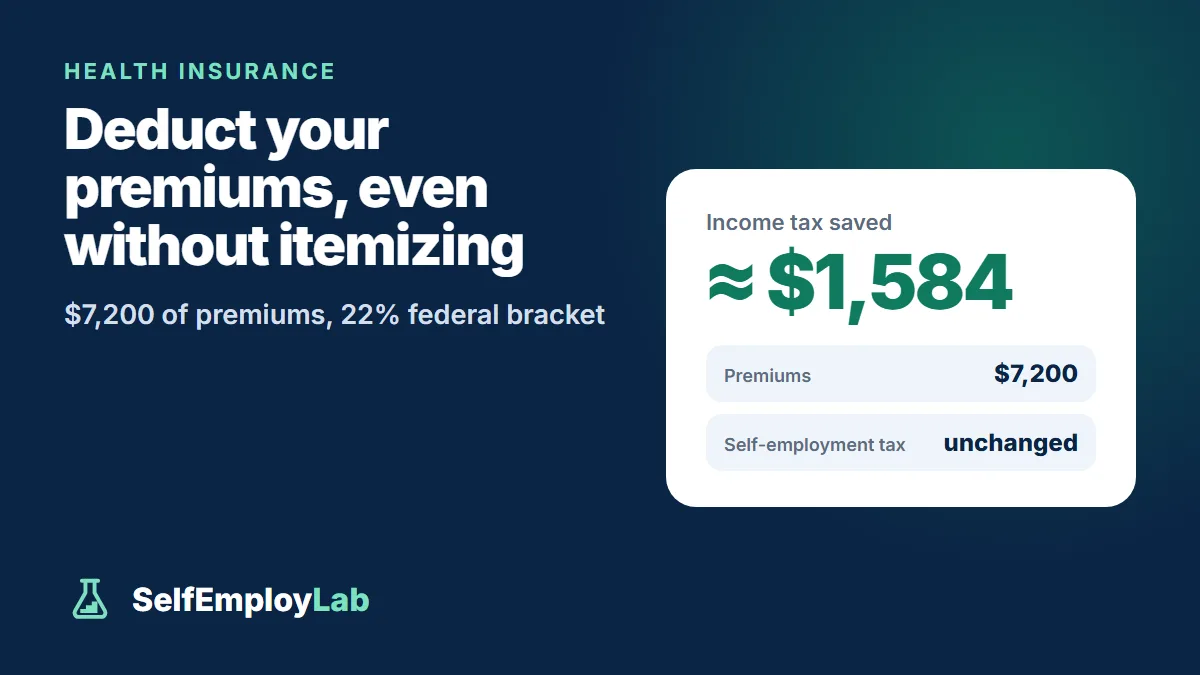
La deducción se aplica en el Schedule 1 del Form 1040 (usando el Form 7206 cuando sea obligatorio), por lo que reduce tu impuesto sobre la renta. No reduce el impuesto de autoempleo, porque no es un gasto del negocio (business expense) del Schedule C.
Por qué importa al comparar ofertas de trabajo
Un empleador que paga la mayor parte de tus primas te está dando miles de dólares en compensación libre de impuestos. Cuando compares un empleo W-2 con trabajo por contrato, incluye las primas que pagarías de tu bolsillo en el campo de gastos de la calculadora de 1099 vs W-2 y al calcular tu tarifa por hora.
Documentos que debes guardar
Guarda los estados de cuenta de las primas, los comprobantes de pago y un registro de los meses en los que eras elegible para un plan de un empleador. Si también tienes una Health Savings Account con un plan de deducible alto, esa es una deducción aparte con sus propias reglas.
Preguntas frecuentes
¿Puedo deducir el seguro médico si el empleador de mi cónyuge ofrece cobertura?
No por los meses en que eras elegible para ese plan subsidiado. Lo que cuenta es la elegibilidad, así que, si podías inscribirte en el plan del empleador de tu cónyuge, esos meses no califican aunque no te hayas inscrito. El requisito se evalúa mes a mes.
¿Puedo deducir las primas del seguro médico de mis hijos adultos?
Sí, cuenta la cobertura de tus hijos que tenían menos de 27 años al final del año, aunque no sean tus dependientes (dependents). También califica la cobertura para ti, tu cónyuge y tus dependientes.
¿La deducción del seguro médico para trabajadores por cuenta propia reduce el impuesto de autoempleo?
No. Se aplica en Schedule 1 de Form 1040, usando Form 7206 cuando sea obligatorio, por lo que solo reduce el impuesto sobre la renta. Por ejemplo, $7,200 en primas en el tramo federal del 22% ahorran unos $1,584 de impuesto federal sobre la renta, mientras que el impuesto de autoempleo se mantiene igual.
Empecé a trabajar por cuenta propia a mediados de año. ¿Aun así puedo deducir mis primas?
Generalmente sí, por los meses que cumplan los requisitos. Como el requisito se evalúa mes a mes, si empezaste a trabajar por cuenta propia en mayo después de dejar un empleo con cobertura, puedes deducir las primas que pagaste desde mayo en adelante.