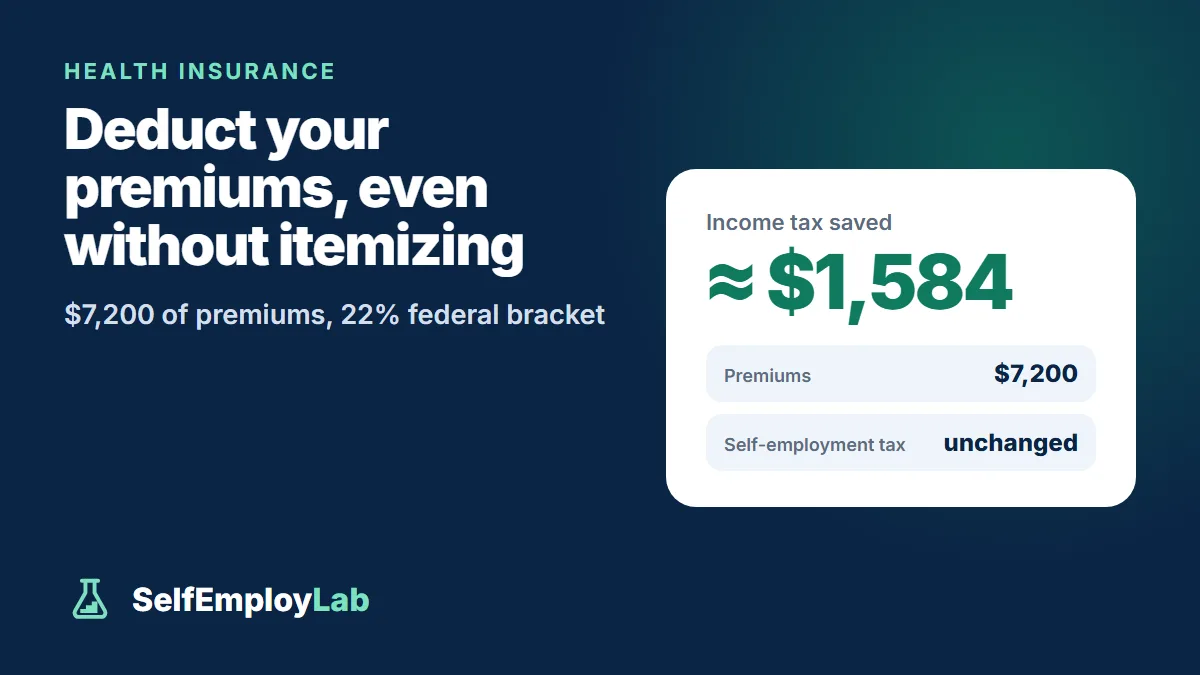
Resposta rápida
Se você é autônomo, teve lucro líquido e não era elegível para um plano subsidiado pelo seu empregador ou pelo empregador do seu cônjuge, geralmente pode deduzir os prêmios de planos de saúde, odontológicos e de visão, mesmo que use a dedução padrão (standard deduction). A dedução não pode ultrapassar seu lucro líquido e reduz apenas o imposto de renda (income tax), sem reduzir o imposto de autônomo (self-employment tax).
Se você trabalha por conta própria e paga seu próprio seguro de saúde, geralmente pode deduzir as mensalidades — mesmo que use a dedução padrão (standard deduction). Essa é uma das deduções mais valiosas disponíveis para freelancers e uma das que mais passam despercebidas.
Quem pode aproveitar
- Você teve lucro líquido (net profit) com o trabalho por conta própria (como proprietário único de um negócio (sole proprietor), sócio ou acionista com participação de mais de 2% em uma S corp).
- Você não podia participar de um plano de saúde subsidiado oferecido por um empregador — seu ou do seu cônjuge — nos meses para os quais solicita a dedução. O que conta é poder participar: se você podia aderir ao plano oferecido pelo empregador do seu cônjuge, esses meses não dão direito à dedução, mesmo que você não tenha aderido.
Essa verificação é feita mês a mês. Portanto, se você começou a trabalhar como freelancer em maio depois de sair de um emprego que oferecia cobertura, pode deduzir as mensalidades de maio em diante.
O que você pode deduzir
- Mensalidades de seguros de saúde, odontológicos e de cuidados com a visão
- Mensalidades de seguros qualificados de cuidados de longo prazo (qualified long-term care insurance), até um limite baseado na idade
- Mensalidades do Medicare que você paga voluntariamente
A cobertura pode ser para você, seu cônjuge, seus dependentes e seus filhos que tinham menos de 27 anos no fim do ano, mesmo que eles não sejam seus dependentes.
Os limites
- A dedução não pode ultrapassar seu lucro líquido do negócio, descontando metade do seu imposto de autônomo e quaisquer contribuições para planos de aposentadoria.
- Mensalidades pagas com dinheiro antes da incidência de impostos ou reembolsadas por outra pessoa não contam.
- Se você recebeu o crédito fiscal para mensalidades (premium tax credit) de uma cobertura do Marketplace, os dois benefícios interagem e o cálculo fica mais complexo; um software de impostos ou um profissional que prepara declarações fará os ajustes necessários entre eles.
O que essa dedução reduz — e o que ela não reduz
A dedução é informada no Schedule 1 do Form 1040 (usando o Form 7206 quando exigido), por isso reduz seu imposto de renda. Ela não reduz o imposto de autônomo, porque não é uma despesa do negócio (business expense) declarada no Schedule C.
Por que isso importa ao comparar propostas de trabalho
Um empregador que paga a maior parte das mensalidades do seu seguro está oferecendo a você milhares de dólares em remuneração isenta de impostos. Ao comparar um emprego W-2 com trabalho por contrato, inclua as mensalidades que você pagaria do próprio bolso no campo de despesas da calculadora 1099 vs W-2 e no seu valor por hora.
Documentos para guardar
Guarde os demonstrativos das mensalidades, os comprovantes de pagamento e uma anotação dos meses em que você podia participar de um plano oferecido por um empregador. Se você também mantém uma Health Savings Account vinculada a um plano com franquia alta (high-deductible plan), essa é uma dedução separada, com regras próprias.
Perguntas frequentes
Posso deduzir o plano de saúde se o empregador do meu cônjuge oferece cobertura?
Não nos meses em que você era elegível para esse plano subsidiado. O que conta é a elegibilidade, então, se você poderia ter aderido ao plano do empregador do seu cônjuge, esses meses não dão direito à dedução, mesmo que você não tenha aderido. A verificação é feita mês a mês.
Posso deduzir os prêmios de planos de saúde dos meus filhos adultos?
Sim, a cobertura dos seus filhos que tinham menos de 27 anos no fim do ano conta, mesmo que eles não sejam seus dependentes. A cobertura para você, seu cônjuge e seus dependentes também dá direito à dedução.
A dedução de plano de saúde para autônomos reduz o imposto de autônomo?
Não. Ela é aplicada no Schedule 1 do Form 1040, usando o Form 7206 quando exigido, então reduz apenas o imposto de renda. Por exemplo, $7,200 em prêmios na faixa de imposto (tax bracket) federal de 22% geram uma economia de cerca de $1,584 no imposto de renda federal, enquanto o imposto de autônomo permanece igual.
Comecei a trabalhar como freelancer no meio do ano. Ainda posso deduzir meus prêmios?
Geralmente, sim, nos meses que atendem aos requisitos. Como a verificação é feita mês a mês, se você começou a trabalhar como freelancer em maio após sair de um emprego com cobertura, pode deduzir os prêmios que pagou a partir de maio.