Respuesta rápida
Sí. Si tienes un empleo con W-2, indica un monto adicional de impuesto por cada pago de nómina en el Step 4(c) del Form W-4 en lugar de pagar trimestralmente. Calcula el monto para cubrir el impuesto sobre la renta de tu trabajo adicional más el impuesto de autoempleo del 15.3% sobre el 92.35% de la ganancia neta. Las retenciones se consideran pagadas de manera uniforme a lo largo del año, por lo que también pueden compensar pagos insuficientes de trimestres anteriores.
Si tienes un empleo con W-2, puedes cubrir los impuestos de tu actividad extra pidiéndole a tu empleador que te retenga más de cada pago de nómina, en lugar de enviar al IRS pagos trimestrales de impuesto estimado (estimated tax payments). Anota el monto adicional por período de pago en el paso 4(c) de tu Form W-4 de 2026 y calcula lo necesario para cubrir tanto el impuesto sobre la renta (income tax) como el impuesto de autoempleo sobre la ganancia neta de tu actividad extra.
Suele ser la opción más sencilla y tiene una ventaja que los pagos de impuesto estimado no ofrecen: la retención todavía puede compensar un faltante de principios del año.
Por qué la retención es mejor que un pago tardío de impuesto estimado
La multa por pago insuficiente (underpayment penalty) se calcula por separado para cada uno de los cuatro períodos de pago. Un pago trimestral de impuesto estimado se cuenta el día en que realmente lo haces, así que, si omitiste los pagos de abril y junio, pagar en octubre no elimina la multa acumulada durante esos trimestres.
La retención recibe un tratamiento distinto. Las instrucciones del Form 2210 indican que se considera que pagaste una cuarta parte de tu retención del impuesto federal sobre la renta en cada fecha límite de pago, a menos que demuestres lo contrario. El impuesto adicional retenido de tus pagos de nómina de noviembre y diciembre se distribuye retroactivamente entre los cuatro trimestres, incluidos aquellos en los que no pagaste.
Y aunque se llama retención del impuesto sobre la renta, se aplica al total de tus impuestos. Las instrucciones del Form W-4 de 2026 indican que puedes pagar tu impuesto sobre la renta y tu impuesto de autoempleo mediante retenciones de tu sueldo.
¿Paso 4(a) o paso 4(c)?
El Form W-4 te ofrece dos maneras de solicitar una retención mayor. Funcionan de forma distinta.
| Paso 4(a): Otros ingresos | Paso 4(c): Retención adicional | |
|---|---|---|
| Qué anotas | Un monto anual de ingresos | Un monto de impuestos en dólares por período de pago |
| Cómo lo usa el área de nómina | Lo suma a tu sueldo anual al calcular la retención del impuesto sobre la renta | Lo suma directamente al impuesto que se retiene de cada pago de nómina |
| Para qué está pensado | Intereses, dividendos e ingresos de jubilación | Cualquier concepto, incluido el trabajo por cuenta propia |
| ¿Cubre el impuesto de autoempleo? | No | Sí, si calculas el monto necesario para cubrirlo |
Las instrucciones del W-4 de 2026 indican claramente que no debes incluir ingresos de ningún empleo ni del trabajo por cuenta propia en el paso 4(a). También hay una razón relacionada con el cálculo. Según la Publication 15-T, tu empleador simplemente suma el monto del paso 4(a) a tu sueldo y hace el cálculo habitual del impuesto sobre la renta. Eso da una cifra aproximadamente correcta para el impuesto sobre la renta, pero nunca añade el impuesto de autoempleo del 15.3%.
El paso 4(c) es la opción más adecuada. Tú calculas el impuesto, lo divides entre tus pagos de nómina y el área de nómina retiene exactamente ese monto adicional en cada pago. Además, no le revela nada a tu empleador sobre tu negocio adicional.
Usa primero el estimador de retención de impuestos del IRS
Para quienes tienen ingresos por trabajo por cuenta propia, el propio W-4 recomienda el estimador de retención de impuestos (Tax Withholding Estimator) del IRS en irs.gov/W4App. Te pregunta sobre tus empleos, otros ingresos y deducciones (deductions), y al final puede generar un Form W-4 con los datos ya completados para que se lo entregues a tu empleador. El IRS indica que toma unos 25 minutos. Antes de empezar, ten a la mano tus recibos de nómina más recientes (muestran los impuestos retenidos en lo que va del año), tu declaración del año pasado y los registros de los pagos que recibiste por tu trabajo por cuenta propia.
Si prefieres comprobar las cuentas a mano, el método es sencillo.
Cómo calcular el monto adicional
- Estima la ganancia neta de tu actividad extra para el año: ingresos menos gastos del negocio (business expenses).
- Impuesto de autoempleo = ganancia neta × 92.35% × 15.3%. Nuestra calculadora del impuesto de autoempleo hace este paso.
- Impuesto sobre la renta de la ganancia neta = (ganancia neta − la mitad del impuesto de autoempleo) × la tasa de tu tramo impositivo (tax bracket) más alto. La mitad de tu impuesto de autoempleo es deducible.
- Resta los pagos de impuesto estimado que ya hayas hecho para 2026.
- Divide entre el número de pagos de nómina que queden en el año una vez que entre en vigor el nuevo W-4.
Ejemplo con cálculos: $10,000 de ganancia neta de una actividad extra
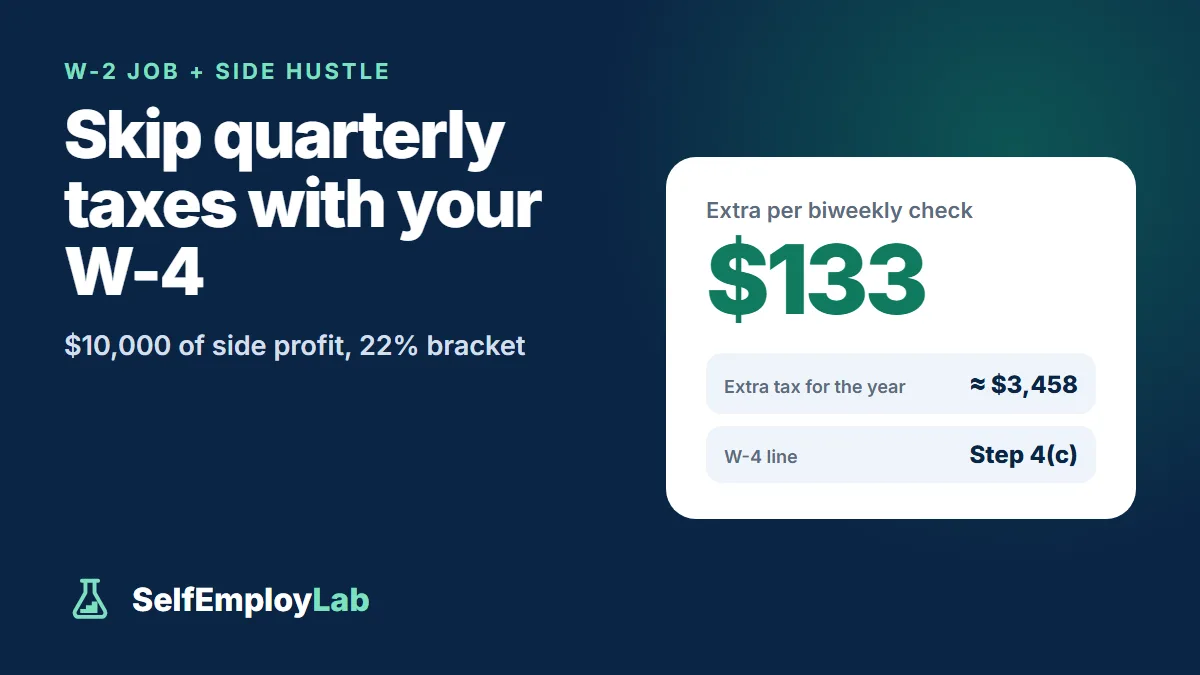
Supongamos que eres soltero (single), tienes un sueldo de $75,000 y esperas obtener $10,000 de ganancia neta por trabajos de diseño como freelancer en 2026. Después de la deducción estándar (standard deduction) de $16,100, tu sueldo deja unos $58,900 de ingresos sujetos a impuestos (taxable income). Al sumar la ganancia neta de tu actividad extra, sigues por debajo de $105,700, el límite superior del tramo del 22%, así que cada dólar adicional paga impuestos a una tasa del 22%.
| Paso | Cálculo | Resultado |
|---|---|---|
| Ganancias netas sujetas al impuesto de autoempleo | $10,000 × 92.35% | $9,235.00 |
| Impuesto de autoempleo | $9,235 × 15.3% | $1,412.96 |
| Deducción de la mitad del impuesto de autoempleo | $1,412.96 × 50% | $706.48 |
| Ganancia neta sujeta al impuesto sobre la renta | $10,000 − $706.48 | $9,293.52 |
| Impuesto sobre la renta de la ganancia neta | $9,293.52 × 22% | $2,044.57 |
| Total de impuestos adicionales del año | $1,412.96 + $2,044.57 | ≈ $3,458 |
Ahora distribúyelo entre tus pagos de nómina. Si te pagan cada dos semanas:
| Cuándo entra en vigor el nuevo W-4 | Pagos de nómina cada dos semanas que quedan | Monto que debes anotar en el paso 4(c) |
|---|---|---|
| Al inicio del año | 26 | $133 |
| A mediados del año | 13 | $266 |
| A finales del año | 5 | $692 |
Hay algunas salvedades en este ejemplo. El impuesto del Seguro Social (Social Security tax) se aplica solo a los primeros $184,500 del total combinado de sueldos y ganancias del trabajo por cuenta propia en 2026, así que una persona con ingresos altos paga menos impuesto de autoempleo. Si calificas para la deducción por ingresos calificados del negocio (qualified business income deduction), tu impuesto sobre la renta será un poco menor. Y si parte de tu ganancia neta cae en otro tramo impositivo, usa la tasa de ese tramo para esa parte.
La protección “safe harbor” sigue vigente
La retención cuenta para cumplir los mismos requisitos de protección “safe harbor” que los pagos de impuesto estimado. Para 2026, por lo general evitas la multa por pago insuficiente si debes menos de $1,000 después de las retenciones y los créditos tributarios (tax credits), o si tus retenciones y pagos puntuales cubren al menos el 90% de tus impuestos de 2026 o el 100% de tus impuestos de 2025. Esa segunda cifra es del 110% si tu ingreso bruto ajustado (adjusted gross income, AGI) de 2025 superó los $150,000 ($75,000 para casados que presentan declaración por separado [married filing separately]). Igualar los impuestos del año pasado suele ser la meta más fácil, y la calculadora de pagos trimestrales de impuesto estimado muestra ese mínimo.
Una cosa más: cuando termine el año, elimina el monto adicional del paso 4(c) o vuelve a calcularlo. El IRS sugiere revisar tu retención cada enero y otra vez a finales de diciembre si la cambiaste durante el año.
Cuándo los pagos trimestrales siguen siendo la mejor opción
- Tu empleo con W-2 está por terminar o vas a trabajar a tiempo parcial, por lo que no quedarán suficientes pagos de nómina para cubrir el monto adicional.
- Los ingresos de tu actividad extra son impredecibles. Los pagos de impuesto estimado te permiten pagar después de un mes de ingresos altos, en lugar de calcularlos por adelantado. El método de ingresos anualizados (annualized income method) del Form 2210 también puede reducir lo que correspondía pagar en los primeros trimestres si la mayor parte de tu ganancia neta llegó al final del año.
- La retención adicional ajustaría tu presupuesto más que apartar una parte de cada pago de tus clientes.
- Quieres conservar el dinero hasta cada fecha límite de pago, en lugar de que te lo retengan cada día de pago.
También puedes combinar ambas opciones. Muchas personas mantienen una retención base fija mediante el paso 4(c) y envían un pago de impuesto estimado después de un trimestre excepcionalmente bueno. Si presentas una declaración conjunta, el monto adicional puede salir del pago de nómina de cualquiera de los cónyuges. La Publication 505 te permite repartirlo entre los dos empleos como prefieras.
No olvides la retención estatal
Todo esto corresponde a los impuestos federales. Si tu estado cobra un impuesto sobre la renta, probablemente la ganancia neta de tu actividad extra también esté sujeta a ese impuesto, y el W-4 federal no modifica tu retención estatal. Algunos estados tienen su propio certificado de retención con una línea para el “monto adicional”. Otros se basan en el formulario federal o manejan la retención adicional de otra manera. Consulta el formulario de retención del departamento de ingresos de tu estado o haz pagos de impuesto estimado estatal por separado.
Para entender mejor los impuestos que debes pagar, desde los umbrales de los formularios 1099 hasta el Schedule C, empieza con nuestra guía de impuestos sobre ingresos extra.
Preguntas frecuentes
¿Debo usar el Step 4(a) o el Step 4(c) para los ingresos de mi trabajo adicional?
Usa el Step 4(c). Las instrucciones del Form W-4 de 2026 indican que no incluyas ingresos del trabajo por cuenta propia en el Step 4(a), y el Step 4(a) solo aumenta la retención del impuesto sobre la renta, así que nunca cubre el impuesto de autoempleo del 15.3%.
¿Una retención adicional puede compensar un pago trimestral que ya omití?
Por lo general, sí. El impuesto federal sobre la renta retenido se considera pagado en una cuarta parte en cada fecha de vencimiento, salvo que demuestres lo contrario, así que una retención adicional al final del año también cuenta para trimestres anteriores. Un pago tardío de impuesto estimado solo cuenta desde el día en que lo haces.
¿Cuánto más debo retener sobre $10,000 de ganancia neta de mi trabajo adicional?
En un tramo impositivo (tax bracket) del 22%, el impuesto de autoempleo es de unos $1,413 y el impuesto sobre la renta sobre la ganancia neta después de la deducción (deduction) de la mitad del impuesto de autoempleo es de unos $2,045, para un total aproximado de $3,458. Eso equivale a $133 por cada pago de nómina cada dos semanas a lo largo de 26 pagos, o a $692 si solo quedan 5.
¿Qué tan rápido entra en vigor un nuevo W-4?
Tu empleador debe aplicarlo a más tardar al inicio del primer período de nómina que termine el día 30 después de que lo entregues o en una fecha posterior. Cuenta únicamente los pagos de nómina que reflejarán el cambio.