Resposta rápida
Sim. Se você tem um emprego com W-2, informe um valor extra de imposto por pagamento de salário no Step 4(c) do Form W-4 em vez de pagar trimestralmente. Calcule esse valor para cobrir o imposto de renda da atividade extra mais 15.3% de imposto de autônomo sobre 92.35% do lucro líquido. A retenção na fonte é considerada paga de maneira uniforme ao longo do ano, então também pode corrigir pagamentos insuficientes de trimestres anteriores.
Se você tem um emprego com W-2, pode cobrir o imposto sobre sua atividade de renda extra pedindo ao empregador que retenha mais de cada pagamento de salário, em vez de enviar pagamentos trimestrais de imposto estimado (estimated payments) ao IRS. Informe o valor adicional por período de pagamento na etapa 4(c) do seu Form W-4 de 2026 e calcule esse valor para cobrir tanto o imposto de renda (income tax) quanto o imposto de autônomo sobre o lucro líquido da sua atividade extra.
Esse costuma ser o caminho mais fácil e tem uma vantagem que os pagamentos de imposto estimado não oferecem: a retenção ainda pode compensar um valor pago a menos no início do ano.
Por que a retenção é melhor do que um pagamento atrasado de imposto estimado
A multa por pagamento insuficiente (underpayment penalty) é calculada separadamente para cada um dos quatro períodos de pagamento. Um pagamento trimestral de imposto estimado conta na data em que você efetivamente o faz. Por isso, se você deixou de fazer os pagamentos de abril e junho, pagar em outubro não elimina a multa acumulada nesses trimestres.
A retenção recebe um tratamento diferente. As instruções do Form 2210 dizem que se considera que você pagou um quarto da sua retenção de imposto de renda federal em cada data de vencimento, a menos que você demonstre o contrário. O imposto adicional retido dos seus salários de novembro e dezembro é distribuído retroativamente pelos quatro trimestres, inclusive aqueles em que você deixou de pagar.
E, embora se chame retenção de imposto de renda, ela conta para o total dos seus impostos devidos. As instruções do Form W-4 de 2026 dizem que você pode pagar o imposto de renda e o imposto de autônomo por meio da retenção no seu salário.
Etapa 4(a) ou etapa 4(c)?
O Form W-4 oferece duas maneiras de solicitar uma retenção maior. Elas funcionam de formas diferentes.
| Etapa 4(a): outras rendas | Etapa 4(c): retenção adicional | |
|---|---|---|
| O que você informa | Um valor anual de renda | Um valor de imposto em dólares por período de pagamento |
| Como a folha de pagamento usa esse valor | Soma o valor ao seu salário anual ao calcular a retenção de imposto de renda | Soma o valor diretamente ao imposto descontado de cada pagamento |
| Destinada a | Juros, dividendos, renda de aposentadoria | Qualquer finalidade, inclusive trabalho autônomo |
| Cobre o imposto de autônomo? | Não | Sim, se você calcular o valor para cobri-lo |
As instruções do W-4 de 2026 dizem claramente que você não deve incluir renda de empregos ou de trabalho autônomo na etapa 4(a). Também há uma razão ligada ao cálculo. Segundo a Publication 15-T, seu empregador apenas soma o valor da etapa 4(a) ao seu salário e faz o cálculo normal do imposto de renda. Isso resulta em um imposto de renda aproximadamente correto, mas nunca acrescenta o imposto de autônomo de 15.3%.
A etapa 4(c) é a opção mais adequada. Você calcula o imposto, divide pelo número de pagamentos de salário e a folha de pagamento desconta exatamente esse valor a mais a cada vez. Ela também não revela nada ao seu empregador sobre sua atividade extra.
Use primeiro o estimador de retenção de impostos do IRS
Para quem tem renda de trabalho autônomo, o próprio W-4 recomenda o estimador de retenção de impostos (Tax Withholding Estimator) do IRS em irs.gov/W4App. Ele pergunta sobre seus empregos, outras rendas e deduções (deductions) e, ao final, pode gerar um Form W-4 pré-preenchido para você entregar ao empregador. O IRS diz que o processo leva cerca de 25 minutos. Antes de começar, tenha em mãos seus contracheques mais recentes (eles mostram o imposto retido até agora neste ano), a declaração do ano passado e os registros de pagamentos do seu trabalho autônomo.
Se você preferir conferir as contas à mão, o método é simples.
Como calcular o valor adicional
- Estime o lucro líquido da sua atividade extra no ano: receita menos despesas do negócio.
- Imposto de autônomo = lucro líquido × 92.35% × 15.3%. Nossa calculadora de imposto de autônomo faz essa etapa.
- Imposto de renda sobre o lucro líquido = (lucro líquido − metade do imposto de autônomo) × a alíquota da sua faixa de imposto (tax bracket) mais alta. Metade do seu imposto de autônomo é dedutível.
- Subtraia os pagamentos de imposto estimado que você já fez referentes a 2026.
- Divida pelo número de pagamentos de salário restantes no ano depois que o novo W-4 entrar em vigor.
Exemplo de cálculo: $10,000 de lucro líquido com uma atividade extra
Digamos que você seja solteiro, ganhe um salário de $75,000 e espere ter $10,000 de lucro líquido com trabalhos de design como freelancer em 2026. Depois da dedução padrão (standard deduction) de $16,100, seu salário deixa cerca de $58,900 de renda tributável (taxable income). Somando o lucro líquido da atividade extra, você ainda fica abaixo de $105,700, o limite superior da faixa de 22%, então cada dólar adicional é tributado a 22%.
| Etapa | Cálculo | Resultado |
|---|---|---|
| Rendimentos líquidos sujeitos ao imposto de autônomo | $10,000 × 92.35% | $9,235.00 |
| Imposto de autônomo | $9,235 × 15.3% | $1,412.96 |
| Dedução de metade do imposto de autônomo | $1,412.96 × 50% | $706.48 |
| Lucro líquido tributado como renda | $10,000 − $706.48 | $9,293.52 |
| Imposto de renda sobre o lucro líquido | $9,293.52 × 22% | $2,044.57 |
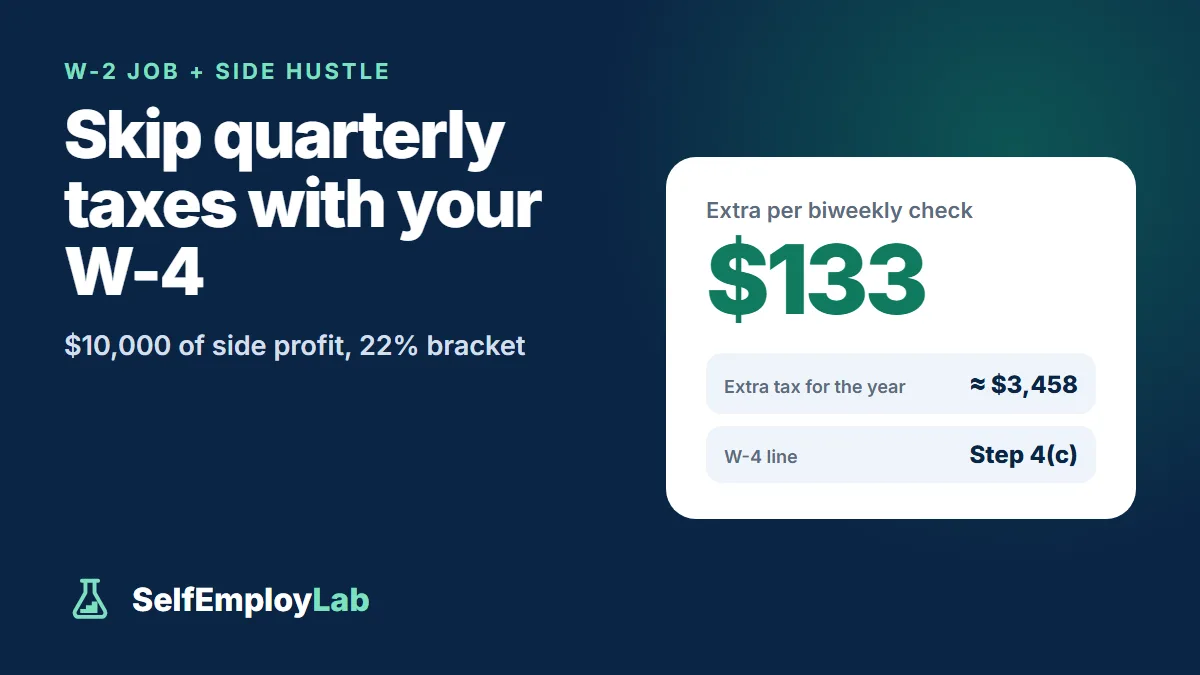
| Total de imposto adicional no ano | $1,412.96 + $2,044.57 | ≈ $3,458 |
Agora distribua esse valor entre seus pagamentos de salário. Se você recebe a cada duas semanas:
| Quando o novo W-4 entra em vigor | Pagamentos a cada duas semanas restantes | Informe na etapa 4(c) |
|---|---|---|
| Início do ano | 26 | $133 |
| Meio do ano | 13 | $266 |
| Perto do fim do ano | 5 | $692 |
Algumas ressalvas sobre esse exemplo. O imposto do Social Security incide apenas sobre os primeiros $184,500 da soma dos salários e dos rendimentos de trabalho autônomo em 2026, então quem tem renda alta paga menos imposto de autônomo. Se você se qualificar para a dedução de renda empresarial qualificada (qualified business income deduction), seu imposto de renda ficará um pouco menor. E, se parte do seu lucro líquido cair em outra faixa de imposto, use a alíquota dessa faixa para essa parte.
As regras de “safe harbor” continuam valendo
A retenção conta para as mesmas regras de “safe harbor” que os pagamentos de imposto estimado. Em 2026, você geralmente evita a multa por pagamento insuficiente se dever menos de $1,000 após as retenções e os créditos tributários (tax credits), ou se suas retenções e seus pagamentos em dia cobrirem pelo menos 90% do seu imposto de 2026 ou 100% do seu imposto de 2025. Esse segundo percentual é de 110% se sua renda bruta ajustada (adjusted gross income, AGI) de 2025 tiver sido superior a $150,000 ($75,000 para casados declarando separadamente). Igualar o imposto do ano passado costuma ser a meta mais fácil, e a calculadora de imposto estimado trimestral mostra esse mínimo.
Mais uma coisa: quando o ano terminar, retire o valor adicional da etapa 4(c) ou recalcule-o. O IRS sugere conferir sua retenção todo mês de janeiro e novamente no fim de dezembro se você a tiver alterado durante o ano.
Quando os pagamentos trimestrais ainda são a melhor opção
- Seu emprego com W-2 está terminando, ou você vai passar a trabalhar em tempo parcial, então não haverá pagamentos de salário suficientes para absorver o valor adicional.
- Sua renda extra é imprevisível. Os pagamentos de imposto estimado permitem que você pague depois de um mês de receita alta, em vez de estimar antecipadamente. O método de renda anualizada (annualized income method) do Form 2210 também pode reduzir o valor devido nos primeiros trimestres se a maior parte do seu lucro líquido tiver vindo no fim do ano.
- A retenção adicional apertaria seu orçamento mais do que separar uma parte de cada pagamento recebido de clientes.
- Você quer manter o dinheiro em mãos até cada vencimento, em vez de ter o valor descontado a cada pagamento de salário.
Você também pode combinar as duas opções. Muitas pessoas mantêm a retenção de um valor básico fixo pela etapa 4(c) e fazem um pagamento de imposto estimado depois de um trimestre excepcionalmente bom. Se você declara em conjunto, o valor adicional pode sair do salário de qualquer um dos cônjuges. A Publication 505 permite dividir esse valor entre os dois empregos como você preferir.
Não se esqueça da retenção estadual
Tudo isso se refere aos impostos federais. Se o seu estado cobra imposto de renda, o lucro líquido da sua atividade extra provavelmente também é tributável lá, e o W-4 federal não altera sua retenção estadual. Alguns estados têm seu próprio certificado de retenção, com um campo específico para “valor adicional”. Outros usam o formulário federal ou tratam a retenção adicional de outra forma. Confira o formulário de retenção do órgão de arrecadação do seu estado ou faça pagamentos estaduais de imposto estimado separadamente.
Para uma visão mais ampla dos impostos que você deve, dos limites de emissão do 1099 ao Schedule C, comece pelo nosso guia de impostos sobre renda extra.
Perguntas frequentes
Devo usar o Step 4(a) ou o Step 4(c) para a renda de uma atividade extra?
Use o Step 4(c). As instruções do Form W-4 de 2026 dizem para não incluir renda de trabalho autônomo no Step 4(a), e o Step 4(a) só aumenta a retenção de imposto de renda, então nunca cobre os 15.3% de imposto de autônomo.
Uma retenção extra pode compensar um pagamento trimestral que já deixei de fazer?
Normalmente, sim. O imposto de renda federal retido é considerado pago em parcelas de um quarto em cada data de vencimento, a menos que você demonstre o contrário, então uma retenção extra no fim do ano também conta para trimestres anteriores. Um pagamento atrasado de imposto estimado só conta a partir do dia em que você o faz.
Quanto a mais devo reter sobre $10,000 de lucro líquido de uma atividade extra?
Em uma faixa de imposto (tax bracket) de 22%, o imposto de autônomo é de cerca de $1,413, e o imposto de renda sobre o lucro líquido após a dedução (deduction) de metade do imposto de autônomo é de cerca de $2,045, totalizando aproximadamente $3,458. Isso equivale a $133 por pagamento de salário a cada duas semanas, ao longo de 26 pagamentos, ou $692 se faltarem apenas 5.
Em quanto tempo um novo W-4 passa a valer?
Seu empregador deve aplicá-lo, no máximo, a partir do início do primeiro período de folha de pagamento que termine no 30º dia após a entrega ou depois dele. Conte apenas os pagamentos de salário que já refletirão a mudança.