Resposta rápida
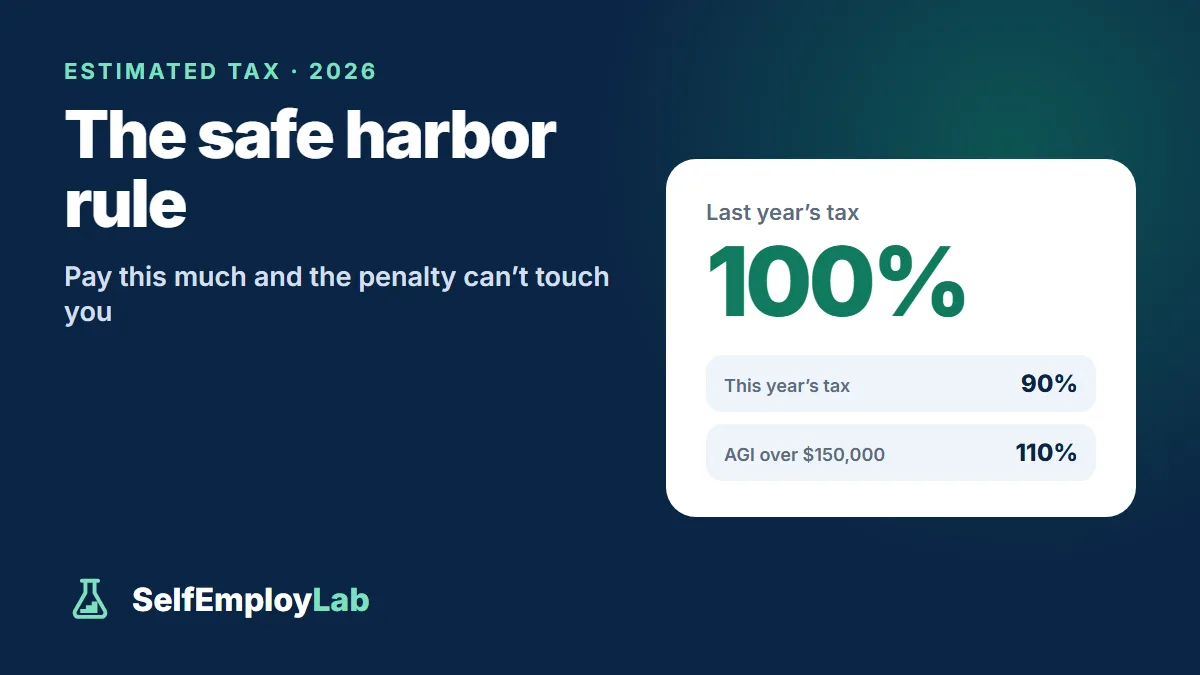
Para 2026, você evita a multa por pagamento insuficiente (underpayment penalty) se as retenções na fonte e os pagamentos de imposto estimado feitos no prazo cobrirem o menor destes valores: 90% do seu imposto de 2026 ou 100% do seu imposto de 2025, ou 110% se sua AGI de 2025 ultrapassou $150,000, ou $75,000 para casados declarando separadamente. Cada uma das quatro parcelas deve corresponder a um quarto desse valor, a menos que você use o método anualizado (annualized method).
Você evita a multa por pagamento insuficiente do IRS em 2026 se o imposto retido na fonte (withholding) e os pagamentos de imposto estimado feitos dentro do prazo somarem pelo menos o menor destes valores: 90% do seu imposto de 2026 ou 100% do seu imposto de 2025 — 110% se sua renda bruta ajustada (adjusted gross income, AGI) de 2025 ultrapassou $150,000 ($75,000 para casados declarando separadamente, ou married filing separately). Você também não deve multa se o saldo a pagar após as retenções e os créditos tributários (tax credits) for inferior a $1,000. O restante deste guia explica como essas regras funcionam trimestre a trimestre e como escolher a que se encaixa no seu ano.
As três regras de “safe harbor”
O IRS chama o valor que você precisa ter pago de pagamento anual obrigatório (required annual payment). Para 2026, ele é o menor destes valores:
- 90% do imposto da sua declaração de 2026, ou
- 100% do imposto da sua declaração de 2025, desde que essa declaração tenha abrangido todos os 12 meses.
Se a AGI na sua declaração de 2025 (Form 1040, linha 11b) ultrapassou $150,000, ou $75,000 se seu status de declaração (filing status) em 2026 for casados declarando separadamente, a segunda opção passa a ser 110% do seu imposto de 2025.
“Imposto” aqui significa seu imposto total, incluindo o imposto de autônomo (self-employment tax), e não apenas o imposto de renda (income tax). Isso faz diferença para freelancers, porque o imposto de autônomo costuma ser a maior parte.
Duas situações dispensam qualquer planejamento:
- Abaixo de $1,000. Se o seu imposto de 2026 menos as retenções e os créditos reembolsáveis (refundable credits) for inferior a $1,000, não há multa.
- Nenhum imposto no ano passado. Se você não teve obrigação de pagar imposto em 2025, foi cidadão ou residente dos EUA durante todo o ano e seu ano fiscal de 2025 teve 12 meses completos, você não precisa pagar imposto estimado em 2026.
Qual regra de “safe harbor” você deve usar?
As duas opções principais atendem a objetivos diferentes:
| Ano anterior (100% ou 110%) | Ano atual (90%) | |
|---|---|---|
| O valor a atingir é conhecido antecipadamente? | Sim — está na declaração do ano passado | Não — você está fazendo uma estimativa |
| Melhor quando | A renda está aumentando ou é imprevisível | A renda está diminuindo |
| Risco | Um saldo alto a pagar em abril | Multa se você estimar um valor abaixo do devido |
A regra de “safe harbor” baseada no ano anterior é a preferida de quem se planeja porque usa um valor fixo. Assim que você entrega sua declaração de 2025, sabe exatamente quanto precisa pagar para ficar livre de multa em 2026, independentemente de quanto sua renda aumentar. A contrapartida é que qualquer imposto acima desse valor continua vencendo no prazo de entrega da declaração em abril — a regra de “safe harbor” elimina a multa, não o imposto.
A opção baseada no ano atual ajuda quando sua renda cai. Se o ano passado foi forte e este ano está mais fraco, pagar 90% do imposto menor deste ano pode significar pagamentos bem menores.
A regra vale para cada parcela, não apenas para o ano
Não basta atingir o total exigido pela regra de “safe harbor” até janeiro. Para a maioria das pessoas, cada uma das quatro parcelas deve corresponder a um quarto do pagamento anual obrigatório e ser paga até o vencimento. Os vencimentos de 2026 são:
- 15 de abril de 2026
- 15 de junho de 2026
- 15 de setembro de 2026
- 15 de janeiro de 2027
Você pode dispensar o pagamento de janeiro se entregar sua declaração de 2026 até 1 de fevereiro de 2027 e pagar todo o saldo junto com ela. O IRS calcula a multa separadamente para o vencimento de cada parcela, então você pode dever multa por um trimestre do início do ano mesmo que coloque os pagamentos em dia depois — e mesmo que acabe tendo uma restituição. Veja o calendário completo em prazos de impostos para freelancers e as opções de pagamento em como pagar impostos estimados pela internet.
Renda irregular: o método de parcelas com base na renda anualizada
Pagamentos trimestrais iguais pressupõem que você ganha de maneira uniforme ao longo do ano. Muitos freelancers não ganham assim — pode surgir um contrato grande no outono, ou o negócio só decolar no segundo semestre. Se a maior parte da sua renda chegou no fim do ano, o método de parcelas com base na renda anualizada (annualized income installment method) permite que cada parcela obrigatória acompanhe o momento em que você realmente ganhou o dinheiro.
Você faz esse cálculo no Form 2210, Schedule AI. Ele considera sua renda em quatro períodos acumulados — de 1 de janeiro a 31 de março, até 31 de maio, até 31 de agosto e o ano inteiro —, anualiza a renda de cada período e exige uma parcela crescente do imposto resultante até cada vencimento (22.5%, 45%, 67.5% e 90% pela regra de 90%). Se sua renda foi baixa no início, suas primeiras parcelas diminuem, e a multa desses trimestres pode diminuir ou desaparecer.
Se você usar esse método, precisa marcar a caixa C na Parte II do Form 2210 e anexar o formulário e o Schedule AI à sua declaração, mesmo que, no fim, não haja multa a pagar.
A retenção no W-2 conta como paga uniformemente ao longo do ano
Se você ou seu cônjuge tem um emprego, o imposto federal retido do salário recebe um tratamento especial: o IRS considera que um quarto da retenção do ano foi pago em cada vencimento de parcela, a menos que você demonstre o contrário. Assim, uma retenção feita em dezembro conta como se tivesse sido distribuída pelos quatro trimestres.
Isso faz da retenção a ferramenta mais flexível que você tem. Se seus pagamentos de imposto estimado estão atrasados, entregar um novo Form W-4 para aumentar a retenção pelo restante do ano pode cobrir retroativamente os trimestres anteriores de uma forma que um pagamento atrasado de imposto estimado não consegue. (Como alternativa, você pode optar por considerar a retenção como paga nas datas em que ela realmente ocorreu, marcando a caixa D no Form 2210 — isso só é útil se a maior parte da retenção ocorreu no início do ano.)
Agricultores e pescadores
Se pelo menos dois terços da sua renda bruta de 2025 ou 2026 vierem da agricultura ou da pesca, o percentual de 90% cai para 66⅔%, e a regra de 110% para rendas mais altas não se aplica. Você também tem um calendário mais simples: pode pagar todo o seu imposto estimado de 2026 até 15 de janeiro de 2027 ou entregar sua declaração de 2026 até 1 de março de 2027 e pagar o total do imposto devido; nesse caso, nenhum pagamento de imposto estimado é exigido.
Como a multa é calculada se você pagar menos do que o necessário
A multa por pagamento insuficiente funciona como juros. Para cada parcela, o IRS pega o valor que faltou pagar e aplica a taxa por pagamento insuficiente pelo número de dias em que ele ficou em aberto. Essa taxa é a taxa federal de curto prazo mais 3 pontos percentuais, e o IRS a redefine a cada trimestre.
As taxas publicadas para 2026 até agora:
| Trimestre | Taxa por pagamento insuficiente |
|---|---|
| Janeiro–março de 2026 | 7% |
| Abril–junho de 2026 | 6% |
| Julho–setembro de 2026 | 7% |
| Outubro–dezembro de 2026 | 7% |
A multa sobre um valor que faltou pagar em 2026 pode continuar acumulando até 15 de abril de 2027, então parte dela usará uma taxa de 2027 que o IRS ainda não anunciou. Para ter uma ideia aproximada: $3,000 em aberto por 90 dias a 7% geram cerca de $52. Se você já perdeu o prazo de um pagamento, veja o que fazer após perder o prazo de um pagamento trimestral.
Exemplo 1: a renda salta de ,000 para 0,000
2025: lucro líquido de $60,000, imposto total de $12,000 na declaração dela (imposto de renda mais imposto de autônomo). AGI bem abaixo de $150,000.
2026: ela espera um lucro líquido de $120,000 e cerca de $28,500 de imposto total.
Regra de “safe harbor” baseada no ano atual: 90% × $28,500 = $25,650.
Regra de “safe harbor” baseada no ano anterior: 100% × $12,000 = $12,000.
Pagamento anual obrigatório: o menor valor, $12,000 — quatro pagamentos de $3,000.
Resultado: nenhuma multa, mas ainda haverá cerca de $16,500 a pagar até 15 de abril de 2027. Ela deve reservar esse dinheiro à medida que ele entrar.
Esse é o uso clássico da regra baseada no ano anterior: ela não precisa prever com precisão o crescimento da renda para ficar livre de multa. Só precisa ter o saldo disponível em abril.
Exemplo 2: uma pessoa de renda alta que precisa dos 110%
Imposto total de 2025: $52,000. Como a AGI ultrapassou $150,000, a regra de “safe harbor” baseada no ano anterior é 110% × $52,000 = $57,200 ($14,300 por trimestre).
Projeção para 2026: $60,000 de imposto, então a regra de “safe harbor” baseada no ano atual é 90% × $60,000 = $54,000.
No papel, o pagamento obrigatório é o menor valor, $54,000 — mas só se a projeção se confirmar. Se um contrato no fim do ano elevar o imposto de 2026 para $66,000, os 90% passam a ser $59,400, e $54,000 não seriam suficientes.
Pagar $57,200 garante a proteção, independentemente do resultado de 2026.
Por esse motivo, pessoas de renda alta e imprevisível costumam pagar o valor de 110% e só ajustam se a renda cair de forma clara.
Planeje em uma etapa
A calculadora de imposto estimado trimestral mostra seu imposto projetado, o mínimo da regra de “safe harbor” com base no imposto do ano passado e o valor trimestral de cada opção. Use-a uma vez na primavera com a declaração do ano passado em mãos e depois novamente no meio do ano se sua renda mudar muito.
Perguntas frequentes
A regra de "safe harbor" significa que não vou dever nenhum imposto em abril?
Não. A regra de "safe harbor" apenas elimina a multa por pagamento insuficiente. Se você pagou 100% do imposto do ano passado, mas ganhou mais neste ano, o saldo restante ainda vence no prazo de entrega da declaração em abril: 15 de abril de 2027 para o imposto de 2026.
Quando preciso usar 110% em vez de 100%?
Use 110% do imposto do ano passado se a AGI na sua declaração de 2025 foi superior a $150,000, ou superior a $75,000 se seu status de declaração (filing status) de 2026 for casados declarando separadamente. A regra de 110% não se aplica se pelo menos dois terços da sua renda bruta vierem da agricultura ou da pesca.
Posso pagar a maior parte do meu imposto estimado no fim do ano se minha renda veio mais tarde?
Sim, se você usar o método de parcelas com base na renda anualizada (annualized income installment method) no Form 2210, Schedule AI. Ele define cada parcela obrigatória com base na renda recebida até 31 de março, 31 de maio, 31 de agosto e durante o ano inteiro, e você deve anexá-lo à sua declaração.
Como a retenção na fonte do W-2 ajuda com a regra de "safe harbor"?
O IRS considera que um quarto da retenção anual sobre seus salários foi pago em cada data de vencimento das parcelas, a menos que você comprove o contrário. Assim, aumentar a retenção com um novo Form W-4 no fim do ano pode cobrir valores pagos a menos nos trimestres anteriores.