Respuesta rápida
Para 2026, la deducción QBI generalmente permite a los trabajadores por cuenta propia deducir el menor de estos montos: el 20% de los ingresos calificados del negocio (qualified business income) o el 20% de los ingresos sujetos a impuestos (taxable income). La deducción completa se aplica a ingresos sujetos a impuestos de hasta $201,750 para solteros y la mayoría de los demás contribuyentes, o $403,500 para casados que presentan declaración conjunta. Solo reduce el impuesto sobre la renta, no el impuesto sobre el trabajo por cuenta propia (self-employment tax).
La deducción por ingresos calificados del negocio (qualified business income, QBI) permite a la mayoría de los trabajadores por cuenta propia deducir hasta el 20% de la ganancia neta de su negocio al calcular el impuesto sobre la renta (income tax). Se creó en 2017 y una ley de 2025 la hizo permanente, por lo que forma parte duradera de la planificación fiscal de los freelancers.
La regla básica
Si tus ingresos sujetos a impuestos (taxable income) están por debajo del umbral, la deducción es la menor de estas cantidades:
- El 20% de tus ingresos calificados del negocio, o
- El 20% de tus ingresos sujetos a impuestos (antes de la deducción QBI y después de restar las ganancias netas de capital (net capital gains)).
Los ingresos calificados del negocio equivalen, aproximadamente, a la ganancia neta de tu negocio, menos la deducción por la mitad del impuesto sobre el trabajo por cuenta propia (self-employment tax), el seguro médico para trabajadores por cuenta propia y las aportaciones para la jubilación vinculadas al negocio.
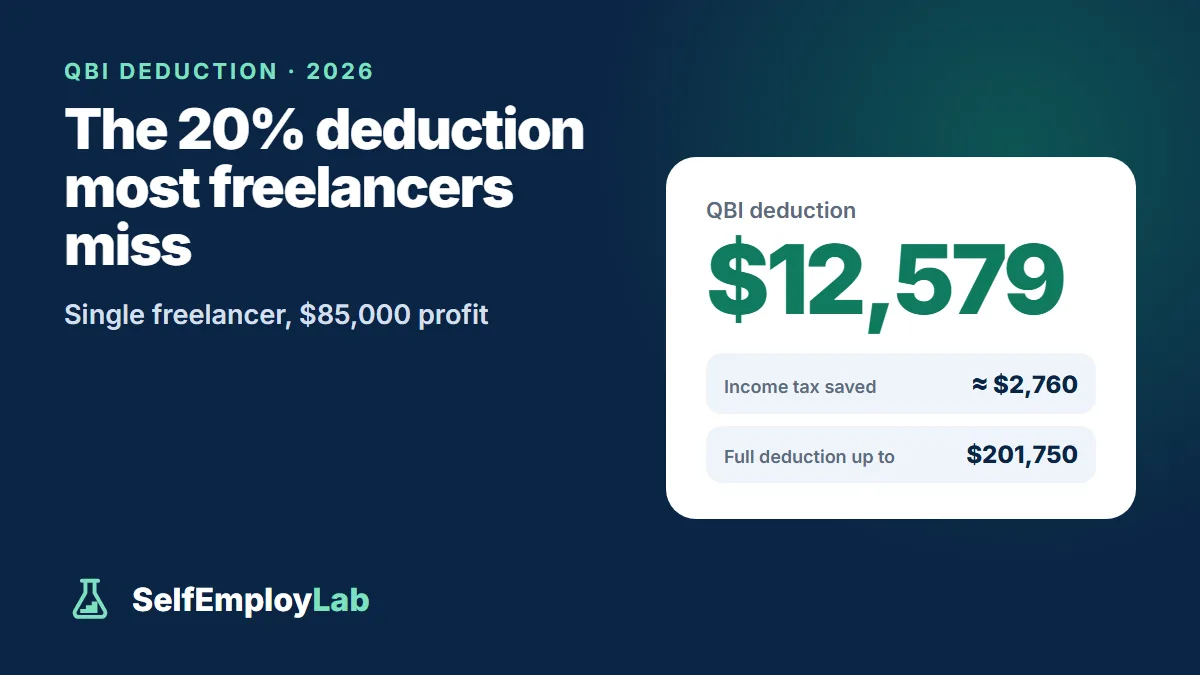
Ingresos calificados del negocio: $85,000 − $6,005 (la mitad del impuesto de autoempleo) = $78,995.
Ingresos sujetos a impuestos antes de QBI: $78,995 − $16,100 de deducción estándar (standard deduction) = $62,895.
Deducción: 20% de la cantidad menor ($62,895) = $12,579. Como reduce los ingresos gravados en el tramo impositivo (tax bracket) del 22%, te ahorra aproximadamente $2,760 en impuesto sobre la renta.
Umbrales de 2026
| Estado civil para efectos de la declaración (filing status) | Deducción completa hasta | La aplicación gradual de los límites termina en |
|---|---|---|
| Casados que presentan declaración conjunta (married filing jointly) | $403,500 | $553,500 |
| Casados que presentan declaraciones por separado (married filing separately) | $201,775 | $276,775 |
| Todos los demás contribuyentes | $201,750 | $276,750 |
Por debajo del umbral, la regla simple del 20% se aplica a casi todos. Por encima, se aplican gradualmente dos límites:
- Los negocios de servicios específicos (specified service businesses) — salud, derecho, contabilidad, consultoría, servicios financieros, artes escénicas, deportes y cualquier negocio cuyo principal activo sea la reputación o la habilidad de su propietario — pierden la deducción gradualmente y no reciben ninguna deducción por encima del rango de aplicación gradual.
- Los demás negocios quedan sujetos a límites basados en los salarios W-2 pagados y el costo de los bienes del negocio.
Lo que no hace
La deducción QBI solo reduce el impuesto sobre la renta. No reduce el impuesto de autoempleo ni tus ingresos brutos ajustados (adjusted gross income). Puedes aplicarla tanto si detallas tus deducciones (itemized deductions) como si tomas la deducción estándar.
Cómo solicitarla
La mayoría de los freelancers usan el Form 8995, la versión simplificada. Quienes superan el umbral usan el Form 8995-A. El software de impuestos suele calcularla automáticamente una vez que completas tu Schedule C.
Nuestras calculadoras incluyen la deducción QBI automáticamente. Por encima del umbral, la reducen gradualmente como si tu negocio fuera un negocio de servicios específicos, por lo que los resultados son conservadores para los demás negocios. Mira cómo funciona en la calculadora de impuesto estimado trimestral (quarterly estimated tax).
Preguntas frecuentes
¿Puedo aplicar la deducción QBI si uso la deducción estándar?
Sí. Puedes aplicar la deducción QBI tanto si detallas tus deducciones (itemize) como si usas la deducción estándar. Solo reduce el impuesto sobre la renta; no reduce el impuesto de autoempleo ni tus ingresos brutos ajustados (adjusted gross income).
¿Los consultores y otros negocios de servicios pueden aplicar la deducción QBI?
Por debajo del umbral de 2026, la regla simple del 20% se aplica a casi todos. Por encima de ese umbral, ciertos negocios de servicios especificados (specified service businesses), como consultoría, servicios legales, contabilidad y salud, pierden la deducción gradualmente y dejan de recibirla cuando sus ingresos sujetos a impuestos superan $276,750 para la mayoría de los contribuyentes o $553,500 para casados que presentan declaración conjunta.
¿Qué formulario uso para solicitar la deducción QBI?
La mayoría de los trabajadores independientes usa Form 8995, la versión simplificada. Quienes tienen ingresos sujetos a impuestos superiores al umbral usan Form 8995-A. El software de impuestos suele encargarse automáticamente una vez que completas tu Schedule C.
¿Cuánto puede ahorrar un trabajador independiente con la deducción QBI?
Por ejemplo, un contribuyente soltero con $85,000 de ganancia neta en 2026 tiene $78,995 de ingresos calificados del negocio y $62,895 de ingresos sujetos a impuestos antes de aplicar QBI. La deducción es el 20% del monto menor, es decir, $12,579, lo que ahorra unos $2,760 de impuesto sobre la renta.